Les constructeurs en Allemagne et en Autriche renforcent leur attention sur les véhicules définis par logiciel (SDV) : la lettre d’intention entre Volkswagen et Qualcomm en janvier pour les puces Snapdragon automotive a signalé une évolution vers l’externalisation du calcul haute performance pour les voitures de prochaine génération, et MB.OS de Mercedes est désormais promu comme un système d’exploitation véhicule complet avec des mises à jour over‑the‑air couvrant de larges domaines du véhicule. Ces développements déplacent le champ de bataille technique à l’intérieur des VE des batteries et des chargeurs vers les calculateurs centraux, les pipelines de mise à jour sécurisés et la validation à grande échelle.
Matériel, middleware et la pile OTA
Les constructeurs associent de nouveaux matériels de calcul central à des middleware automobiles matures et à l’orchestration OTA. La lettre d’intention de Volkswagen avec Qualcomm (annoncée le 8 janvier 2026) engage le Groupe sur les solutions Snapdragon Digital Chassis pour l’infodivertissement et la connectivité alors qu’il construit des architectures zonales/centrales de calcul. Mercedes, quant à lui, présente MB.OS comme un « système d’exploitation » permettant des livraisons OTA régulières sur plusieurs domaines. Ensemble, ces mouvements font de l’orchestration OTA sécurisée multi‑ECU et des outils de cycle de vie logiciel une capacité concurrentielle centrale.
Des fournisseurs de rang‑1 et des éditeurs spécialisés en Allemagne fournissent déjà une grande partie du middleware et des outils de cycle de vie : ETAS, Elektrobit, Vector et Continental figurent parmi les entreprises proposant les logiciels véhicules de base, les middleware et les plateformes OTA dont les constructeurs ont besoin pour gérer les mises à jour, la cybersécurité et la validation de sécurité fonctionnelle. Les projets de recherche industriels et les rapports de marché indiquent une croissance rapide : le marché mondial de l’OTA automobile devrait s’étendre fortement au cours de la prochaine décennie à mesure que les constructeurs convertissent des fonctionnalités produits en services logiciels.
Validation, laboratoires et l’apport autrichien
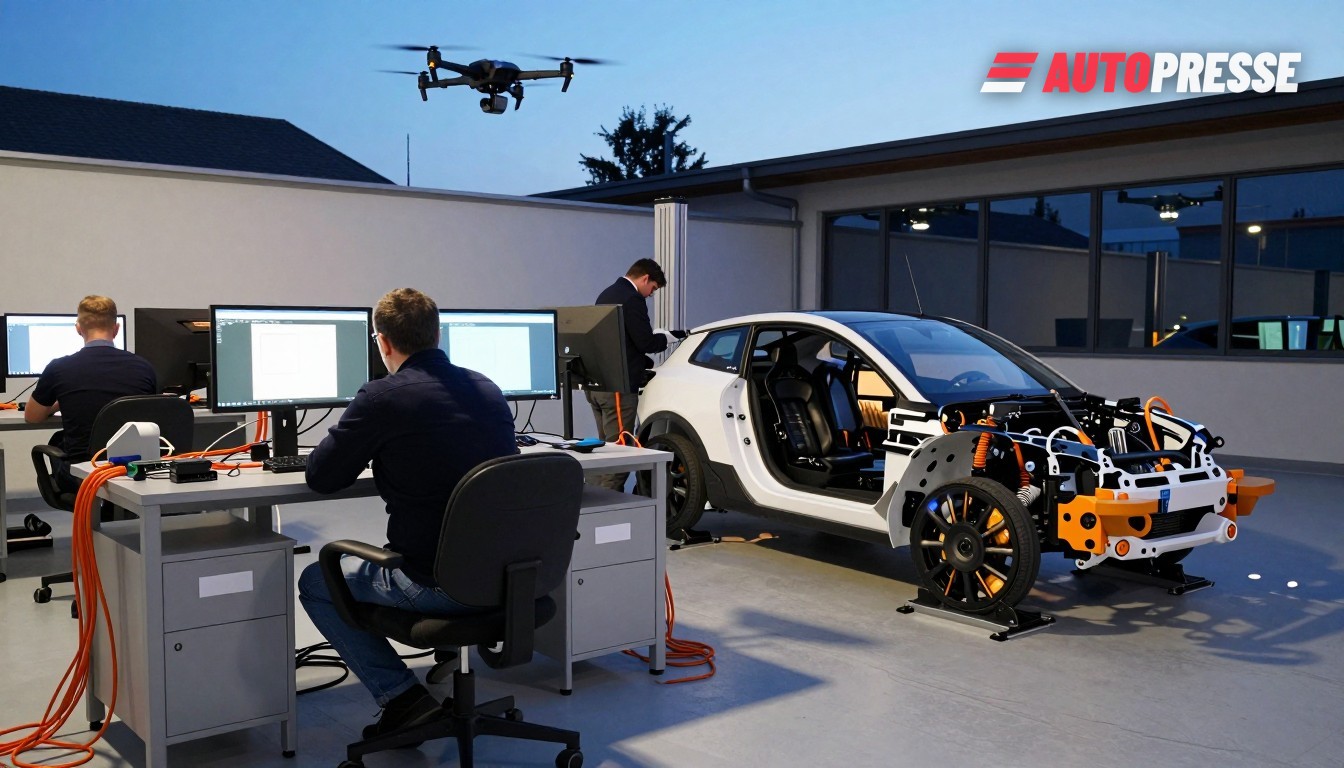
À mesure que les fonctions migrent vers le logiciel, la capacité de test devient un goulot d’étranglement. AVL List — le spécialiste de l’agrégat et des essais basé à Graz — met en avant des systèmes d’essai tout au long du cycle de vie pour batteries, onduleurs, moteurs électriques et validation logicielle, et a étendu ses laboratoires et systèmes pour soutenir les programmes des constructeurs. Cette capacité de test est importante pour les constructeurs allemands et pour le nombre croissant de véhicules assemblés en Autriche : l’usine de Magna Steyr à Graz, par exemple, exploite des lignes de production mixtes qui incluent désormais des programmes VE et exige donc une intégration étroite de la validation logicielle et matérielle.
Les fournisseurs autrichiens de composants affinent également des niches autour de la puissance électronique, du refroidissement et du matériel de sécurité dont dépendent les SDV : les développements de Miba pour la gestion thermique et les résistances haute tension montrent comment la R&D des fournisseurs s’aligne sur des plates‑formes VE axées sur le logiciel qui reposent sur une électronique de puissance compacte et fiable. Ces pièces réduisent le risque système lors de changements OTA répétés et d’un fonctionnement à haute puissance.
Ce que cela signifie pour le marché
Premièrement, le logiciel devient un différenciateur produit principal. Les constructeurs qui combinent un calcul haute performance (puces et matériel), un système d’exploitation robuste, des pipelines OTA sécurisés et une validation rapide pourront ajouter des fonctionnalités après la vente et monétiser des services logiciels. La lettre d’intention de Volkswagen avec Qualcomm et le déploiement public de MB.OS par Mercedes illustrent deux voies différentes vers le même objectif : du silicium externalisé associé à des écosystèmes logiciels internes ou partenaires.
Deuxièmement, les fournisseurs et les maisons d’essai sont gagnants. Les investissements dans les laboratoires, la validation HIL/HIL‑to‑cloud et le refroidissement d’électronique de puissance se traduiront par des contrats pour des entreprises comme AVL et Miba ; les rang‑1 fournissant des piles OTA et middleware de confiance seront des gardiens des stratégies logicielles des constructeurs.
Troisièmement, le déficit de compétences compte. Les SDV exigent des ingénieurs logiciels, des experts en cybersécurité et des ingénieurs validation — un défi pour les constructeurs et les fournisseurs mais une opportunité pour les clusters technologiques allemands et autrichiens de conserver des travaux à plus forte valeur ajoutée alors que l’industrie se repositionne de l’assemblage massif de matériel vers des opérations logicielles continues. Les rapports sectoriels soulignent une forte croissance des marchés OTA et la nécessité d’orchestrer en toute sécurité des mises à jour multi‑ECU.
Marché B2B pour concessionnaires sur WorldTrader24 →
Sources : Volkswagen Group, Mercedes‑Benz Media, MarkLines, SDV Sector, AVL List, Magna Steyr