Łańcuchy motoryzacyjne w Niemczech i Austrii cicho przechodzą od linii dostaw opartych na narzędziach do elastycznej produkcji na żądanie — i ma to znaczenie dla kierowców, dealerów i kierowników zakładów borykających się z długimi terminami dostaw części. Ostatnie działania dostawców pierwszego stopnia, serwisów usługowych i stowarzyszeń branżowych pokazują, że produkcja addytywna (AM, czyli druk 3D) przechodzi z laboratorium prototypowego na halę produkcyjną, oferując szybsze części zamienne, niższe stany magazynowe i nowych lokalnych dostawców dla OEM-ów i warsztatów.
Dowody i moce produkcyjne: maszyny, umowy i sojusze
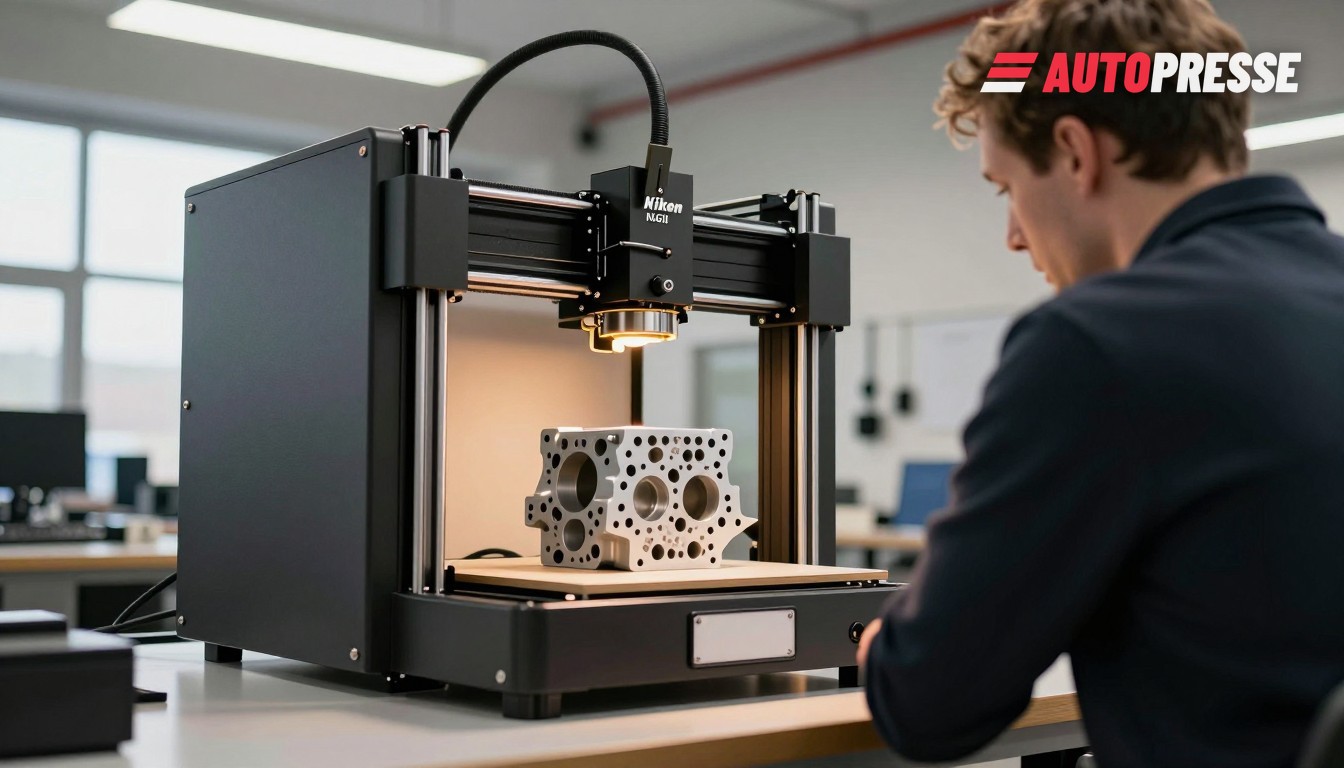
19 sierpnia 2026 r. Additive Solution Center firmy Bosch w Norymberdze zademonstrowało potencjał technologii, drukując 3D jednoczęściowy blok silnika V8 z aluminium na maszynie Nikon SLM NXG XII 600 — demonstrator techniczny, który partnerzy określili jako dowód, że AM może sięgać po złożone, wysokowartościowe zastosowania motoryzacyjne i skracać czasy wykonania narzędzi.
Mniejsi usługodawcy idą w ich ślady: mająca siedzibę w Stuttgarcie firma Cirp zwiększyła moce w obszarze polimerowego SLS, instalując TPM3D S480, aby wspierać funkcjonalne części motoryzacyjne i małoseryjną produkcję, podkreślając przesunięcie z prototypowania w stronę powtarzalnej produkcji. Aktualizacja Cirp została ogłoszona 22 lipca 2026 r.
Konsolidacja branży i budowanie rynku również przyspieszają. 14 września 2026 r. Bechtle Additive Manufacturing Deutschland sfinalizowało nabycie aktywów, które wzmacnia jego obecność w druku 3D opartym na technologii HP w całych Niemczech i Austrii, sygnalizując rosnącą skalę komercyjną na rynku AM w regionie DACH.
Na poziomie sieciowym niemieckie stowarzyszenie Verband 3DDruck i austriackie AM‑Austria uzgodniły w sierpniu 2026 r. pogłębienie współpracy, tworząc transgraniczne grupy robocze i wspólne wydarzenia w celu przyspieszenia wdrażania przemysłowego. „Produkcja addytywna od dawna stała się czymś więcej niż pojedynczą technologią” — cytował komunikat — linia ta określa cel partnerstwa, jakim jest powiązanie badań, dostawców i użytkowników w obu krajach.
Skala rynku i impet
Skala stojąca za tymi ruchami nie jest marginalna: przemysłowy rynek druku 3D w Niemczech był wyceniany na około 2,4 mld euro w 2025 r. i nadal wykazuje silny wzrost, przy czym produkcja seryjna, druk części zamiennych i narzędzi należą do najszybciej rosnących segmentów. Ten przemysłowy potencjał czyni region żyzną podstawą do skalowania AM w motoryzacji.
Co to oznacza dla rynku
Dla kierowców i warsztatów: szybszy dostęp do trudno dostępnych części i mniej tygodniowych przestojów, gdy zniknęły narzędzia produkcyjne. Dla dealerów i operatorów flot: możliwość pozyskania niskonakładowych, wysokowartościowych komponentów lokalnie zamiast oczekiwania na przesyłki transgraniczne. Dla dostawców i zakładów: AM otwiera nowe modele biznesowe — płatne usługi druku, cyfrowe zapasy i produkcję małych partii na żądanie — które obniżają koszty magazynowania i skracają cykle rozwojowe.
Są też zastrzeżenia. Demonstratory takie jak blok V8 Boscha udowadniają możliwości, ale nie oznaczają natychmiastowej szerokiej adopcji seryjnej: kwalifikacja, koszt na część, materiały i kontrola jakości pozostają przeszkodami. Mimo to kombinacja eksperymentów dostawców pierwszego stopnia, modernizacji usługodawców i zbliżenia stowarzyszeń branżowych sugeruje wyraźną, praktyczną ścieżkę od projektów pilotażowych do wdrożonych narzędzi produkcyjnych w ciągu najbliższych dwóch do pięciu lat.
Rynek pojazdów B2B WorldTrader24 dla dealerów →
Źródła: TCT Magazine, AM‑Austria, Bechtle, TPM3D, 3D On Demand