Branża motoryzacyjna w Niemczech i Austrii cicho przekształca się w branżę energetyczną. Producenci samochodów i partnerzy przemysłowi uruchamiają duże stacjonarne systemy bateryjne, podpisują partnerstwa z zakładami energetycznymi i wchodzą w handel energią — zmiany, które przekształcają ekonomię zakładów produkcyjnych oraz rolę akumulatorów pojazdów w krajowych sieciach. Dla kierowców, dealerów i dostawców oznacza to, że miejsca produkcji będą coraz aktywniej zarządzać przepływami energii tak jak zapasami części.
Niemcy: producenci samochodów wykraczają poza samochody
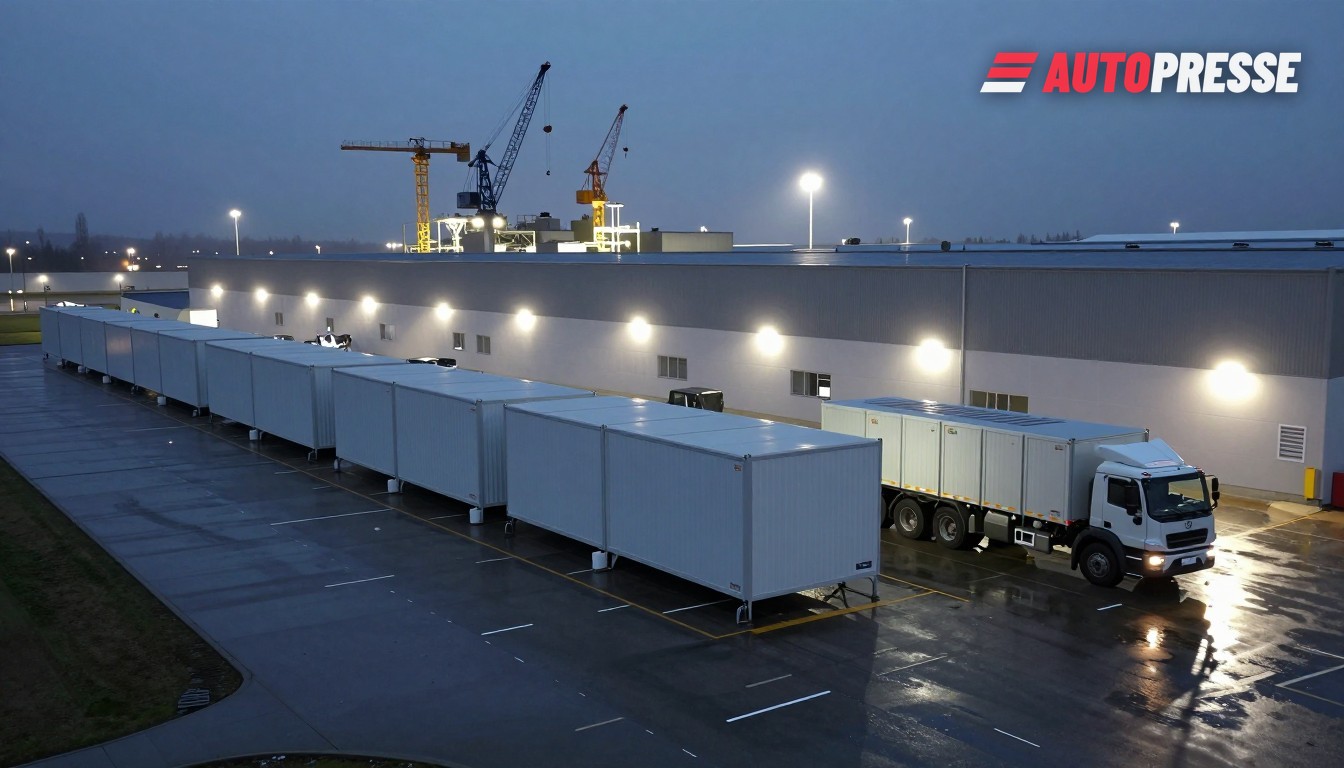
Energetyczne ramię Volkswagen Group, Elli, podłączyło duże PowerCenter w Salzgitter — system o mocy około 20 MW i pojemności 40 MWh, który jest już wykorzystywany do udziału na rynkach energetycznych i usług bilansujących. Projekt ma wyraźnie na celu powiązanie produkcji ogniw Grupy ze stacjonarną akumulacją i działalnością handlową w ramach PowerCo i Elli. „Dla nas magazynowanie energii i handel energią stanowią nowy strategiczny obszar działalności o dużym potencjale wzrostu” — powiedział prezes Volkswagena Oliver Blume, gdy aktywo weszło do eksploatacji.
Mercedes‑Benz również eksperymentuje z nielitowymi magazynami stacjonarnymi: firma zamówiła 11 MWh baterię Organic SolidFlow dla swojego zakładu w Rastatt, aby wygładzać zmienną produkcję PV i zmniejszyć zależność od konwencjonalnych źródeł zapasowych. Projekt testowy ogłoszono w marcu 2024 r. i planowano jego wdrożenie w 2025 r. jako element łączenia instalacji fotowoltaicznych na dachach z magazynowaniem o dłuższym czasie trwania.
Austria: magazynowanie na skalę użyteczności i partnerstwa przemysłowe
Austriaccy gracze energetyczni i przemysłowi działają szybko. NGEN rozpoczęło budowę baterii 85 MW / 170 MWh w Wagenham w Górnej Austrii — zdaniem firmy jedno z największych w kraju aktywów BESS przeznaczonych do zapewnienia krytycznej elastyczności systemu i usług pomocniczych.
Uzupełniając to, Blackvolt zamknął finansowanie i rozpoczął prace ziemne nad projektem baterii na skalę użyteczności 18 MW / 36 MWh w Oberndorf bei Salzburg wiosną 2026 r., mając na celu wsparcie regionalnych źródeł odnawialnych i stabilności sieci.
Wiodący austriacki operator VERBUND przedłużył również długoterminowe strategiczne partnerstwo ze stalownią voestalpine w celu opracowania projektów magazynowania bateryjnego, wodoru i odnawialnych źródeł energii na terenach przemysłowych — co sygnalizuje skoordynowane działania przemysłowe mające zabezpieczyć energię i elastyczność dla energochłonnej produkcji.
Co to oznacza dla rynku
Te projekty przekształcają fabryki i miejsca dostawców w zasoby sieciowe. Dla producentów samochodów oznacza to dwa jasne efekty: zmniejszenie narażenia na zmienne ceny energii na rynku spot oraz potencjalna nowa linia biznesowa wynikająca z elastyczności i handlu. Volkswagen już rozpoczął testy handlu rynkowego ze swoim PowerCenter w Salzgitter, a partnerzy przemysłowi w Austrii planują wielomegawatowe instalacje do sprzedaży mocy bilansującej.
Dla dostawców i lokalnych operatorów sieci zmiana stawia nowe pytania planistyczne — zdolność przyłączeniowa sieci, pozwolenia i bezpieczeństwo dużych systemów stacjonarnych oraz nowe modele kontraktowania z zakładami energetycznymi. Dla dealerów i końcowych klientów ostatecznie wpłynie to na ekonomię pojazdów elektrycznych: agregowane magazyny (w tym V2G i zasoby mieszkaniowe) stają się częścią szerszej zarządzanej sieci akumulatorów, która może obniżyć koszty ładowania i w niektórych programach generować przychody dla właścicieli.
Wdrażanie pozostaje projektem po projekcie: pilotaże takie jak bateria Organic SolidFlow w Rastatt i budowy na skalę użyteczności w Górnej Austrii pokazują różnorodność techniczną (systemy przepływowe kontra litowe) i podkreślają, że oba kraje postrzegają magazynowanie przemysłowe jako narzędzie do stabilizacji sieci przy jednoczesnej dekarbonizacji produkcji pojazdów.
Samochody elektryczne na WorldTrader24 →
Źródła: Volkswagen Group, NGEN, Blackvolt, VERBUND, Reuters, pv‑magazine