Rynek części zamiennych dla motoryzacji w Niemczech i Austrii nie jest przekształcany przez pojedynczego producenta OEM, lecz przez ruchy logistyczne: magazyny centralne, odbiór paczek 24/7 i szybka dystrybucja online skracają czas napraw i zmuszają dilersów, warsztaty oraz dostawców części do adaptacji. Ma to znaczenie dla kierowców oczekujących szybkich napraw, dla dilersów i niezależnych warsztatów, które muszą gwarantować dostępność, oraz dla pracowników logistyki, których zmieniają się zmiany i miejsca pracy.
Szybkość i przetasowanie: nowe huby, sieci i zapasy
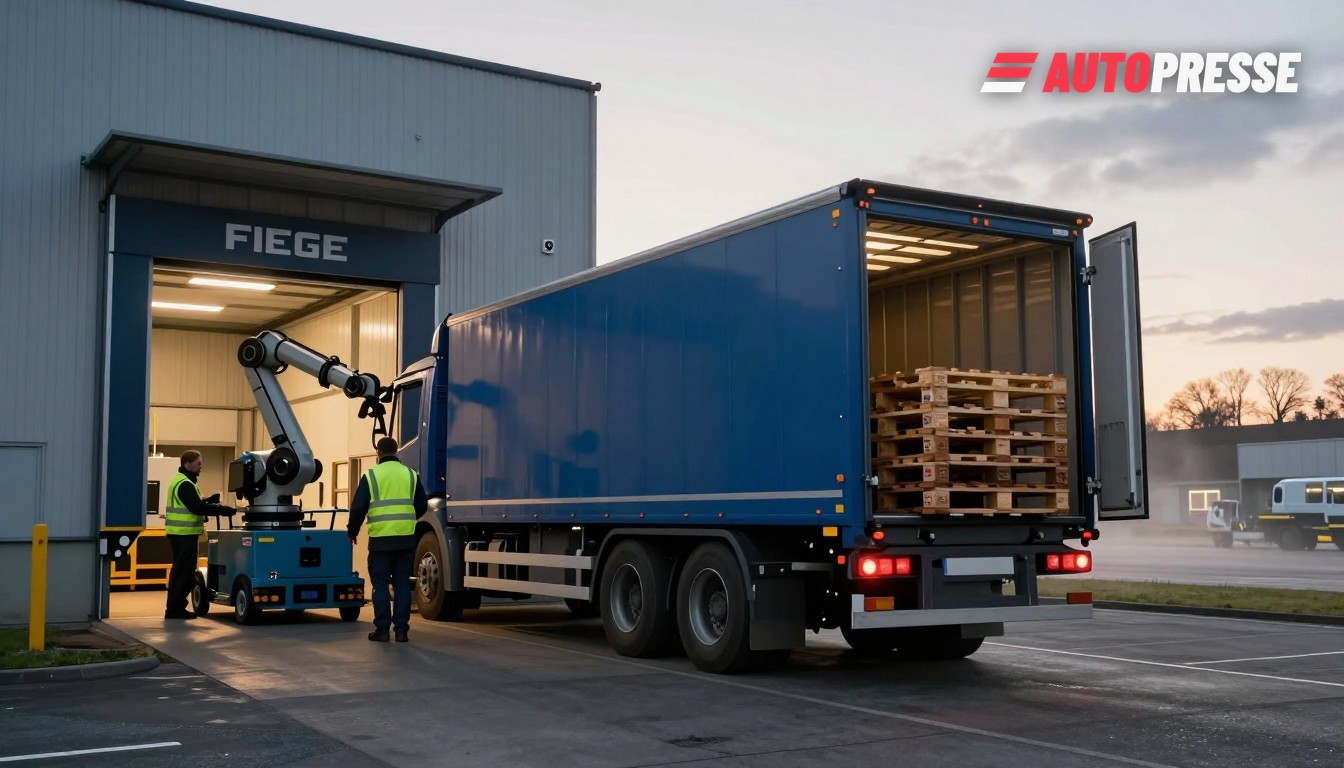
W tym roku duże kontrakty logistyczne i nowe centra dystrybucyjne skoncentrowały moce przerobowe. FIEGE przejęła obsługę centralnego magazynu części zamiennych MANN+HUMMEL w Niederaichbach z dniem 1 stycznia 2026 r.; obiekt obejmuje około 40 000 m², a kontrakt utrzymuje około 200 pracowników na tym miejscu, jak podają firmy.
Równocześnie hurtownie cyfrowe rozszerzają swoją sieć. AUTODOC poinformował, że przychody ze sprzedaży wzrosły do 1 003,4 mln € w I połowie 2026 r. i opisał dalsze wdrażanie europejskiej sieci dystrybucyjnej — nowe magazyny 3PL ruszyły w Belgii i Wielkiej Brytanii w pierwszej połowie roku. AUTODOC przesuwa też swój biznes B2B w stronę modelu cyfrowego, aby przyspieszyć realizację zamówień.
Regionalni i wyspecjalizowani gracze logistyczni zabezpieczają także dostawy tego samego dnia i nocne. K&P (KPC) raportuje około 17 000 SKU magazynowanych w swoim hubie w Wiesbaden, z ponad 25 oddziałami w Niemczech oraz lokalnymi placówkami w Wiedniu i Linzu obsługującymi Austrię — i potwierdza dostawy w ciągu kilku godzin lub tego samego dnia w ramach umów SLA.
Na ostatniej mili LPR zintegrował paczkomaty myflexbox ze swoją siecią ekspresową na noc 28 maja 2026 r., umożliwiając bezkontaktowy odbiór pilnych przesyłek B2B w Niemczech i Austrii do godz. 07:00 następnego ranka — praktyczny model szybkiej realizacji dla części zamiennych i techników serwisowych.
Producenci i dostawcy tier‑one również poszerzają ofertę aftermarketową: ContiTech dodał w 2025 r. ponad 1 000 nowych pozycji podwozia i układu kierowniczego i sygnalizował dalszą ekspansję portfela w 2026 r., co odzwierciedla wysiłki dostawców mające na celu skrócenie czasu poszukiwania i oczekiwania warsztatów.
Co to oznacza dla rynku
Dane pokazują, że te zmiany logistyczne odpowiadają realnemu zapotrzebowaniu. Badanie Wolk & Nikolic z czerwca 2026 r. przeprowadzone wśród 200 niemieckich warsztatów wykazało wzrost pozyskiwania przez kanały: niezależne warsztaty (IAM) wciąż kupują 71% części za pośrednictwem niezależnych hurtowników, ale 39% zgłasza zwiększone pozyskiwanie wielokanałowe w ciągu ostatnich pięciu lat, ponieważ dostępność decyduje o wyborach. Raport podkreśla, że to operacyjna dostępność — a nie lojalność wobec kanału — często determinuje, skąd warsztaty pozyskują części.
Konsolidacja w branży odzwierciedla logistyczną zmianę. Frost & Sullivan odnotowuje, że europejskie grupy zakupowe osiągnęły skonsolidowany obrót w wysokości 155,0 mld € w 2025 r., a grupy zakupowe i dystrybutorzy konsolidują zaopatrzenie, cyfrową kontrolę zapasów i dostęp do dostawców, by zamykać luki w dostępności na rynkach. Ta konsolidacja, razem z szybszą infrastrukturą realizacji, umożliwia naprawy tego samego dnia i szersze pokrycie rynku częściami, zarówno marek chińskich, jak i tradycyjnych.
Dla kierowców skutkiem są krótsze czasy oczekiwania w warsztatach; dla dilerów i niezależnych warsztatów podnosi to poprzeczkę w zakresie przejrzystości stanów magazynowych i zamawiania cyfrowego. Dla pracowników logistyki i operatorów magazynów zmiana oznacza większe centra centralne, kompletację i pakowanie na nocne zmiany oraz nowe procedury przy paczkomatach. Dostawcy, którzy rozszerzą zakres SKU i nawiążą współpracę z 3PL, zyskują teraz dostęp do szybkiej dystrybucji, której niewiele lokalnych hurtowni jest w stanie dorównać.
Rynek B2B WorldTrader24 dla dealerów →
Źródła: FIEGE Logistics, AUTODOC, K&P (KPC Warehouse), LOGISTRA (LPR/myflexbox), Wolk & Nikolic, Frost & Sullivan, Continental, ATR