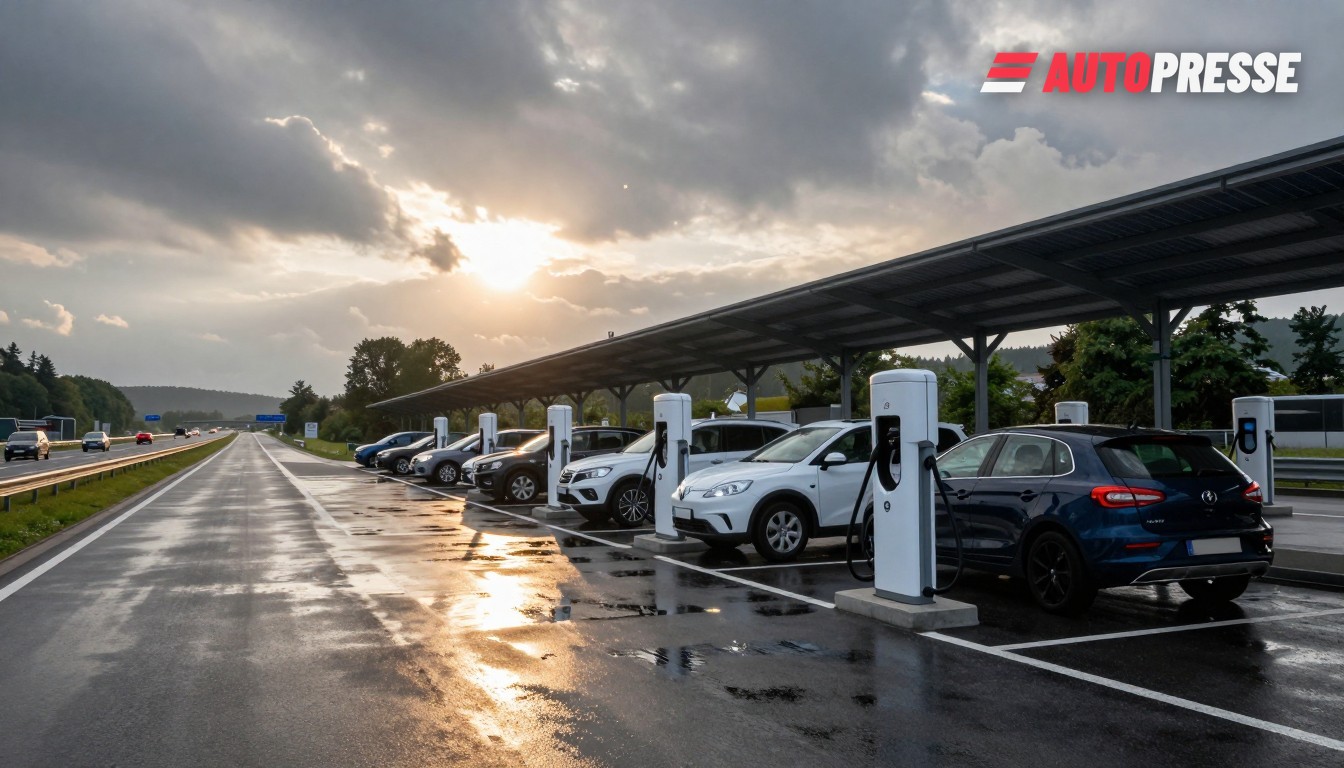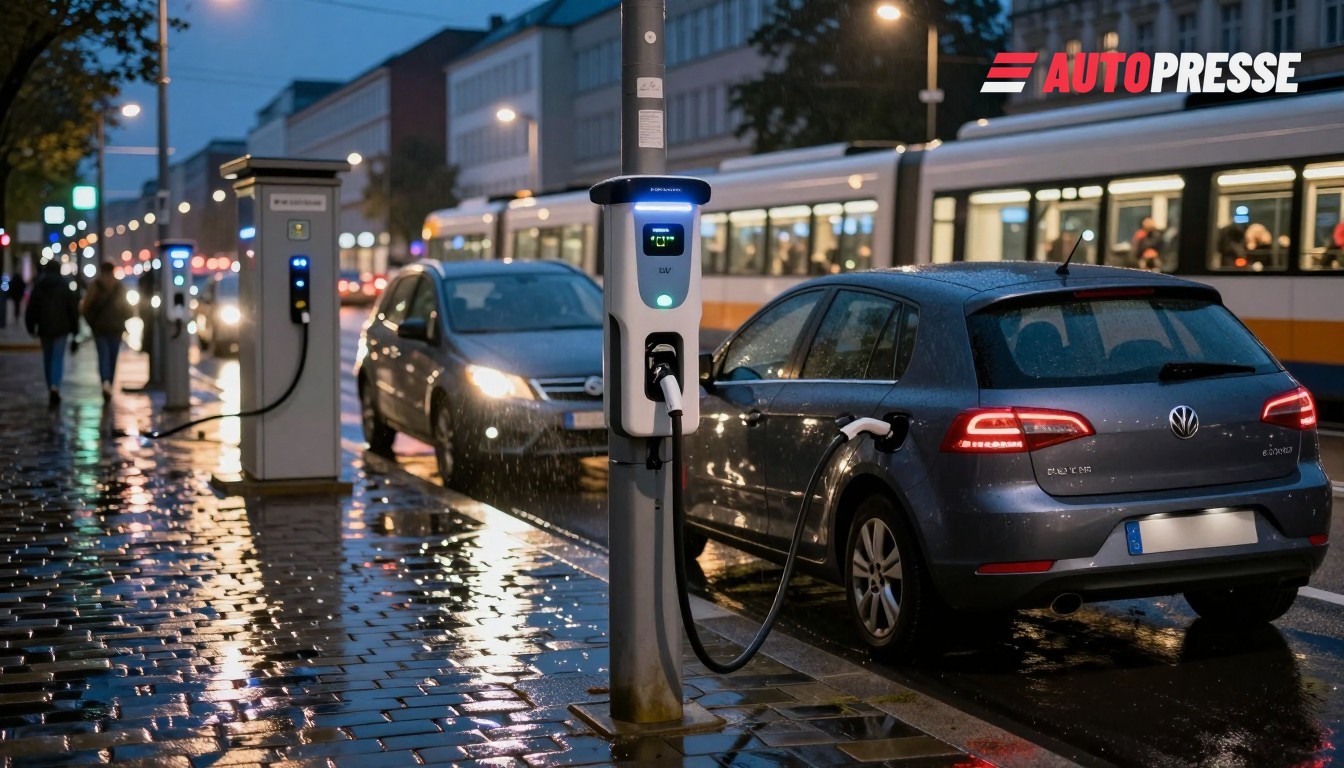
Die öffentliche Ladeinfrastruktur in Deutschland verlagert sich von einem motorways‑first‑Ausbau zu einer Zweigleisigkeit, die einfache, bezahlbare Straßenladepunkte in dichten Stadtvierteln fördert, während Betreiber gleichzeitig um leistungsstarke Korridor‑Hubs konkurrieren. Das ist relevant für städtische Fahrer ohne eigene Stellplätze, Händler, die gebrauchte E‑Fahrzeuge mit unterschiedlichen Reichweitenprofilen verkaufen, und Versorgungsunternehmen, die lokale Netze ausbalancieren müssen.
Laternenpfahl‑Laden wird zum Mainstream
In Berlin hat sich das Laternenpfahl‑Modell vom Pilotprojekt zur Skalierung entwickelt: ubitricity markierte am 1. April 2026 seinen 1.000. öffentlichen Ladepunkt in der Stadt und betreibt nach Unternehmensangaben inzwischen mehr als ein Viertel der öffentlichen Steckdosen der Hauptstadt. Das öffentliche Netz Berlins ist auf rund 3.800 öffentliche Ladepunkte gewachsen — mehr als das Dreifache der Zahl Ende 2022 — wobei Straßenladepunkte einen wachsenden Anteil dieses Zuwachses ausmachen. Diese kleineren Wechselstrom‑Installationen sind kostengünstiger zu errichten und bieten Fahrern ohne privaten Stellplatz eine realistische Option fürs nächtliche Laden.
Leistungsstarke Hubs bleiben unverzichtbar
Gleichzeitig expandiert das Hochleistungs‑Laden (HPC) weiter: Branchenbenchmarks zeigen, dass die HPC‑Basis in Deutschland und der Bedienkomfort steigen, während Betreiber 150 kW+ Punkte entlang innerstädtischer Routen und an Handelsstandorten hinzufügen. Von großen Energiegruppen unterstützte Betreiber sagen, sie planen weitere Rollouts und die Einführung von Plug & Charge an wichtigen Autobahnstandorten ab 2026, während einige Netzwerke hunderte neuer HPC‑Punkte pro Jahr anstreben, um Fernverkehr und Flottenkunden zu bedienen.
Was das für den Markt bedeutet
Für Fahrer: Stadtbewohner, die nicht zu Hause laden können, erhalten zunehmend kostengünstigen Zugang — sie werden jedoch weiterhin auf eine Mischung aus langsamen Straßenladepunkten für tägliche Auffüllungen und wenigen, schnelleren Hubs für längere Fahrten angewiesen sein. Für Händler und Remarketer: Mehr städtische Ladeinfrastruktur reduziert Reichweiten‑Angst‑Aufschläge bei Fahrzeugen mit geringerer Reichweite und verändert, welche Gebrauchtmodelle ihren Wert behalten. Für Energieunternehmen und Stadtplaner: Der doppelte Ausbau erzwingt Investitionsabwägungen zwischen Netz‑Aufrüstungen für dichte HPC‑Parks und flächendeckendem Ausbau von schwachleistungsfähigen Straßenpunkten; Betreiber antworten mit unterschiedlichen Geschäftsmodellen (Laternenpfahl‑Nachrüstungen, Supermarkt‑Tankstellen‑Hubs und größere HPC‑Parks).
Praktische Herausforderungen bleiben bestehen: Straßenladepunkte benötigen klare lokale Regeln zu Parken und Blockieren, und HPC‑Standorte erfordern Netzanschluss und Gewerbeflächen, die Verweilzeiten erzeugen. Betreiber und Städte entwerfen Einsätze zunehmend gemeinsam, um lokale Fahrmuster und verfügbare Netzkapazität zu berücksichtigen, anstatt nur nach Schlagzeilen‑Ladepunktzahlen zu streben.
Elektroautos auf WorldTrader24 entdecken →
Quellen: ubitricity, Ladestandorte (Stadtlade‑Daten), AUTO BILD / P3 HPC‑Report, E.ON Drive Infrastructure / Branchenangaben