Publiczna scena ładowania w Niemczech przechodzi od budowy skoncentrowanej na autostradach do strategii dwu‑torowej, która wprowadza proste, niedrogie ładowarki przy ulicach w gęsto zabudowanych dzielnicach, podczas gdy operatorzy nadal ścigają się, aby dodać centra wysokiej mocy. Ma to znaczenie dla miejskich kierowców bez prywatnego miejsca parkingowego, dealerów sprzedających używane EV o różnych profilach zasięgu oraz dostawców energii równoważących lokalne sieci.
Ładowanie przy latarniach wchodzi do głównego nurtu
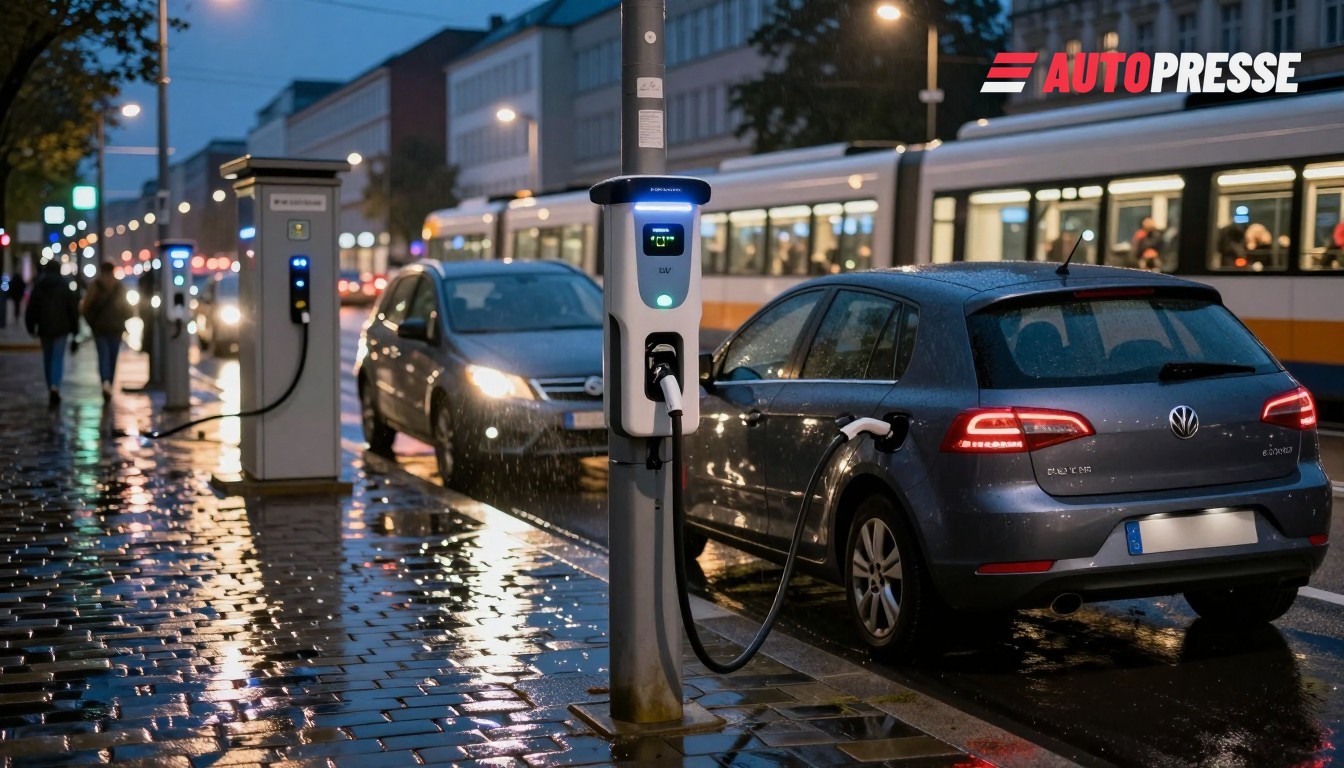
W Berlinie model ładowania przy latarniach przeszedł od pilota do skali: ubitricity odnotowało swoje 1 000. publiczne stanowisko ładowania w mieście 1 kwietnia 2026 r. i obecnie obsługuje ponad jedną czwartą publicznych gniazdek w stolicy, podaje firma. Publiczna sieć Berlina urosła do około 3 800 publicznych punktów ładowania — ponad trzykrotnie więcej niż na koniec 2022 r. — przy czym ładowarki uliczne stanowią rosnący udział tego wzrostu. Te mniejsze instalacje prądu przemiennego (AC) są tańsze w wdrożeniu i dają kierowcom bez prywatnego parkingu realistyczną opcję ładowania nocnego.
Stacje wysokiej mocy pozostają niezbędne
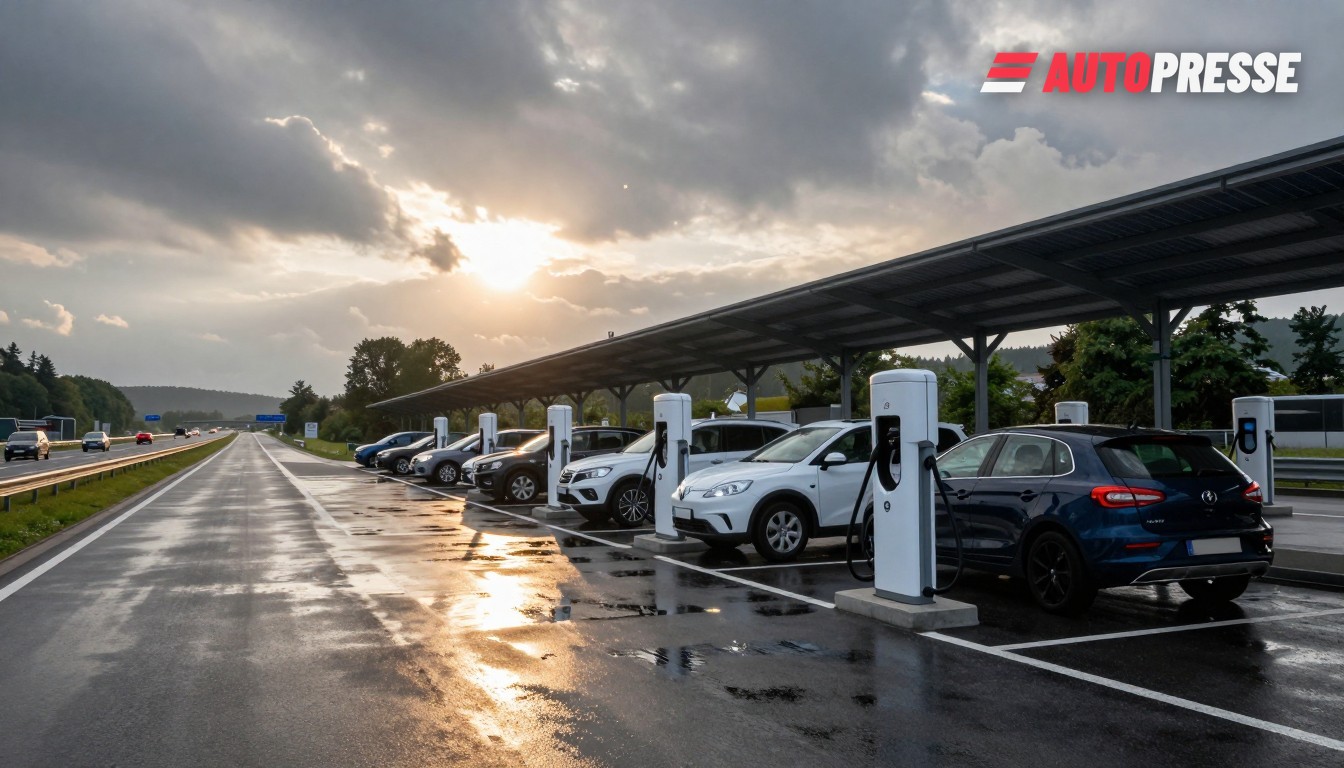
Równocześnie rozbudowa ładowania wysokiej mocy (HPC) trwa: benchmarki branżowe pokazują poprawę bazy HPC i komfortu użytkowników w Niemczech, gdy operatorzy dodają punkty 150 kW+ wzdłuż tras międzymiastowych i w miejscach handlowych. Duzi operatorzy wspierani przez grupy energetyczne deklarują dalsze wdrożenia i wprowadzenie Plug & Charge na głównych stacjach przy autostradach od 2026 r., podczas gdy niektóre sieci celują w setki nowych punktów HPC rocznie, aby obsługiwać podróże dalekobieżne i klientów flotowych.
Co to oznacza dla rynku
Dla kierowców: mieszkańcy miast, którzy nie mogą ładować w domu, zyskają rosnący, niskokosztowy dostęp — nadal jednak będą polegać na mieszaninie wolniejszych ładowarek ulicznych do codziennych doładowań oraz mniejszej liczby szybszych hubów na dłuższe trasy. Dla dealerów i odsprzedawców: większa dostępność ładowania w miastach obniża premię za niepokój o zasięg w przypadku BEV o krótszym zasięgu i zmienia, które używane modele utrzymują wartość. Dla firm energetycznych i planistów miejskich: podwójna rozbudowa wymusza decyzje inwestycyjne między modernizacjami sieci pod gęste parki HPC a szerokim wdrożeniem niskomocowych punktów ulicznych; operatorzy odpowiadają różnymi modelami biznesowymi (adaptacje latarni, huby przy sklepach spożywczych i większe parki HPC).
Praktyczne wyzwania pozostają: ładowarki uliczne potrzebują jasnych lokalnych zasad dotyczących parkowania i blokowania, a site'y HPC wymagają przyłączeń do sieci oraz komercyjnych lokalizacji, które przyciągają czas postoju. Operatorzy i miasta coraz częściej współprojektują wdrożenia, aby dopasować je do lokalnych wzorców podróży i dostępnej pojemności sieci, zamiast jedynie gonić za nagłówkowymi liczbami punktów ładowania.
Oferty samochodów elektrycznych na WorldTrader24 →
Źródła: ubitricity, Ladestandorte (dane o ładowaniu w mieście), AUTO BILD / raport P3 o HPC, E.ON Drive Infrastructure / oświadczenia branżowe