德国的公共充电格局正从以高速公路为先的建设模式,转向双轨战略:在密集城市社区推广简单、低成本的路边充电器,同时运营商仍在竞相增设高功率走廊枢纽。这对没有私家停车位的城市驾驶者、出售续航表现各异的二手电动车的经销商,以及需要平衡局部电网的公用事业公司都具有重要影响。
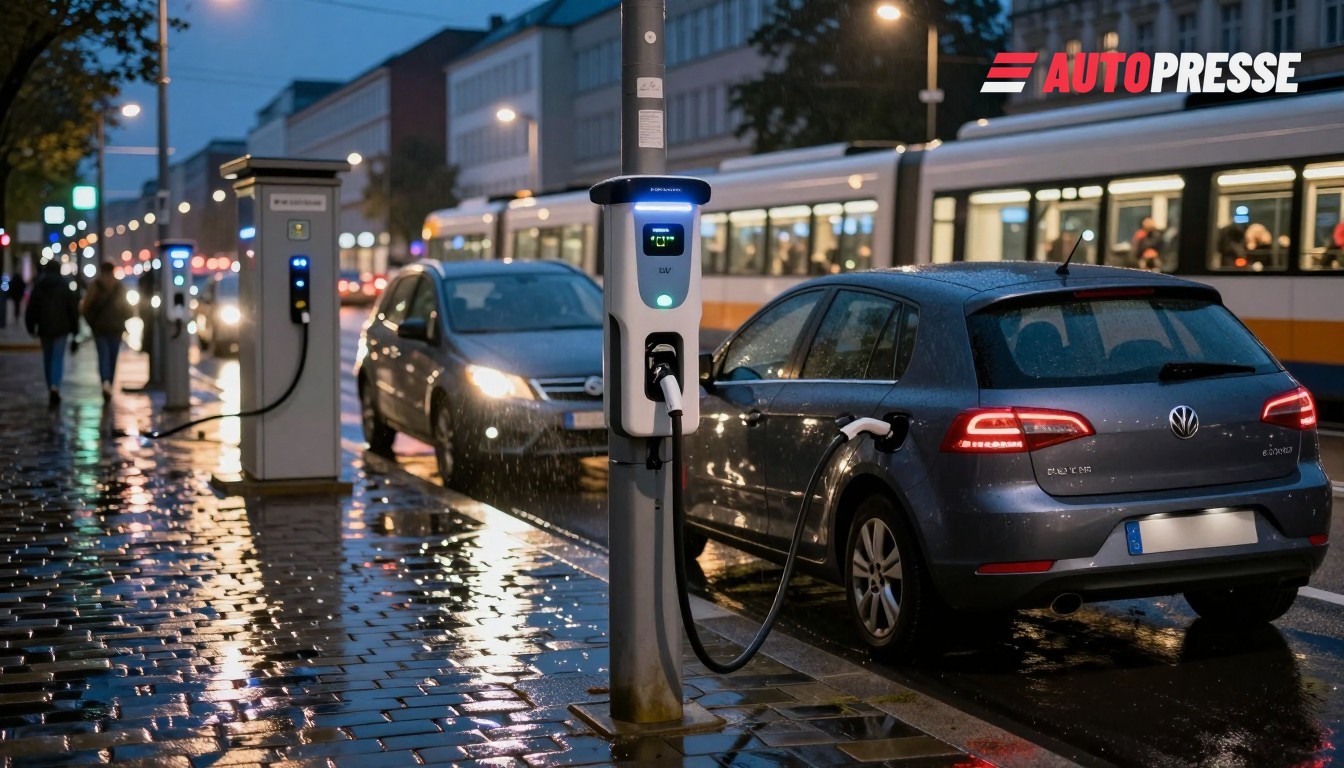
路灯充电进入主流
在柏林,路灯充电模式已从试点迈向规模化:ubitricity 表示,于 2026 年 4 月 1 日在该市完成第 1,000 个公共充电点的标志性里程碑,目前其运营的公共插座占首都公共插座总数的四分之一以上。柏林的公共网络已增长到大约 3,800 个公共充电点——比 2022 年底的总量增长超过三倍——其中街边充电器在这波扩张中占比不断上升。这类较小的交流(AC)装置部署成本更低,为缺乏私人停车位的驾驶者提供了现实的夜间充电选项。
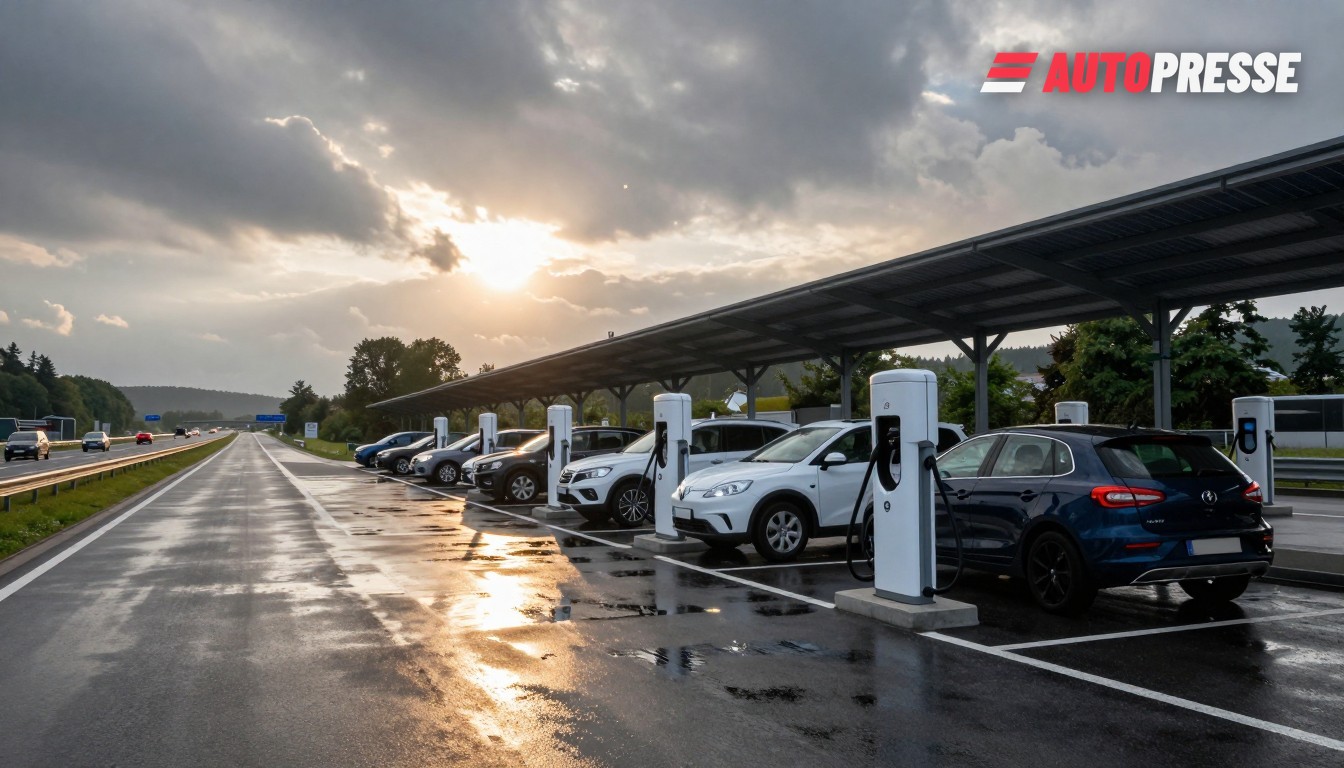
高功率枢纽仍不可或缺
与此同时,高功率充电(HPC)仍在持续扩展:行业基准数据显示,随着运营商在城际路线和零售点增加 150 kW 及以上的充电点,德国的 HPC 基础和用户舒适度在改善。由大型能源集团支持的运营商表示,计划继续铺设并从 2026 年起在主要高速公路站点引入 Plug & Charge,同时一些网络目标是每年新增数百个 HPC 点,以服务长途出行和车队客户。
这对市场意味着什么
对驾驶者来说:无法在家充电的城市居民将获得日益增多且成本较低的接入——但他们仍将依赖以慢速街边充电器进行日常补电,并在长途出行时使用更少但更快的枢纽。对经销商和二手车交易商来说:更多城市充电基础设施将降低对低续航 BEV 的里程焦虑溢价,并改变哪些二手车型更能保值。对能源公司和城市规划者来说:双轨建设迫使在为密集的 HPC 园区升级电网和在更广区域铺开低功率街边充电点之间做出投资权衡;运营商对此以不同的商业模式回应(路灯改造、超市加油区枢纽和更大的 HPC 园区)。
实际挑战依然存在:街边充电器需要明确的本地停车与阻挡规则,而 HPC 站点则需要电网接入与能吸引停留时间的商业场地。运营商与城市正越来越多地共同设计部署方案,以匹配本地出行模式和可用电网容量,而不是单纯追求充电点总数的头条。
来源:ubitricity、Ladestandorte(城市充电数据)、AUTO BILD / P3 HPC 报告、E.ON Drive Infrastructure / 行业声明