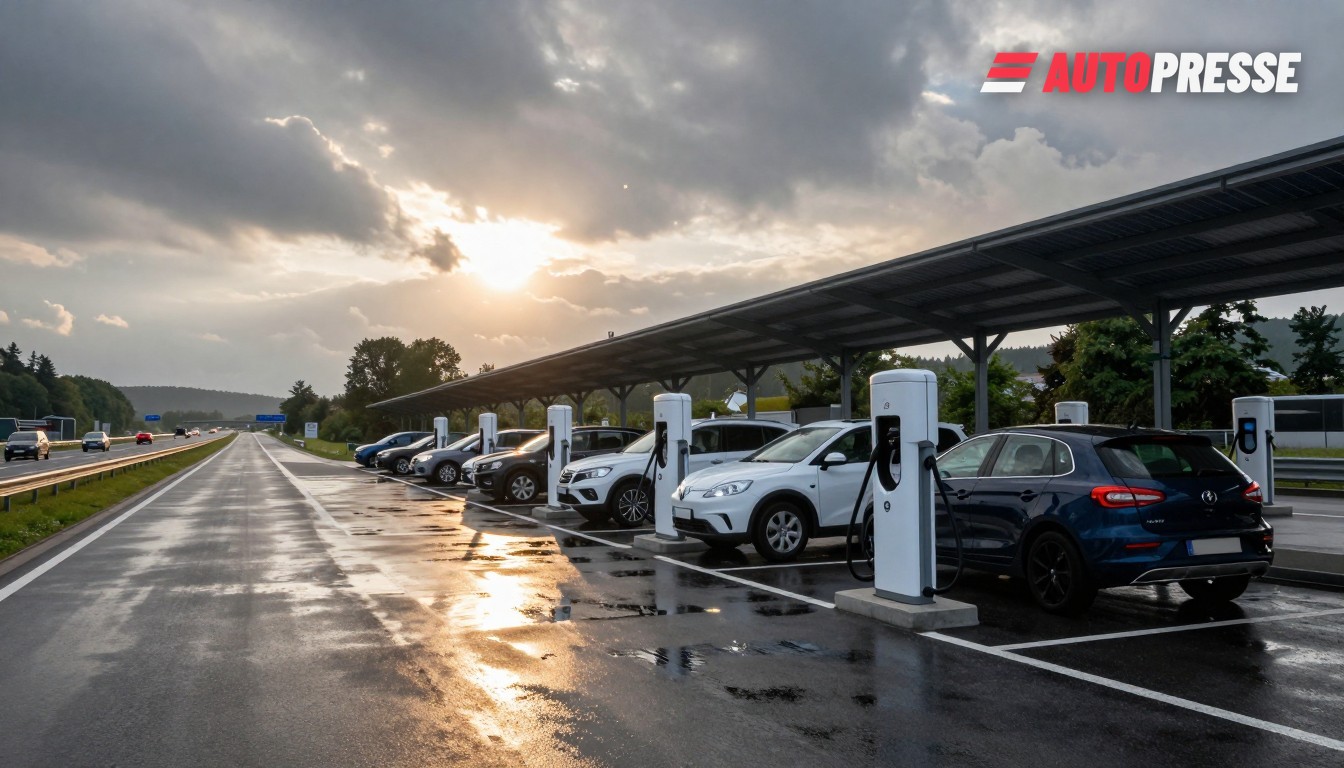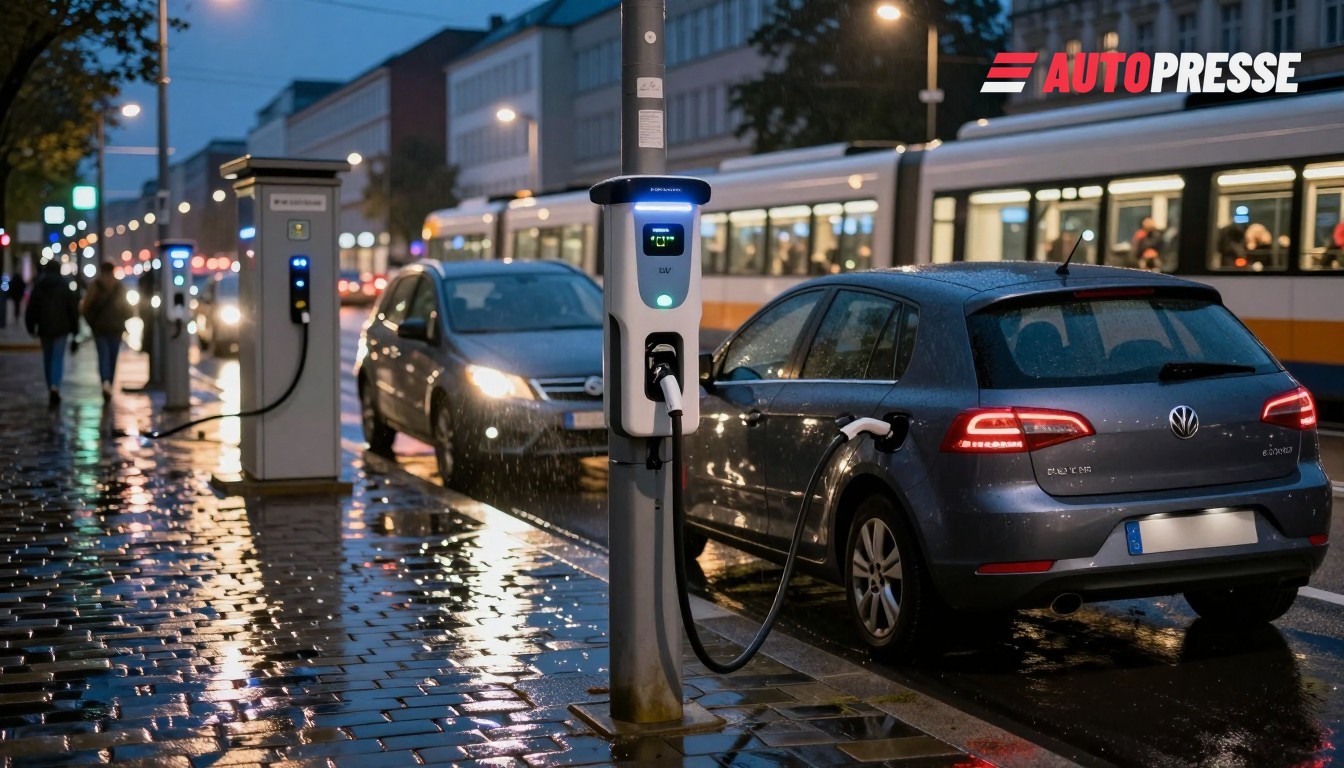
Scena încărcării publice din Germania se transformă, trecând de la o dezvoltare concentrată pe autostrăzi la o strategie cu două direcții care promovează încărcătoare simple și accesibile la nivelul străzii în cartierele dense ale orașelor, în timp ce operatorii continuă să concureze pentru a adăuga hub‑uri de putere mare pe coridoare. Aceasta contează pentru șoferii urbani fără parcare privată, pentru dealerii care vând vehicule electrice second‑hand cu profile de autonomie diferite și pentru companiile de utilități care echilibrează rețelele locale.
Încărcarea de pe stâlpi devine obișnuită
În Berlin modelul cu stâlpi a trecut de la pilot la scară: ubitricity a marcat cel de‑al 1.000‑lea punct public de încărcare din oraș la 1 aprilie 2026 și acum operează peste un sfert din prizele publice ale capitalei, spune compania. Rețeaua publică a Berlinului a crescut la aproximativ 3.800 de puncte publice de încărcare — de peste trei ori numărul orașului la sfârșitul anului 2022 — iar încărcătoarele stradale reprezintă o cotă tot mai mare din această extindere. Aceste instalații AC mai mici sunt mai ieftine de implementat și oferă șoferilor care nu au parcare privată o opțiune realistă pentru încărcarea peste noapte.
Hub‑urile de putere mare rămân esențiale
În același timp, încărcarea de mare putere (HPC) continuă să se extindă: benchmarking‑ul industriei arată îmbunătățirea bazei HPC din Germania și a confortului utilizatorilor, pe măsură ce operatorii adaugă puncte de 150 kW+ de‑a lungul rutelor interurbane și în locații comerciale. Operatorii susținuți de grupuri energetice mari spun că plănuiesc continuarea implementărilor și introducerea Plug & Charge în cadrul principalelor situri de pe autostradă începând din 2026, în timp ce unele rețele vizează sute de noi puncte HPC pe an pentru a deservi călătoriile pe distanțe lungi și clienții de tip flotă.
Ce înseamnă asta pentru piață
Pentru șoferi: locuitorii din orașe care nu pot încărca acasă vor beneficia de un acces în creștere, la costuri reduse — dar vor depinde în continuare de un mix de încărcătoare lente de stradă pentru reîncărcări zilnice și de mai puține hub‑uri mai rapide pentru călătorii lungi. Pentru dealeri și remarketeri: mai multă încărcare urbană reduce primele de anxietate legate de autonomie pentru BEV‑urile cu autonomie mai mică și schimbă ce modele second‑hand își păstrează valoarea. Pentru companiile energetice și planificatorii urbani: dezvoltarea duală impune compromisuri de investiții între modernizările de rețea necesare pentru parcuri HPC dense și extinderea pe scară largă a punctelor stradale de putere redusă; operatorii răspund cu modele de afaceri diferite (retrofituri pe stâlpi, hub‑uri în parcările supermarketurilor și parcuri HPC mai mari).
Rămân provocări practice: încărcătoarele de stradă au nevoie de reguli locale clare privind parcarea și blocarea, iar siturile HPC necesită racordare la rețea și locații comerciale care să atragă timp de staționare. Operatorii și orașele proiectează din ce în ce mai mult implementările în comun pentru a se potrivi tiparelor locale de deplasare și capacității rețelei disponibile, în loc să urmărească doar cifrele headline privind numărul de încărcătoare.
Autovehicule electrice pe WorldTrader24 →
Surse: ubitricity, Ladestandorte (date despre încărcarea din oraș), AUTO BILD / raport P3 HPC, E.ON Drive Infrastructure / declarații din industrie