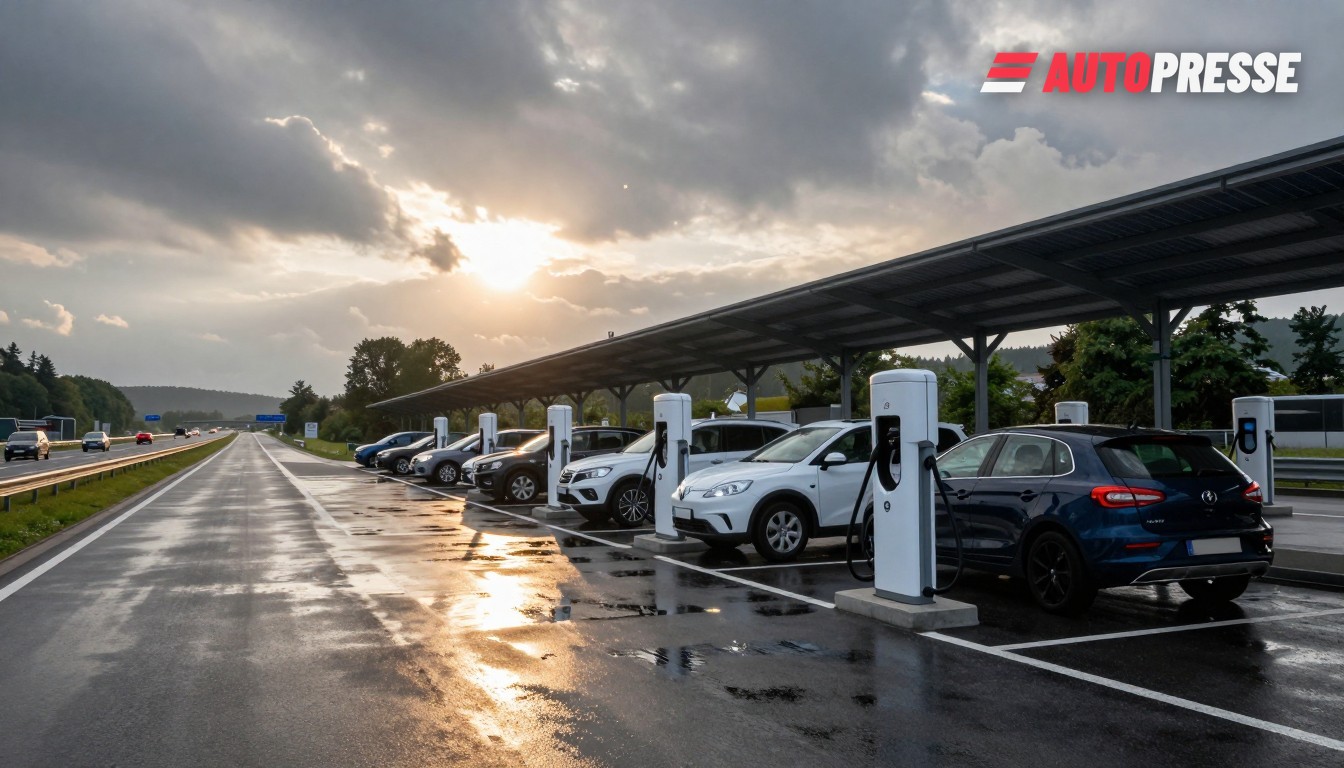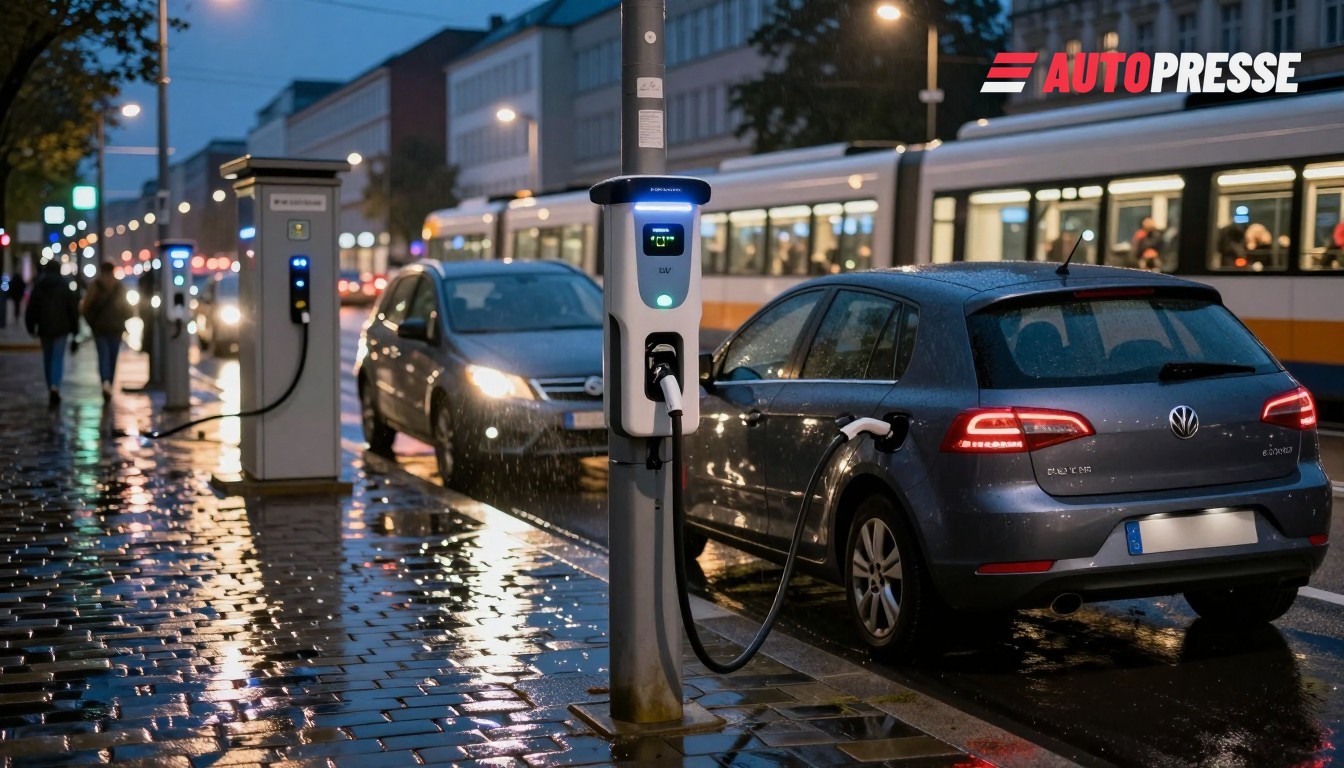
La scena della ricarica pubblica in Germania sta cambiando: dal modello di sviluppo focalizzato sulle autostrade si è passati a una strategia a doppia corsia che porta caricabatterie semplici e a basso costo nelle vie dei quartieri urbani densi, mentre gli operatori continuano a gareggiare per aggiungere hub ad alta potenza nei corridoi. Questo è importante per gli automobilisti urbani senza parcheggio privato, per i concessionari che vendono VE usati con profili di autonomia diversi e per le utility che bilanciano le reti locali.
La ricarica ai lampioni entra nella normalità
A Berlino il modello dei lampioni è passato da progetto pilota a scala: ubitricity ha segnato il suo 1.000° punto di ricarica pubblico in città il 1° aprile 2026 e ora gestisce più di un quarto delle prese pubbliche della capitale, afferma la società. La rete pubblica di Berlino è cresciuta fino a circa 3.800 punti di ricarica pubblici — più di tre volte il totale della città alla fine del 2022 — con i caricabatterie stradali che rappresentano una quota crescente di quella espansione. Queste installazioni AC più piccole sono più economiche da implementare e offrono agli automobilisti privi di parcheggio privato un’opzione notturna realistica.
Gli hub ad alta potenza restano essenziali
Allo stesso tempo, la ricarica ad alta potenza (HPC) continua ad espandersi: benchmarking del settore mostra un miglioramento della base HPC in Germania e del comfort degli utenti, mentre gli operatori aggiungono punti da 150 kW+ lungo le tratte interurbane e nei punti vendita al dettaglio. Grandi operatori sostenuti da gruppi energetici affermano di pianificare ulteriori roll‑out e di introdurre Plug & Charge nei principali siti autostradali a partire dal 2026, mentre alcune reti puntano a centinaia di nuovi punti HPC all’anno per servire viaggi a lunga distanza e clienti fleet.
Cosa significa questo per il mercato
Per gli automobilisti: i residenti delle città che non possono ricaricare a casa vedranno un accesso crescente e a basso costo — ma continueranno a dipendere da un mix di caricabatterie stradali lenti per i rifornimenti quotidiani e da meno hub più veloci per i viaggi lunghi. Per i concessionari e i rivenditori di usato: una maggiore presenza della ricarica urbana riduce il premio per l’ansia da autonomia sui BEV a minore autonomia e modifica quali modelli usati mantengono valore. Per le società energetiche e gli urbanisti: il doppio sviluppo impone scelte di investimento tra upgrade di rete per parchi HPC densi e la diffusione capillare di punti stradali a bassa potenza; gli operatori rispondono con modelli di business diversi (retrofit su lampioni, hub nei parcheggi dei supermercati e parchi HPC più grandi).
Permangono sfide pratiche: i caricabatterie stradali necessitano di regole locali chiare su parcheggio e ostruzione, e i siti HPC richiedono connessioni di rete e aree commerciali che generino tempi di permanenza. Operatori e città stanno sempre più co‑progettando le installazioni per adattarle ai modelli di mobilità locali e alla capacità di rete disponibile, anziché inseguire semplicemente i numeri complessivi dei caricabatterie.
Veicoli elettrici su WorldTrader24 →
Fonti: ubitricity, Ladestandorte (dati di ricarica cittadina), AUTO BILD / P3 HPC report, E.ON Drive Infrastructure / dichiarazioni di settore