La escena de la recarga pública en Alemania está cambiando de una expansión centrada en autopistas a una estrategia de doble vía que impulsa cargadores sencillos y asequibles en la calle en barrios urbanos densos mientras los operadores siguen añadiendo hubs de alta potencia en corredores. Eso tiene importancia para conductores urbanos sin aparcamiento privado, para concesionarios que venden VE usados con distintos perfiles de autonomía y para las compañías eléctricas que equilibran redes locales.
La recarga en farolas se generaliza
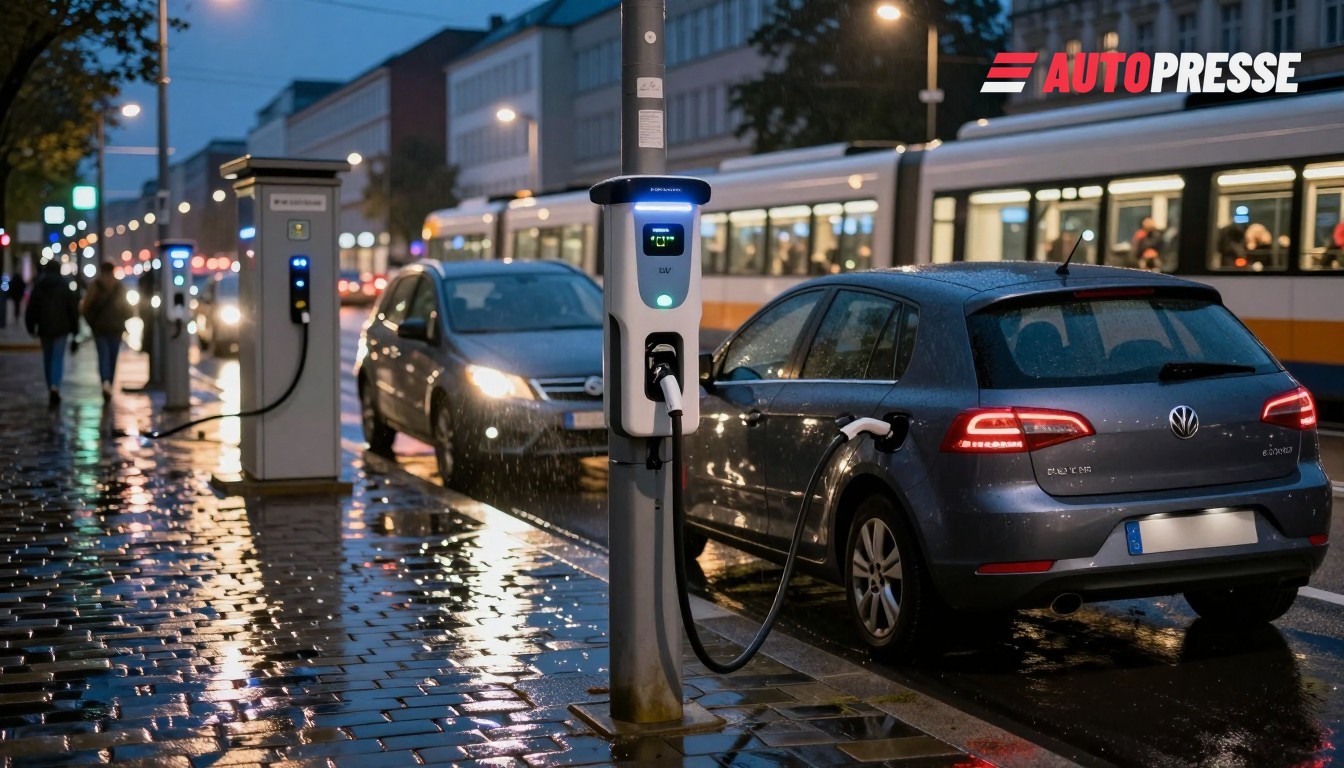
En Berlín el modelo de la farola ha pasado de piloto a escala: ubitricity alcanzó su punto número 1.000 de recarga pública en la ciudad el 1 de abril de 2026, y ahora opera más de una cuarta parte de los enchufes públicos de la capital, según la empresa. La red pública de Berlín ha crecido hasta aproximadamente 3.800 puntos de recarga públicos —más de tres veces el total de la ciudad a finales de 2022—, con los cargadores de calle representando una parte creciente de esa expansión. Estas instalaciones AC más pequeñas son más baratas de desplegar y ofrecen a los conductores que no disponen de aparcamiento privado una opción nocturna realista.
Los hubs de alta potencia siguen siendo esenciales
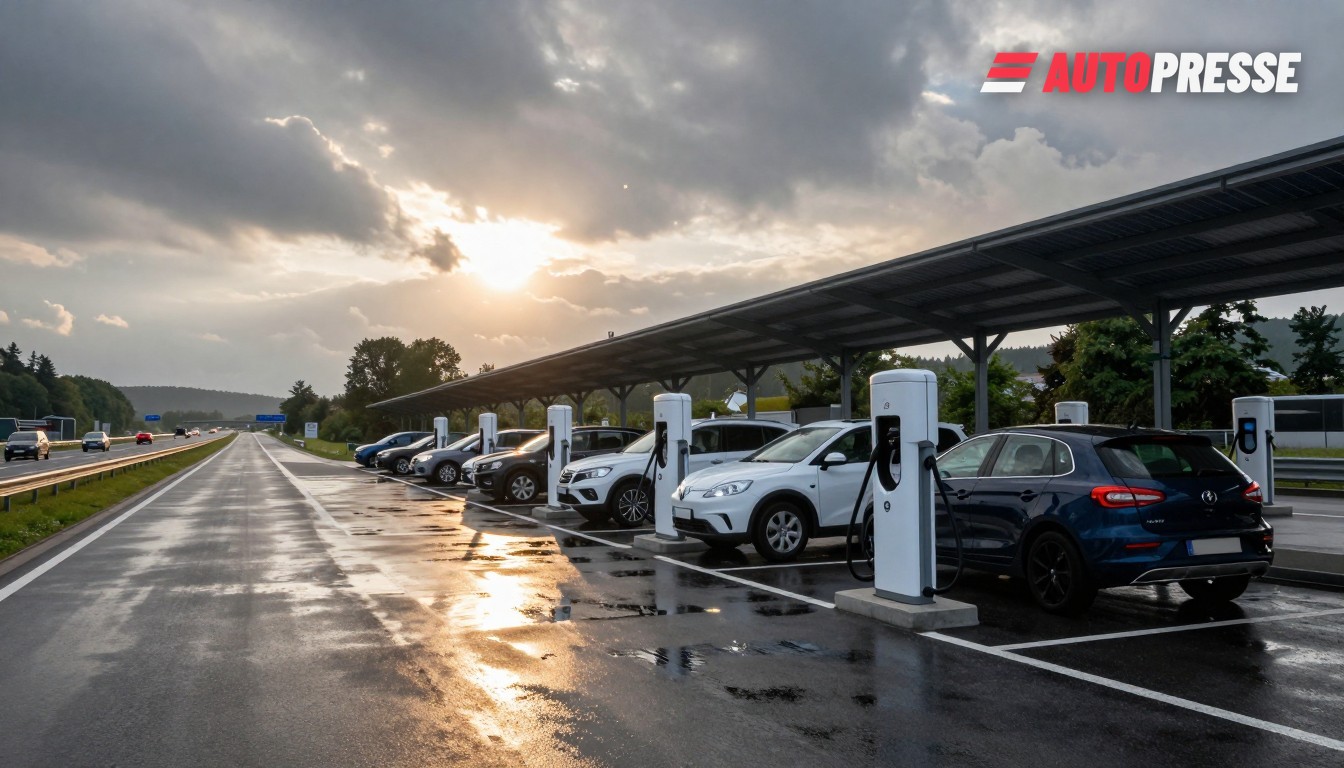
Al mismo tiempo, la recarga de alta potencia (HPC) sigue en expansión: los estudios comparativos del sector muestran que la base de HPC de Alemania y la comodidad de uso mejoran, a medida que los operadores añaden puntos de 150 kW+ a lo largo de rutas interurbanas y emplazamientos comerciales. Operadores respaldados por grandes grupos energéticos dicen que planean continuos despliegues e introducir Plug & Charge en los principales puntos de autopista desde 2026, mientras que algunas redes se marcan como objetivo cientos de nuevos puntos HPC al año para atender viajes de larga distancia y clientes de flotas.
Qué significa esto para el mercado
Para los conductores: los residentes urbanos que no pueden recargar en casa verán un acceso creciente y de bajo coste —pero seguirán dependiendo de una mezcla de cargadores lentos en la calle para recargas diarias y de menos hubs más rápidos para viajes largos. Para concesionarios y comercializadores de vehículos usados: más recarga urbana reduce las primas por ansiedad de autonomía en BEV de menor alcance y cambia qué modelos usados mantienen su valor. Para compañías energéticas y planificadores urbanos: la doble expansión obliga a decisiones de inversión entre actualizaciones de red para parques HPC densos y el despliegue amplio de puntos de baja potencia en la calle; los operadores responden con distintos modelos de negocio (retrofits en farolas, hubs en aparcamientos de supermercados y parques HPC mayores).
Permanecen desafíos prácticos: los cargadores en la calle necesitan normas locales claras sobre aparcamiento y bloqueo, y los emplazamientos HPC requieren conexión a la red y espacios comerciales que atraigan tiempo de permanencia. Operadores y ciudades diseñan cada vez más los despliegues de forma conjunta para ajustar los patrones de viaje locales y la capacidad de red disponible en lugar de limitarse a perseguir cifras globales de cargadores.
Vehículos eléctricos en WorldTrader24 →
Fuentes: ubitricity, Ladestandorte (datos municipales de recarga), AUTO BILD / informe P3 sobre HPC, E.ON Drive Infrastructure / declaraciones de la industria