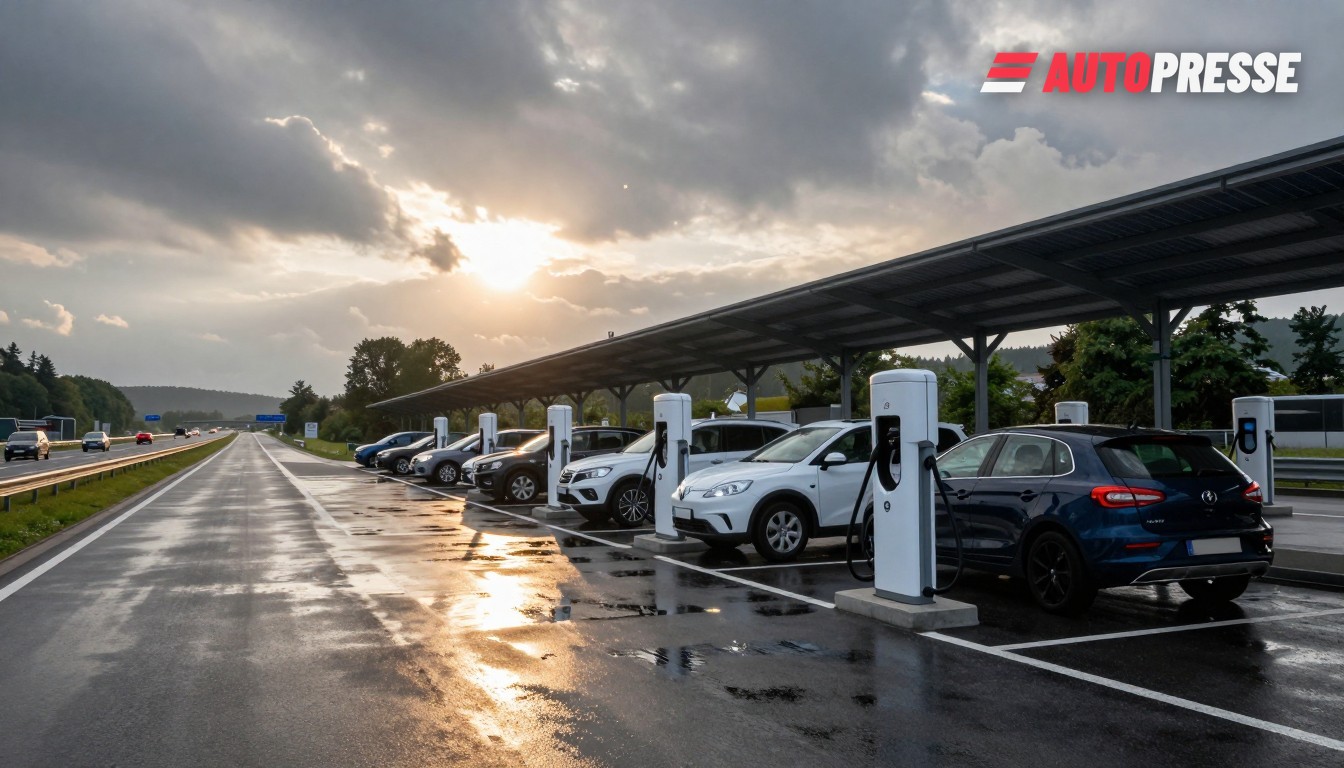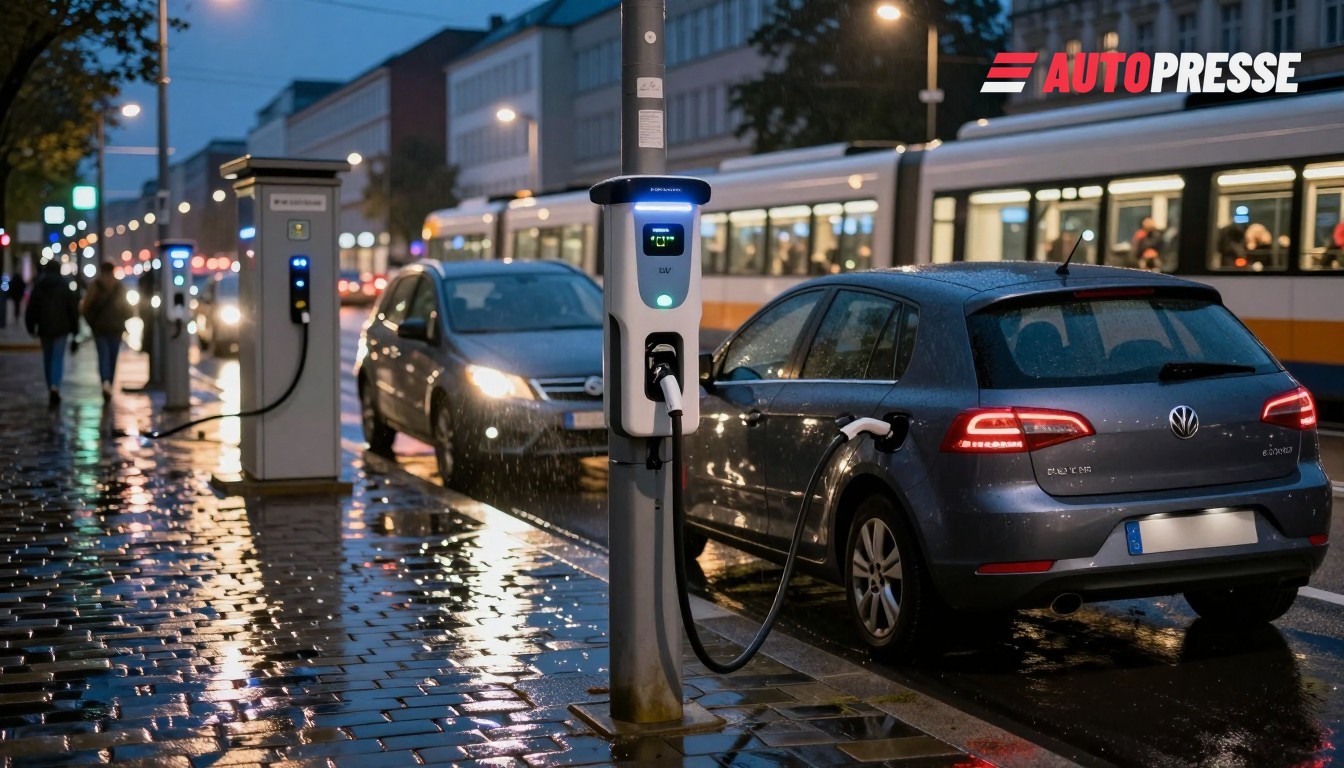
La scène de la recharge publique en Allemagne évolue d’un déploiement d’abord axé sur l’autoroute vers une stratégie à deux volets qui pousse des chargeurs de rue simples et abordables dans les quartiers urbains denses, tandis que les opérateurs accélèrent l’ajout de hubs corridor à haute puissance. Cela a des conséquences pour les conducteurs urbains sans stationnement privé, les concessionnaires vendant des VE d’occasion aux profils d’autonomie différents, et les fournisseurs d’énergie qui équilibrent les réseaux locaux.
La charge sur lampadaires devient courante
À Berlin, le modèle des lampadaires est passé du pilote à l’échelle : ubitricity a célébré son 1 000e point de charge public dans la ville le 1er avril 2026, et exploite désormais plus d’un quart des prises publiques de la capitale, affirme la société. Le réseau public berlinois est passé à environ 3 800 points de charge publics — plus de trois fois le total de la ville fin 2022 — les chargeurs de rue représentant une part croissante de cette expansion. Ces installations AC plus petites sont moins coûteuses à déployer et offrent aux conducteurs sans stationnement privé une option réaliste pour la recharge nocturne.
Les hubs à haute puissance restent essentiels
Parallèlement, la recharge à haute puissance (HPC) continue de s’étendre : les références du secteur montrent une amélioration de la base HPC allemande et du confort des utilisateurs, les opérateurs ajoutant des points à 150 kW et plus le long des liaisons interurbaines et dans les zones commerciales. De grands opérateurs soutenus par des groupes énergétiques annoncent poursuivre les déploiements et introduire Plug & Charge sur les principaux sites autoroutiers à partir de 2026, tandis que certains réseaux visent des centaines de nouveaux points HPC par an pour desservir les voyages longue distance et les flottes.
Ce que cela signifie pour le marché
Pour les conducteurs : les habitants des villes qui ne peuvent pas recharger à domicile bénéficieront d’un accès croissant et peu coûteux — mais ils dépendront toujours d’un mélange de chargeurs de rue lents pour les recharges quotidiennes et de quelques hubs plus rapides pour les longs trajets. Pour les concessionnaires et les reconditionneurs : l’augmentation de la recharge urbaine réduit les primes liées à l’anxiété de l’autonomie sur les BEV à autonomie plus faible et modifie les modèles d’occasion qui conservent de la valeur. Pour les entreprises énergétiques et les urbanistes : le double déploiement impose des arbitrages d’investissement entre les renforts de réseau pour des parcs HPC denses et le déploiement à grande échelle de points de faible puissance en rue ; les opérateurs réagissent avec différents modèles commerciaux (rétrofits de lampadaires, hubs sur parkings de supermarchés et grands parcs HPC).
Des défis pratiques subsistent : les chargeurs de rue nécessitent des règles locales claires sur le stationnement et le blocage, et les sites HPC exigent des connexions au réseau et des emplacements commerciaux qui favorisent le temps de présence. Opérateurs et villes co‑conçoivent de plus en plus les déploiements pour correspondre aux schémas de déplacement locaux et à la capacité réseau disponible plutôt que de simplement courir après les chiffres de points de charge.
Véhicules électriques sur WorldTrader24 →
Sources : ubitricity, Ladestandorte (données de recharge de la ville), AUTO BILD / rapport P3 HPC, E.ON Drive Infrastructure / déclarations du secteur