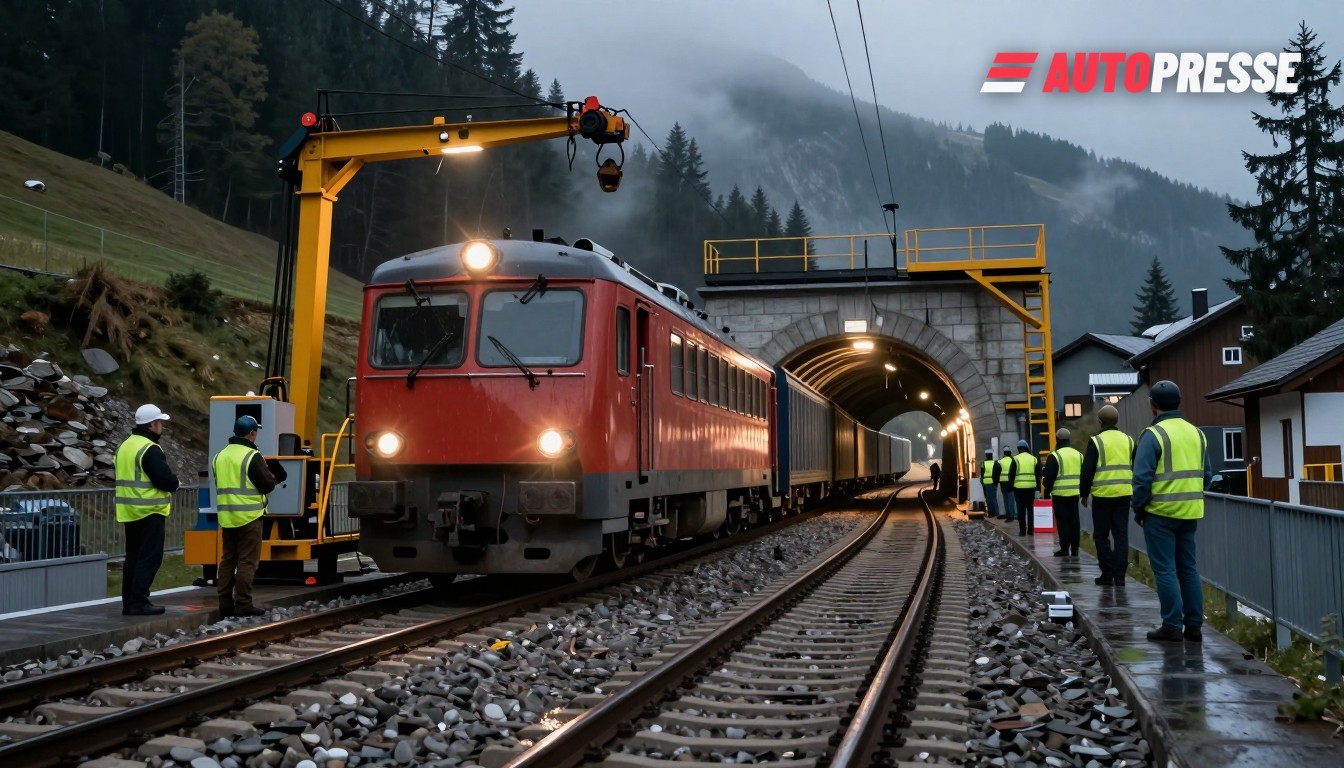
La columna vertebral del transporte ferroviario de mercancías de Alemania y el programa ferroviario multimillonario de Austria han coincidido en la misma ventana de tiempo reducida — y fabricantes, concesionarios y equipos logísticos deben prestar atención. El Grupo DB y su división de mercancías se apresuran para alcanzar la rentabilidad sostenida antes de finales de 2026, mientras Austria avanza con proyectos valorados en miles de millones que cambiarán los flujos transalpinos y la capacidad de las terminales.
Dos titulares: la reestructuración de DB y el boom constructivo en Austria
Deutsche Bahn afirma que DB Cargo debe alcanzar una rentabilidad sostenida antes de finales de 2026 y ha presentado un paquete de transformación que incluye ventas de material rodante, operaciones de sale‑and‑leaseback y medidas de digitalización para lograr ese objetivo. La actualización para inversores del Grupo de marzo de 2026 expone la meta con claridad: las medidas están diseñadas para "establecer una rentabilidad a largo plazo de DB Cargo AG antes de finales de 2026.".
Mientras tanto, el programa de modernización de ÖBB ya está en plena marcha. Las autoridades austriacas indican que se invertirán alrededor de 19.500 millones de euros en el periodo marco 2027–2032 y que los trabajos ya en curso —incluida la dotación técnica del Túnel Base del Semmering— generan aproximadamente 4.200 millones de euros en estímulo económico durante la construcción y la creación o salvaguarda de unas 200.000 jornadas‑empleo hasta 2032. ÖBB también inauguró una terminal intermodal modernizada en Přerov (República Checa) el 15 de junio de 2026 para reforzar los enlaces ferroviarios de Europa Central.
Cómo los operadores están cambiando las reglas
El conjunto de herramientas operativas de DB Cargo es cada vez más digital y financiero. Los informes empresariales de Deutsche Bahn describen un rápido despliegue de sistemas de potencia distribuida (DPS) —aprobados para uso transfronterizo hacia Austria en junio de 2026— y pruebas de Operación Automática de Trenes (ATO) y operación remota de trenes para aumentar la longitud de los convoyes, la recuperación de energía y la utilización. Al mismo tiempo, DB ha recurrido a operaciones de venta y posterior arrendamiento (sale‑and‑leaseback) —alrededor de 6.000 vagones— para mejorar la liquidez y la flexibilidad de la flota. Esas medidas combinadas buscan reducir los costes unitarios mientras mejoran la capacidad y la fiabilidad transfronteriza.
DB Cargo también está posicionando al ferrocarril como columna vertebral logística para nuevos mercados: la compañía afirma que el ferrocarril puede gestionar varios millones de toneladas al año de transporte de CO₂ para proyectos de captura de carbono y está preparada para operar cadenas multimodales de CO₂ una vez que se decidan los sitios de captura y almacenamiento. Esto sitúa al transporte ferroviario de mercancías en el centro de la logística para la descarbonización industrial además del tráfico tradicional de mercancías.
En los puertos alemanes, los operadores están impulsando la automatización y la electrificación de las explanadas para aumentar el rendimiento y la resistencia operacional. El operador de terminales de Hamburgo informa de implantaciones por fases de grúas pórtico operadas de forma remota, AGV con baterías y un nuevo sistema de patio previsto para entrar en funcionamiento en enero de 2027 —medidas destinadas a reducir los costes de manipulación y preservar la competitividad de los flujos de contenedores e intermodales.
Qué significa esto para el mercado
Para fabricantes y proveedores: la mayor capacidad intermodal y la nueva capacidad de túnel alpino (puesta en servicio del Semmering prevista para finales de 2029) deberían reducir los riesgos de tránsito en corredores clave este‑oeste, pero esas ganancias llegan mientras DB Cargo debe apretar costes y reestructurarse —una combinación que podría reducir la disponibilidad de flete puntual en el corto plazo.
Para concesionarios, talleres y logística de repuestos: la automatización en puertos y trenes transfronterizos más largos y eficientes deberían mejorar de forma sostenida la fiabilidad de las entradas —pero los controles de exportación y la fricción administrativa siguen constituyendo un riesgo. Una encuesta de la IHK encontró que el 42% de las empresas indican que los obstáculos de las autoridades de exportación dentro del mercado único (aduanas, licencias de exportación, papeleo) son un problema significativo. La Comisión Europea convoca un Foro de Control de Exportaciones el 20 de noviembre de 2026 para abordar muchas de estas tensiones. Esas presiones legales y administrativas pueden retrasar los envíos incluso cuando existe capacidad física.
A corto plazo, las empresas que dependen del ferrocarril deberían planificar una mayor volatilidad hasta diciembre de 2026 mientras DB Cargo implementa medidas sobre costes y flota; a medio plazo, el gasto en infraestructuras austriaco y la automatización portuaria deberían ampliar opciones de transporte fiables y de menor carbono en Alemania y Austria.
Mercado B2B de vehículos en WorldTrader24 →
Fuentes: Deutsche Bahn, DB Cargo, ÖBB, HHLA, IHK, Comisión Europea (Foro de Control de Exportaciones), OTS