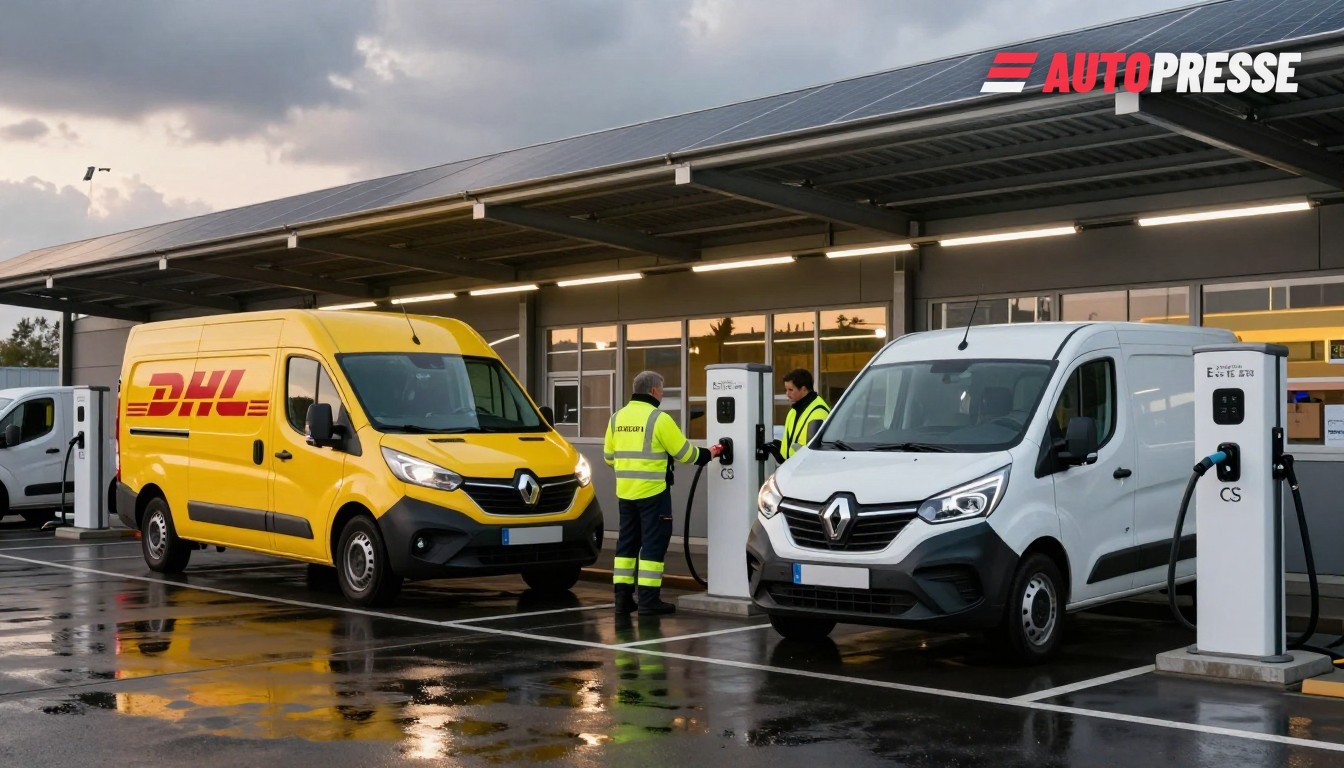
德国和奥地利已不再仅仅在测试电动末端配送车队——运营商正大规模推广。德意志邮政/敦豪(DHL)于2026年9月17日披露,目前在德国运营着4万辆电动配送车辆,从约44,400个充电点充电,并使用95%的可再生电力。这一规模正在塑造仓库的配电方式、运营商如何管理峰值以及能源系统必须如何调整。
仓储场站成为能源枢纽——软件主导
为了维持大规模车队运行,运营商更倾向于在场内建设高功率充电设施和复杂的负载管理,而不是依赖公共充电站。DHL宣布了一项在分拣中心安装专用高功率充电器的计划——初期部署目标是在2027年前在德国铺设约170个重型车辆充电点——并已完成面向数千辆车的专有充电与负载管理系统试点。这些场站将CCS高功率硬件与本地光伏和电池系统配对,以削峰填谷并降低电网费用。
在奥地利,奥地利邮政(Österreichische Post)已将末端配送电动化更深入地融入运营:该公司在2025年12月庆祝了第6000辆电动车上牌,并报告年采购率约为1000辆新电动车,同时扩展了场内光伏和面向员工居家充电的智能充电解决方案。奥地利邮政还在区域枢纽推广电动卡车,并已实现与公司结算绑定的居家充电(charge@home)方案。
车到网与双向充电试点从实验室走向商业化
除了单向充电外,车辆电池的双向利用正从试点迈向商业应用。奥地利邮政正在与公用事业合作伙伴(EVN和Netz NÖ)测试V2G,目标是将车队电池作为场站级的移动储能。同时,主要制造商和能源品牌正准备推出商业化的V2G产品:大众及其Elli品牌表示将在2026年第四季度为德国私人客户推出一体化的V2G套餐,包含充电器、智能电表、费率和聚合服务。这一推动表明V2G既可用于电网服务,也可为车队和私人车主创造商业价值流。
独立市场观察者也记录到中型电动货车与厢式车的快速增长:2026年上半年至中期,欧盟零排放中型卡车与厢式车销量有一半集中在德国,反映出物流企业强劲的采购动力。国际能源署(IEA)与交通分析师指出,商用车队电动化是降低城市排放的战略杠杆,并能为运营商带来可预测的总体拥有成本优势。
这对市场意味着什么
对司机与经销商:车队充电的兴起意味着更多仓储级硬件,以及更多来自结构化商业生命周期的二手电动车回流——这是回售商与维修店在商用电动车准备与电池健康维护方面专业化的机会。对市政当局与电网运营商:集中式场站需求需要当地电网升级、接入协议与智能电表推广;德国和奥地利的项目表明,如果尽早协调,试点与私营部门的负载管理可以平滑这些投资。对供应商与安装商:需求正从单一壁挂箱转向多兆瓦级场站、集成能源管理与具备V2G能力的充电设备——这些技能将决定谁能赢得商用电气化合同。
来源:DHL Group、Volkswagen Group(Elli)、Österreichische Post、ICCT、IEA。