La catena di approvvigionamento dei veicoli finiti in Europa è passata dalla congestione al costo: i noli per car‑carrier e i valori delle navi usate sono saliti nel 2026 mentre i porti tedeschi corrono a modernizzare i terminal e ad aggiungere capacità verso l'entroterra. Questa combinazione sta già rimodellando il modo in cui le auto dirette in Germania e Austria vengono instradate, lavorate e prezzate — un mal di testa per flotte, concessionari e responsabili logistici in vista del picco di fine anno.
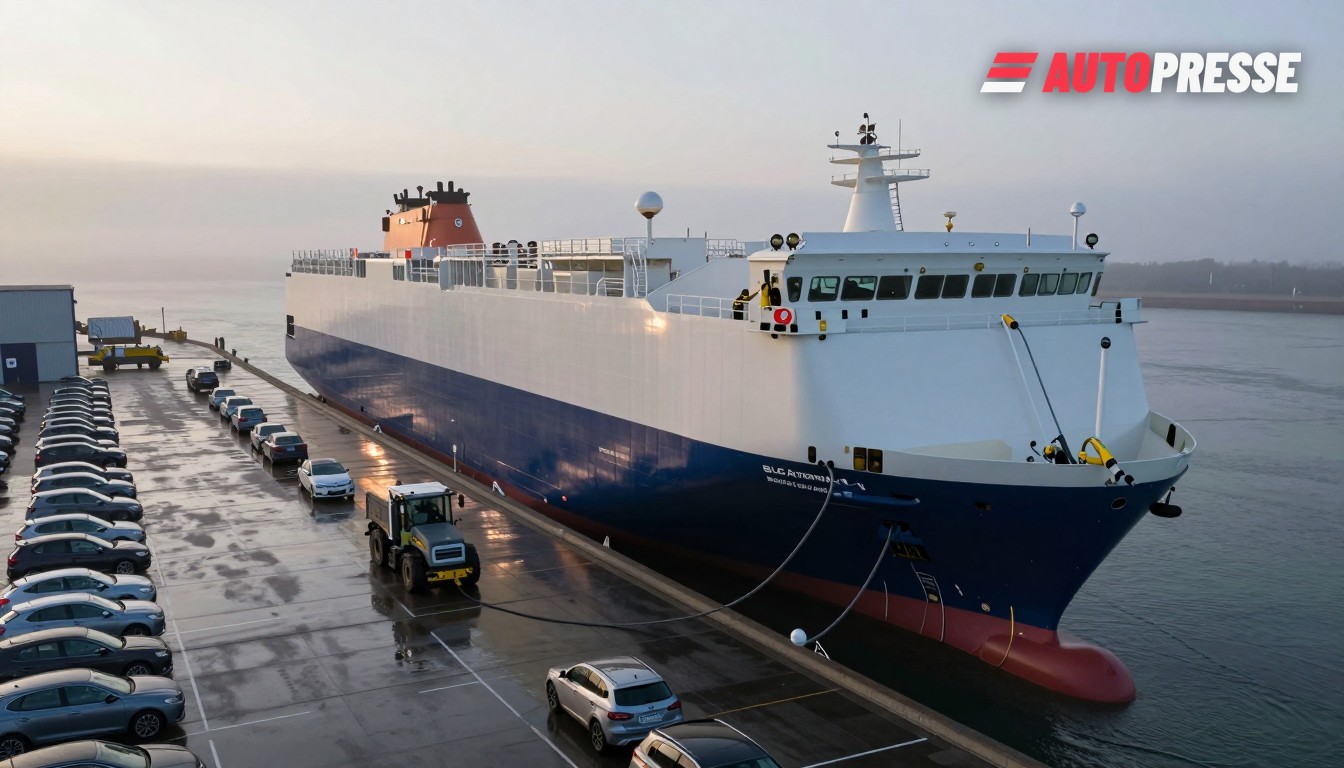
I mercati dei car‑carrier si sono ristretti nel 2026 mentre gli armatori hanno ordinato nuove costruzioni per sostituire il tonnellaggio invecchiato. Il tracker del settore Forwarder News riporta un’impennata nel libro ordini dei car‑carrier e cita dati Riviera secondo cui un car carrier standard guadagnava circa $61.700 al giorno con un nolo annuale — “il più alto da più di un anno” — mentre i valori dell’usato sono aumentati nel primo semestre 2026. Forwarder News segnala inoltre proiezioni di circa 800.000 unità ibride/EV cinesi dirette in Europa nel 2026, un volume che manterrà forte la domanda di slot Ro‑Ro.
I porti investono; i terminal sono sotto pressione e si adattano
Gli operatori dei terminal tedeschi stanno rispondendo con aggiornamenti di attrezzature e piazzali anziché attendere che il mercato si raffreddi. BLG — operatore dell’AutoTerminal Bremerhaven — sta conducendo un programma di modernizzazione ATB 2.0 e ha detto agli investitori di aspettarsi un lieve aumento delle importazioni dalla Cina nel 2026 mentre amplia i servizi interni e a valore aggiunto. Il gruppo ha inoltre organizzato una prima europea a Bremerhaven nel gennaio 2026 quando un pure car carrier ha preso alimentazione da terra durante la sosta, segnalando investimenti in infrastrutture di movimentazione più verdi.
Al porto di Hamburg, i volumi e la capacità intermodale rimangono ampi e in crescita: HHLA ha riportato un transito container al porto di Hamburg pari a 8,3 milioni di TEU per il 2025 e ha sottolineato l’automazione e l’espansione intermodale nel suo rapporto 2025 — mosse che influenzano anche la programmazione Ro‑Ro e la disponibilità degli attracchi per i vettori di veicoli.
Tuttavia, i volumi di movimentazione dei veicoli finiti restano competitivi: i report di BLG e i sommari di mercato mostrano che l’AutoTerminal di Bremerhaven ha trattato circa 1,25 milioni di veicoli nell’ultimo anno riportato, evidenziando la scala dei flussi di veicoli attraverso gli hub del nord della Germania. La capacità dei terminal e le finestre di attracco sono quindi importanti per gli importatori austriaci che fanno routine riferimento a Bremerhaven e Hamburg come porte marittime.
Cosa significa questo per il mercato
Breve termine: aspettatevi costi marittimi più elevati e slot di consegna più stretti. Con noli a tariffe giornaliere di migliaia di dollari e una nuova ondata di nuove costruzioni che non verranno consegnate prima del 2028, vettori e spedizionieri daranno priorità alle rotte più redditizie — spingendo al rialzo i prezzi spot e creando disponibilità disomogenea per gli importatori più piccoli e per alcuni ordini di flotte. Le cifre sui noli pubblicate da Forwarder News e i volumi proiettati da China→Europe rendono questa dinamica misurabile nel 2026.
Medio termine: gli investimenti nei porti tedeschi e nei terminal interni attenueranno i ritardi peggiori ma non lo shock dei costi. La modernizzazione ATB 2.0 di BLG, le prove di alimentazione da terra a Bremerhaven e l’apertura di siti verso l’entroterra (tra cui Ahlhorn) aumentano la velocità di lavorazione e la sostenibilità, ma non aggiungono immediatamente capacità oceanica. La spinta di HHLA per aumentare il throughput intermodale aiuta a spostare le auto verso l’interno più rapidamente — un beneficio importante per le filiere austriache che dipendono da collegamenti ferroviari e stradali dai porti del nord.
Per concessionari, acquirenti di flotte e team logistici in Germania e Austria il messaggio è pratico: integrate fin da ora nei piani di approvvigionamento margini per i costi di trasporto e per le variazioni di programma, considerate finestre di transito alternative (partenze anticipate, rotte intermodali) e richiedete SLA terminali nelle negoziazioni di importazione. Prevedete qualche riallineamento delle rotte e finestre di remarketing più strette per i veicoli usati mentre vettori e terminal inseguono margini più alti.
Mercato veicoli B2B su WorldTrader24 →
Fonti: BLG Logistics (servizio stampa e bilancio annuale 2025), Forwarder News, Automotive Logistics, HHLA Annual Report 2025