La chaîne d’approvisionnement des véhicules finis en Europe est passée de la congestion au coût : les taux de fret des transporteurs de voitures et la valeur des navires d’occasion ont augmenté en 2026 tandis que les ports allemands se précipitent pour moderniser les terminaux et accroître la capacité hinterland. Cette combinaison redessine déjà la manière dont les voitures à destination de l’Allemagne et de l’Autriche sont acheminées, traitées et tarifées — un casse‑tête pour les flottes, les concessionnaires et les responsables logistiques à l’approche du pic de fin d’année.
Les marchés des transporteurs de voitures se sont resserrés au cours de 2026 alors que les armateurs ont passé des commandes de nouveaux bâtiments pour remplacer des unités vieillissantes. Le spécialiste Forwarder News rapporte une flambée du carnet de commandes des transporteurs de voitures et cite les données de Riviera selon lesquelles un transporteur automobile standard gagnait environ 61 700 $ par jour sur un affrètement d’un an — « le plus élevé depuis plus d’un an » — tandis que les valeurs d’occasion ont augmenté au premier semestre 2026. Forwarder News note également des projections d’environ 800 000 unités hybrides/VE chinoises en route vers l’Europe en 2026, un volume qui maintiendra une forte demande pour les créneaux Ro‑Ro.
Les ports investissent ; les terminaux sous tension et s’adaptent
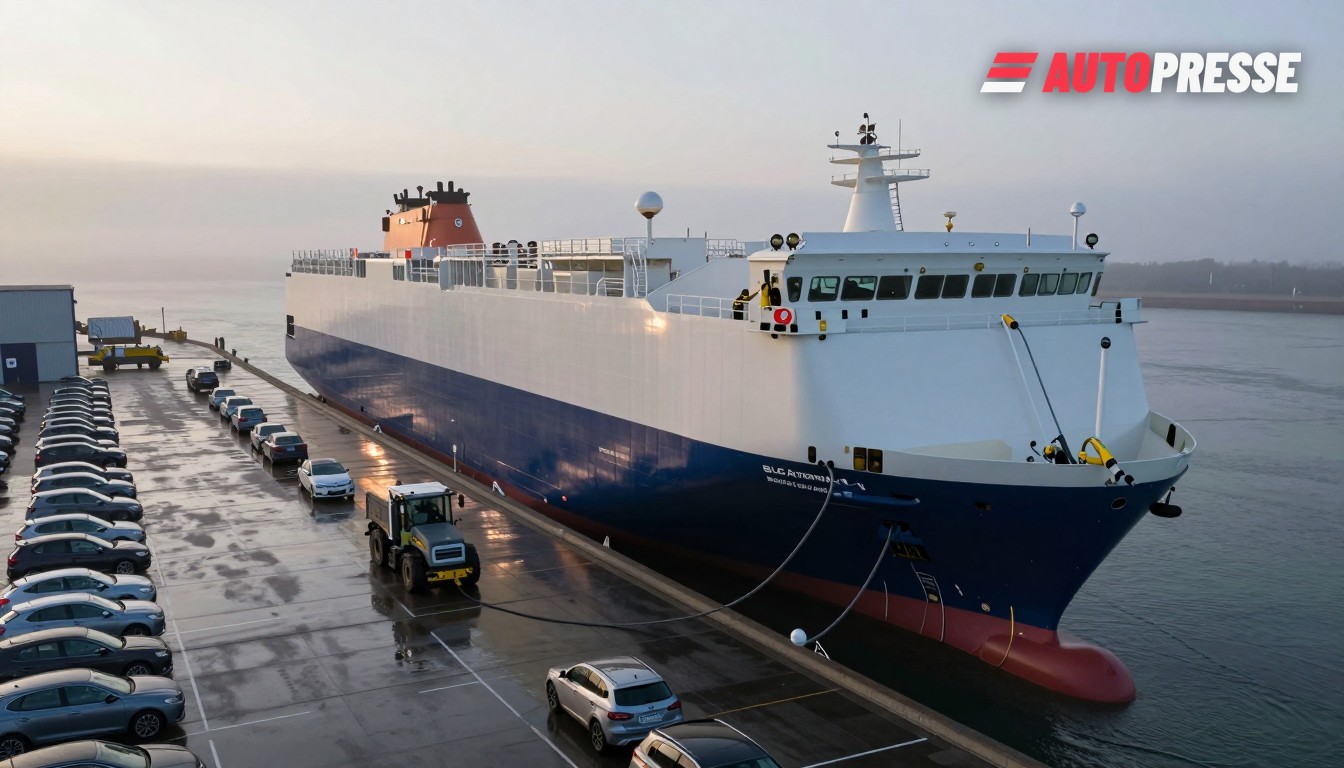
Les opérateurs de terminaux allemands répondent par des améliorations d’équipement et de plateformes plutôt que d’attendre un refroidissement du marché. BLG – exploitant de l’AutoTerminal Bremerhaven – mène un programme de modernisation ATB 2.0 et a déclaré aux investisseurs qu’il attendait une légère hausse des importations en provenance de Chine en 2026 tout en développant les services hinterland et à valeur ajoutée. Le groupe a également organisé une première européenne à Bremerhaven en janvier 2026 lorsqu’un transporteur automobile pur a utilisé l’alimentation à terre pendant son accostage, signalant des investissements dans des infrastructures de manutention plus vertes.
Au port de Hambourg, les flux et la capacité intermodale restent importants et croissants : HHLA a déclaré un trafic de 8,3 millions d’EVP pour 2025 et a mis l’accent sur l’automatisation et l’expansion intermodale dans son rapport 2025 — des initiatives qui affectent également la planification Ro‑Ro et la disponibilité des postes d’amarrage pour les navires transporteurs de véhicules.
Même ainsi, les volumes de manutention de véhicules finis restent compétitifs : les rapports de BLG et les synthèses de marché montrent que l’AutoTerminal de Bremerhaven a traité environ 1,25 million de véhicules lors de l’exercice le plus récent, soulignant l’ampleur des flux de véhicules à travers les hubs du nord de l’Allemagne. La capacité des terminaux et les fenêtres d’amarrage importent donc aux importateurs autrichiens qui utilisent régulièrement Bremerhaven et Hambourg comme portes d’entrée maritimes.
Que cela signifie pour le marché
À court terme : attendez‑vous à des coûts de fret maritime plus élevés et à des créneaux de livraison plus serrés. Avec des affrètements à plusieurs milliers de dollars par jour et une nouvelle vague de navires dont la livraison n’est pas prévue avant 2028, les transporteurs et transitaires privilégieront les lignes les mieux rémunérées — faisant monter les prix au comptant et créant une disponibilité inégale pour les petits importateurs et certaines commandes de flotte. Les chiffres d’affrètement de Forwarder News et les volumes projetés Chine→Europe rendent cette dynamique mesurable en 2026.
À moyen terme : les investissements portuaires allemands et les terminaux intérieurs atténueront les pires retards mais pas le choc des coûts. La modernisation ATB 2.0 de BLG, les essais d’alimentation à terre à Bremerhaven et l’ouverture de sites intérieurs (Ahlhorn entre autres) augmentent la vitesse de traitement et la durabilité, mais n’ajoutent pas immédiatement de capacité océanique. La poussée de HHLA pour accroître le trafic intermodal aide à déplacer les voitures vers l’intérieur plus rapidement — un avantage important pour les chaînes d’approvisionnement autrichiennes qui dépendent des liaisons ferroviaires et routières depuis les ports du nord.
Pour les concessionnaires, acheteurs de flotte et équipes logistiques en Allemagne et en Autriche, le message est pragmatique : intégrez dès maintenant des marges pour les coûts de fret et les délais dans les plans d’approvisionnement, envisagez des fenêtres de transit alternatives (départs anticipés, itinéraires intermodaux) et exigez des SLA de terminal lors de la négociation des importations. Attendez‑vous à quelques réacheminements et à des fenêtres de revente plus courtes pour les véhicules d’occasion à mesure que les transporteurs et les terminaux recherchent des marges plus élevées.
Marché véhicules B2B sur WorldTrader24 →
Sources : BLG Logistics (salle de presse et rapport annuel 2025), Forwarder News, Automotive Logistics, HHLA Rapport Annuel 2025