Łańcuch dostaw gotowych pojazdów w Europie przeszedł od zatorów do kosztów: stawki frachtu na statkach‑samochodowcach i wartości jednostek z drugiej ręki wzrosły w 2026 r., podczas gdy niemieckie porty ścigają się, by zmodernizować terminale i zwiększyć pojemność zaplecza. To połączenie już przekształca sposób kierowania, obsługi i wyceniania samochodów zmierzających do Niemiec i Austrii — utrapienie dla flot, dealerów i menedżerów logistyki przed szczytem pod koniec roku.
Rynki statków‑samochodowców zaostrzyły się w 2026 r., gdy armatorzy składali zamówienia na nowe jednostki, by zastąpić starzejący się tonaż. Branżowy serwis Forwarder News informuje o boomie w portfelu zamówień na statki‑samochodowce i przytacza dane Riviera, według których standardowy car carrier zarabiał około 61 700 USD dziennie przy czarterze na rok — „najwięcej od ponad roku” — a wartości używanych jednostek wzrosły w I połowie 2026 r. Forwarder News wskazuje też prognozy około 800 000 chińskich hybryd/EV trafiających do Europy w 2026 r., wolumen, który utrzyma silny popyt na miejsca Ro‑Ro.
Porty inwestują; terminale przeżywają presję i adaptują się
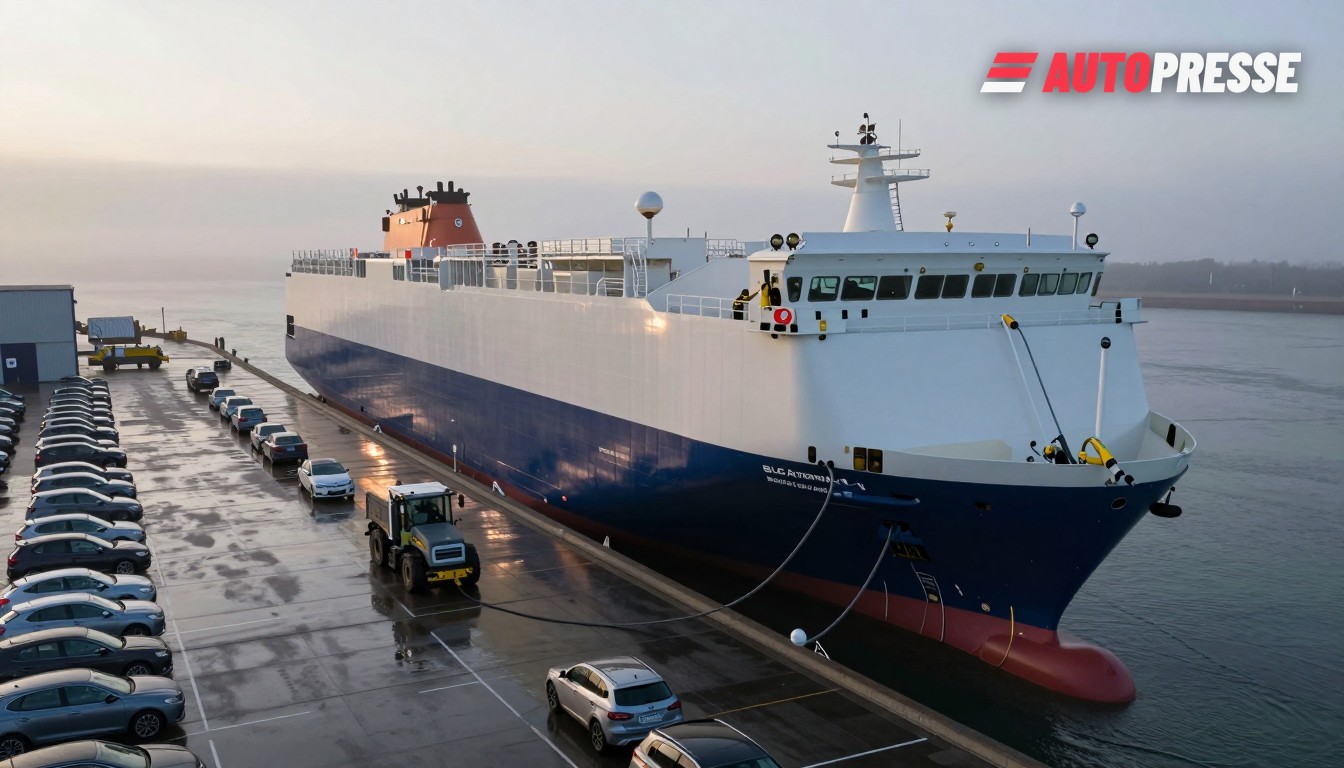
Niemieccy operatorzy terminali reagują modernizacją sprzętu i platform zamiast czekać na rozgrzanie się rynku. BLG – operator AutoTerminal Bremerhaven – prowadzi program modernizacji ATB 2.0 i poinformował inwestorów, że spodziewa się niewielkiego wzrostu importu z Chin w 2026 r., jednocześnie rozszerzając usługi śródlądowe i usługododatkowe. Grupa zorganizowała też europejską premierę w Bremerhaven w styczniu 2026 r., kiedy pure car carrier korzystał z zasilania lądowego podczas postoju przy nabrzeżu, co sygnalizuje inwestycje w bardziej ekologiczne infrastruktury obsługi.
W Porcie w Hamburgu przepustowość i możliwości intermodalne pozostają duże i rosną: HHLA odnotowała przepustowość kontenerową Portu w Hamburgu na poziomie 8,3 mln TEU za 2025 r. i w swoim raporcie za 2025 r. podkreśliła automatyzację oraz rozwój intermodalu — działania, które również wpływają na harmonogramy Ro‑Ro i dostępność stanowisk dla przewoźników pojazdów.
Mimo to wolumeny obsługi gotowych pojazdów pozostają konkurencyjne: raporty BLG i podsumowania rynkowe pokazują, że AutoTerminal w Bremerhaven przetworzył około 1,25 mln pojazdów w ostatnim roku objętym raportowaniem, podkreślając ogrom przepływów samochodów przez północne niemieckie huby. Pojemność terminali i okna nabrzeżowe mają zatem znaczenie dla importerów austriackich, którzy rutynowo korzystają z Bremerhaven i Hamburga jako bram morskich.
Co to oznacza dla rynku
Krótkoterminowo: spodziewać się wyższych kosztów frachtu morskiego i ciaśniejszych terminów dostaw. Przy stawkach czarterowych sięgających wielotysięcznych dolarów dziennie i nowej fali nowych jednostek, które nie zostaną dostarczone przed 2028 r., przewoźnicy i spedytorzy będą priorytetyzować najbardziej dochodowe trasy — windując ceny spotowe i powodując nierówną dostępność dla mniejszych importerów i niektórych zamówień flotowych. Dane czarterowe Forwarder News i prognozowane wolumeny Chiny→Europa sprawiają, że ta dynamika będzie wymierna w 2026 r.
Średnioterminowo: inwestycje niemieckich portów i terminali śródlądowych złagodzą najgorsze opóźnienia, lecz nie rozwiążą szoku kosztowego. Program modernizacji ATB 2.0 BLG, testy zasilania lądowego w Bremerhaven oraz otwarcie lokalizacji śródlądowych (w tym Ahlhorn) zwiększają szybkość przetwarzania i zrównoważoność, ale nie dodają natychmiastowej przepustowości oceanicznej. Działania HHLA na rzecz zwiększenia przepustowości intermodalnej pomagają szybciej przesyłać samochody w głąb kraju — istotna korzyść dla austriackich łańcuchów dostaw, które polegają na połączeniach kolejowych i drogowych z portów północnych.
Dla dealerów, nabywców flot i zespołów logistycznych w Niemczech i Austrii przekaz jest praktyczny: uwzględnijcie bufory kosztów frachtu i harmonogramów w planach zakupowych już teraz, rozważcie alternatywne okna tranzytowe (wcześniejsze rejsy, trasy intermodalne) i domagajcie się SLA terminala przy negocjowaniu importów. Spodziewajcie się pewnych przekierowań i węższych okien remarketingowych dla pojazdów używanych, gdy przewoźnicy i terminale będą gonić za wyższymi marżami.
Źródła: BLG Logistics (sekcja prasowa i raport roczny 2025), Forwarder News, Automotive Logistics, Raport roczny HHLA 2025