Duitsland en Oostenrijk zien in 2026 een duidelijke opleving op de tweewielermarkt — en dat is van belang voor rijders, dealers en stedelijke planners. Duitsland noteerde tot en met september 173.137 nieuwe motorfietsregistraties dit jaar, een toename van 24,2% ten opzichte van 2025, terwijl in Oostenrijk de nieuwe motorfietsregistraties in de eerste negen maanden van 2026 met 10,3% stegen (ter context: in Oostenrijk werden van januari–september ook 241.108 nieuwe personenauto’s geregistreerd, meegenomen als context voor de totale voertuigvraag). Deze winsten concentreren zich niet alleen in klassieke motorfietsen maar in lichte klassen en geëlektrificeerde tweewielers, wat de samenstelling van het wagenpark en de aftersales‑behoeften in beide landen verandert.
Waar de groei vandaan komt
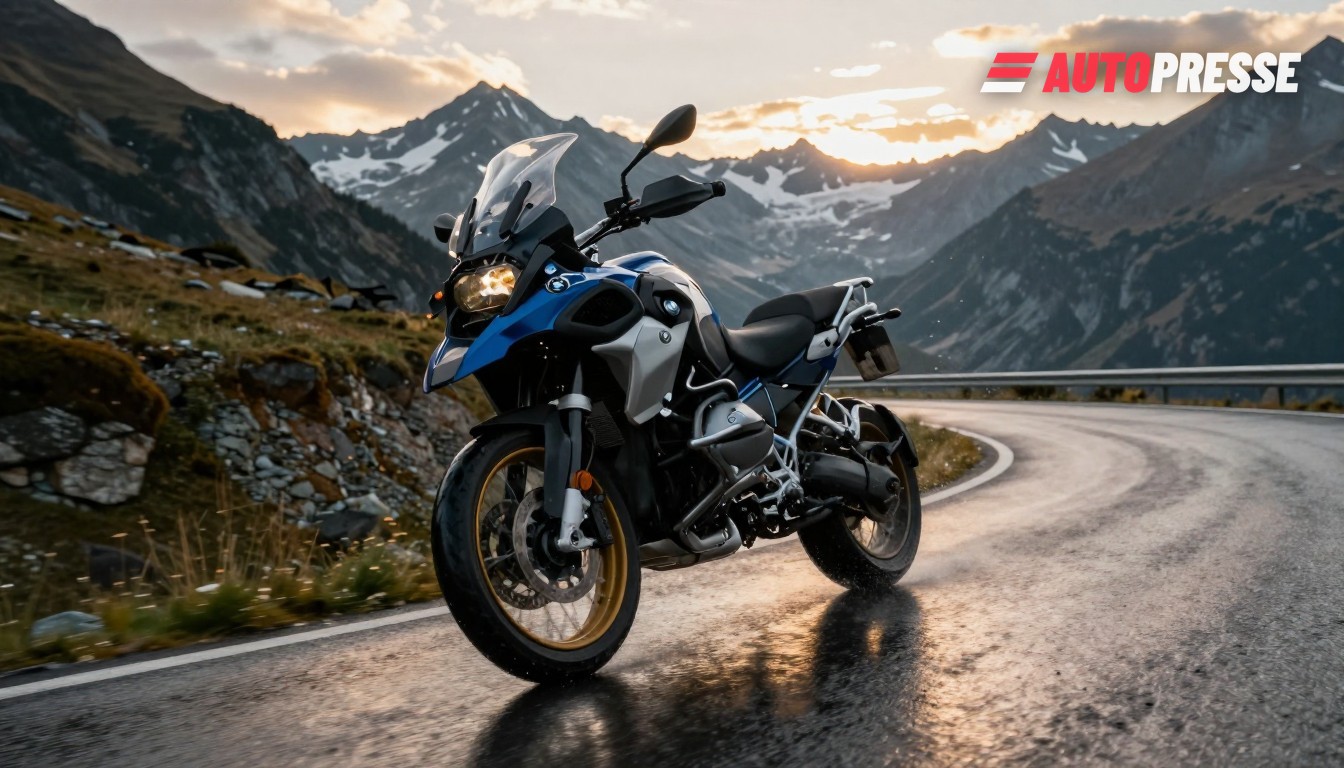
De Duitse toename wordt aangedreven door hogere nieuwe‑motorregistraties en aanhoudende doorverkoopactiviteit: de Industrieverband Motorrad (IVM) meldt dat de markt tot nu toe fors is gestegen, met de Vespa GTS 310 en de BMW R 1300 GS onder de modellen die maandelijks bovenaan de lijsten staan. Tegelijk laten de officiële KBA‑gegevens en samenstellingen uit de industrie zien dat lichte klassen (125‑cc equivalenten en scooters) en vrijetijdsmotoren een groot deel van de stijging in 2026 voor hun rekening nemen.
In Oostenrijk registreert Statistik Austria een stijging van 10,3% in nieuwe motorfietsregistraties voor januari–september 2026, met bredere groei over voertuigklassen en een opmerkelijke toename van lichte tweewielers. De voertuigparkinformatie van Oostenrijk bevestigt ook een hogere basis: eind 2025 telde het nationale voertuigpark ongeveer 671.842 motorfietsen, meer dan het jaar daarvoor. Dat groeiende wagenpark verandert de vraag naar werkplaatsdiensten in Alpen‑ en stedelijke regio’s.
Elektrificatie: kleine aantallen, grote vaart
Elektrische tweewielers blijven een klein aandeel van het totaal, maar ze zijn de snelst groeiende segment. Op basis van IVM‑rapportage steeg het aantal zuiver batterij‑elektrische motorfietsen in Duitsland in september 2026 met 63,6% op jaarbasis naar 993 nieuwe registraties; e‑light motorfietsen (125‑klasse elektrische) en elektrische scooters lieten nog sterkere procentuele toenames zien (voorbeelden: e‑light Krafträder ongeveer +140% in gepubliceerde IVM‑uitsplitsingen). Volgers in de branche merken op dat bijna elke groeirichting van de markt nu een geëlektrificeerd subcomponent heeft, van stadsforenzen tot bezorgvloten.
Wat dit betekent voor de markt
Voor dealers: voorraad‑ en verkoopstrategieën moeten zich aanpassen. Toenemende volumes nieuwe motorfietsen en snellere adoptie van e‑light voertuigen betekenen meer kortcyclische voorraad in stedelijke showrooms, nieuwe onderdelen voor elektrische aandrijfsystemen en een toenemend aandeel van laagmarge scooters en 125‑klasse modellen. Voor werkplaatsen en opleidingscentra: technici zullen competenties nodig hebben in hoogvoltsystemen en batterijreparatie, maar veel van het directe aftersales‑werk blijft conventioneel (remmen, banden, chassis). Voor vloot‑ en last‑mile‑operators: geëlektrificeerde scooters en lichte motorfietsen bieden lagere gebruikskosten en regelgevingsvoordelen in laagemissiezones — en de gegevens tonen aan dat exploitanten dergelijke voertuigen in beide landen al toevoegen. Voor beleid en infrastructuur: de toename legt druk op laad‑ en veilige parkeerfaciliteiten in stadscentra en op Alpen‑toeristische routes waar motorttoerisme van belang is.
De motorfietsopleving in 2026 is geen terugkeer naar de pre‑pandemische volumeboom, maar het is een substantiële verschuiving: betekenisvolle groei, snellere elektrificatie vanaf een lage basis, en veranderende economieën voor dealers en werkplaatsen in Duitsland en Oostenrijk. Marktpartijen dienen te plannen voor een groter, diverser tweewielerpark en verkoop, opleiding en openbare‑infrastructuurprioriteiten dienovereenkomstig te herverdelen.
Bronnen: Industrieverband Motorrad (IVM), Statistik Austria, Carzoom, SteckerBiker