2026年,德国和奥地利的两轮车市场明显回暖——这对骑士、经销商和城市规划者都很重要。截止9月份,德国年内新登记摩托车达173,137辆,比2025年同期增长24.2%,而奥地利2026年前九个月的新登记摩托车增长10.3%(作为整体车辆需求背景,奥地利在1–9月间还登记了241,108辆新乘用车)。这些增长不仅集中在传统大型摩托车,也体现在轻型车级别和电动两轮车上,改变了两国的车队构成和售后需求。
增长来源
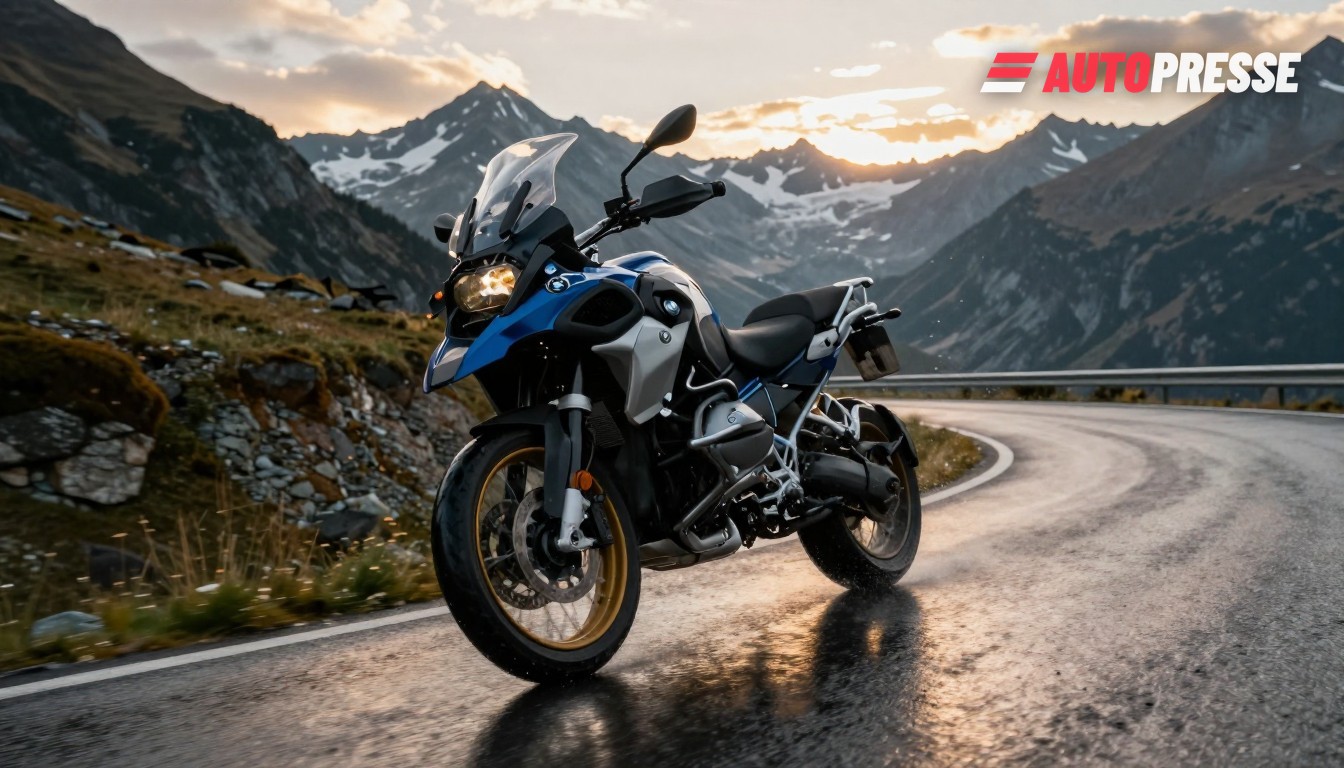
德国的增长主要由新车登记增加和持续的二手交易推动:Industrieverband Motorrad (IVM) 报告称,迄今市场大幅上升,Vespa GTS 310 和 BMW R 1300 GS 等车型常列月度榜单前列。同时,德国官方KBA数据与行业汇编显示,轻型车级别(125cc等效及踏板车)和休闲类摩托车在2026年推动了大部分增量。
在奥地利,Statistik Austria 记录到2026年1–9月摩托车新登记增长10.3%,各类车辆均出现更广泛的增长,且轻型两轮车增长显著。奥地利的存量数据也证实了更高的基数:截至2025年底,全国摩托车保有量约为671,842辆,较前一年有所上升。不断扩大的车队已在阿尔卑斯山地区和城市区域改变了修理厂的需求。
电动化:基数小、势头强
电动两轮车仍是总体中的小份额,但增长最快。基于IVM的报告显示,2026年9月,德国纯电动摩托车同比增长63.6%,达993辆新登记;e‑light级摩托(125级电动车)和电动踏板车的百分比增幅更高(例如在IVM公布的分类中,e‑light Krafträder约增长了140%)。行业追踪数据显示,市场的几乎每个增长向量现在都包含电动化分量,从城市通勤到配送车队均是如此。
这对市场意味着什么
对经销商而言:库存与销售策略必须调整。新车销量上升加上e‑light车辆更快的采用意味着城市展厅中周转更快的库存增多、电驱动系统相关备件需求上升,以及更高比例的低利润踏板车与125级车型。对维修厂与培训中心而言:技师需掌握高压系统与电池维修能力,但大部分即时的售后工作仍为传统项目(刹车、轮胎、底盘)。对车队与末端配送运营商而言:电动踏板车与轻型摩托在运行成本与低排放区的监管优势方面更具吸引力——数据表明运营商在两国均已开始新增此类车辆。对政策与基础设施而言:增长给市中心的充电与安全停车位带来压力,也影响摩托车旅游重要的阿尔卑斯沿线路线。
2026年的摩托车复苏并非回到疫情前的体量繁荣,但它是一个实质性转变:有意义的增长、在低基数上更快的电动化,以及改变了德国和奥地利经销商—维修厂的经济布局。市场参与者应为更大且更为多样化的两轮车队做规划,并相应调整销售、培训与公共基础设施优先事项。
资料来源:Industrieverband Motorrad (IVM)、Statistik Austria、Carzoom、SteckerBiker