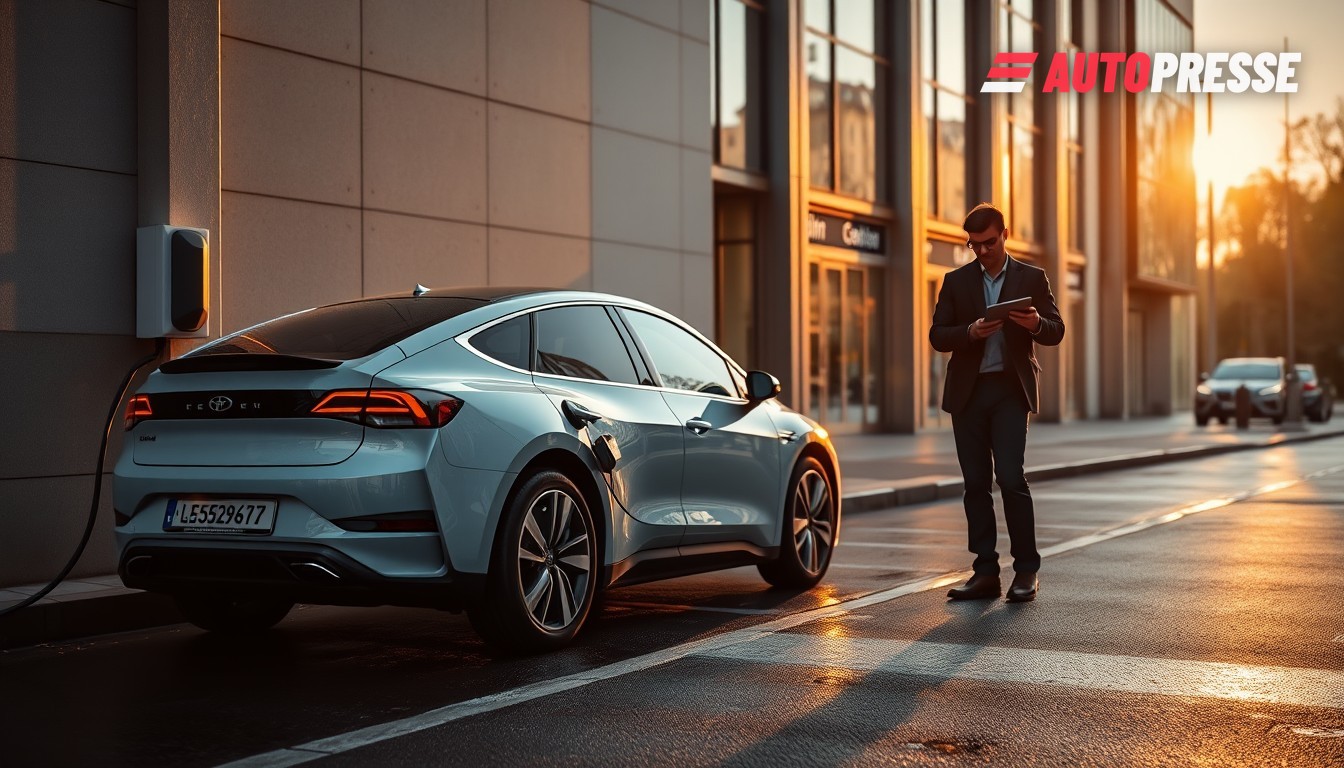
L'Austria porrà fine alla lunga esenzione fiscale per le auto aziendali elettriche utilizzate privatamente e introdurrà un "Sachbezug" mensile fisso per i veicoli a emissioni zero a partire dal 1° gennaio 2027. La modifica — pubblicata in una novella di settembre alla Sachbezugswerteverordnung e più volte discussa dai consulenti flotte in questo autunno — interessa i guidatori, i datori di lavoro, i concessionari e la pianificazione delle flotte in tutta l'Austria e ha conseguenze dirette per le imprese transfrontaliere e le flotte tedesche che confrontano i regimi fiscali.
Che cosa stabilisce la norma
Secondo la Sachbezugswerteverordnung modificata, un'auto elettrica fornita dal datore di lavoro e utilizzabile privatamente con 0 g CO₂/km comporterà un beneficio imponibile pari allo 0,375% del prezzo di acquisto nel 2027, con un tetto di €180 al mese; dal 2028 l'aliquota sale allo 0,625% con un tetto mensile di €300. La modifica (BGBl. II Nr. 272/2026) è stata pubblicata a settembre e si applica ai periodi retributivi a partire dal 2027.
La legge lascia diversi dettagli pratici ai datori di lavoro e agli uffici paghe: la base è il costo effettivo di acquisizione (inclusi IVA e NoVA se applicabili), le auto a noleggio sono misurate sulla base della rata di leasing, e l'uso privato ridotto (una media di al massimo 500 km/mese) può dimezzare l'importo imponibile. Consulenti e portali per flotte hanno richiamato l'attenzione sulle modifiche anche questa settimana, mentre vendite e consegne per i veicoli modello 2027 accelerano.
Ricarica, rimborsi e dettagli transitori
La regolamentazione chiarisce anche i rimborsi per la ricarica: i pagamenti del datore di lavoro per la ricarica sul posto di lavoro o presso colonnine pubbliche sono generalmente non imponibili se debitamente documentati; per la ricarica domestica il datore di lavoro può rimborsare utilizzando una tariffa per kWh fissata ufficialmente (il valore 2026 è 32,806 centesimi/kWh) a condizione che i kWh ricaricati possano essere assegnati al veicolo. Il governo ha pubblicato queste regole pratiche insieme alla novella del Sachbezug per evitare valutazioni arbitrarie.
La misura fa parte del più ampio pacchetto di bilancio (Budgetbegleitgesetz) adottato all'inizio del 2026 che ha riscritto diverse norme fiscali riguardanti la mobilità e i benefici aziendali; il processo parlamentare si è concluso a metà 2026 e il regolamento di attuazione ha completato i passaggi tecnici in questo autunno. I datori di lavoro dovrebbero notare che l'obbligo di applicare i nuovi valori inizia con le retribuzioni corrisposte nel 2027 — quindi le decisioni contrattuali e di flotta prese ora determineranno il primo anno imponibile.