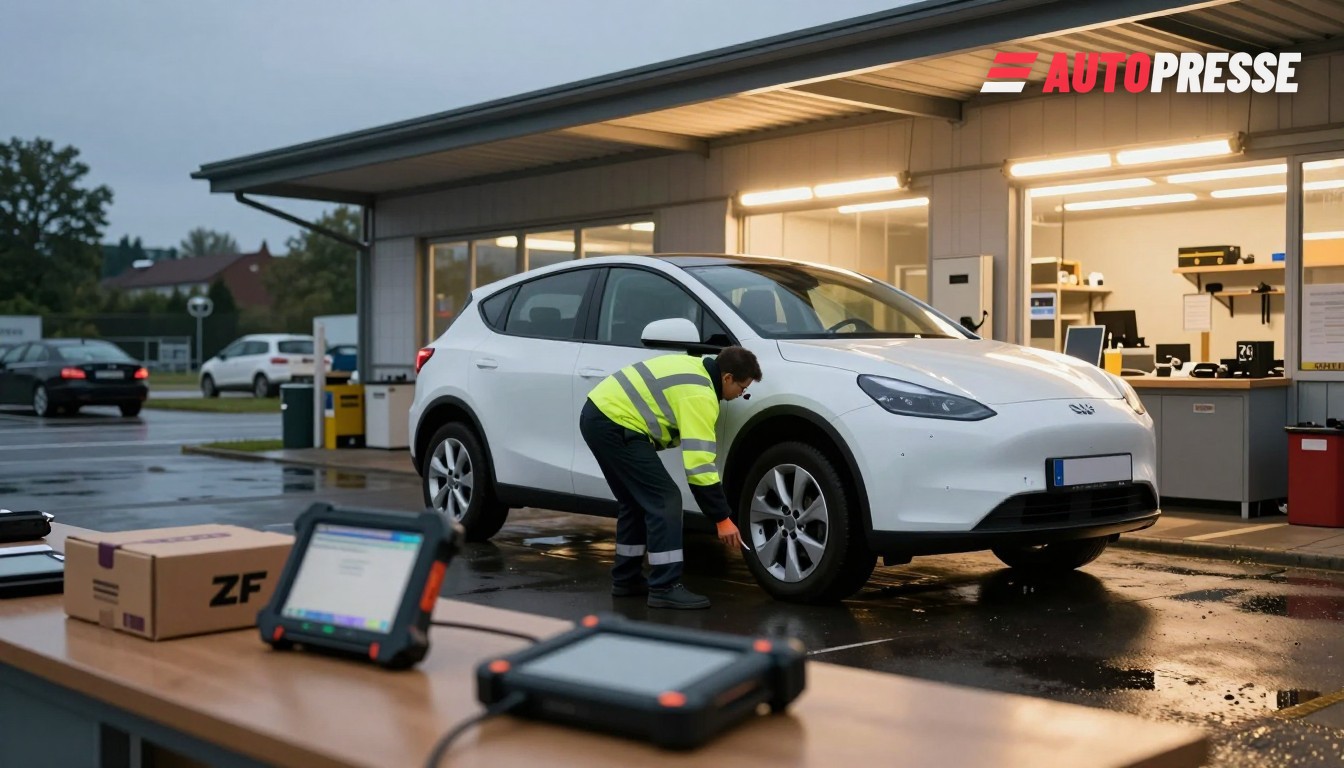
Almanya ve Avusturya araç pazarında sürücüler, bayiler ve atölye sahipleri için önem taşıyan iki çelişkili eğilim ortaya çıkıyor: servis boşluklarını dolduran yaşlanan içten yanmalı araç filosu ve yeni aletler, parçalar ile yazılım erişimi gerektiren hızla büyüyen elektrikli araç parkı. Bu çarpışma, rutin mekanik işlerden yüksek katma değerli teşhis, batarya ve güç elektroniği onarımlarına doğru kar marjlarını kaydırıyor — ve giderek karmaşıklaşan hasarlar için ödeme yapan sigortaları zorluyor.
Yaşlanan araçlar liftleri meşgul tutuyor
TÜV‑Report 2026, Almanya araç parkının her zamankinden daha yaşlı olduğunu ortaya koyuyor: üç yaşındaki araçların yaklaşık %6’sı önemli kusurlarla muayenede başarısız olurken, on yaşındaki araçlarda bu oran yaklaşık %23’e ve 12 yaşın üzerindeki araçlarda yaklaşık %28’e yükseliyor; bu da geleneksel bakım ve onarım işleri için istikrarlı talet olduğunu gösteriyor. TÜV uzmanları, artan kusur oranlarının temelinde malzeme yorulması ve elektronik bileşenlerde yaşlanmanın yattığı konusunda uyarıyor.
Ancak elektrikliler yeni beceriler, teşhis ve parçalar gerektiriyor
Aynı zamanda atölyeler bugün sınırlı bir EV iş yükü bildirmekle birlikte ona hazırlanıyor. DAT Barometer (Ekim 2026) birçok atölyenin hâlâ maliyet baskısı altında olduğunu ve bağımsız atölyelerin büyük bir kısmının hâlâ yalnızca az sayıda elektrikli araç onarım emri gördüğünü gösteriyor — bu, eğitim/teçhizat gereksinimleri ile şu anki faturalandırılabilir işler arasında bir boşluk anlamına geliyor.
Teşhis erişimi artık somut bir engel: LKQ Plug‑In‑Dex, bağımsız atölyelerin neredeyse onda dokuzunun son altı ay içinde en az bir EV veya plug‑in sorgusunu yönlendirdiğini ve %27’sinin EV servis yatırımını engelleyen ana neden olarak araç teşhisi ve teknik verilere erişim eksikliğini belirttiğini saptadı. Bu dinamik, karmaşık EV onarımlarını franchise bayilere ve OEM onaylı ağlara yoğunlaştırma riski taşıyor.
Parça tedarikçileri yanıt veriyor. Automechanika 2026'da ZF Aftermarket bir "E‑Mobility Repair Kit" stratejisini tanıttı ve portföyünün bugün Avrupa'nın önde gelen 20 EV modelinin yaklaşık %92'sini kapsadığını söylüyor; ZF ayrıca 2027 boyunca (Çin dahil) yükselen modeller için katalog genişletmeyi, 100'ün üzerinde onarım kiti varyantı ve tam ünite değişimini azaltmak için artan bir yenilenmiş parça yelpazesi planlıyor. Bu hamleler, bileşen düzeyindeki işleri bağımsız atölyeler için yaşanabilir tutmayı hedefliyor.
Baskı sigorta pazarında da kendini gösteriyor. Alman Sigorta Birliği (GDV), hasar maliyetlerinin artmasıyla motor sigortalarının birleşik oranının 2026'da yaklaşık %99'a kötüleşeceğini (2025'te yaklaşık %96'dan) tahmin ediyor; GDV ortalama araç hasar talebini yaklaşık 4.600 € olarak not ediyor ve artışın büyük kısmını daha yüksek atölye saat ücretleri ve daha pahalı yedek parçalara bağlıyor. GDV'nin projeksiyonu, hem konvansiyonel hem de elektrifikasyonlu araç onarım maliyetlerinin sigorta marjlarını sıkıştırdığını vurguluyor.
Bu piyasa için ne anlama geliyor
Sürücüler için: bakım hâlâ hayati. Daha eski benzinli ve dizel araç sahipleri parçalar ve işçilik için istikrarlı talep beklemeli; EV sahipleri yüksek gerilimli sistemleri servis edebilen bayilerin ve bağımsızların nerede olduğunu, teşhis erişimi ve batarya sağlık kontrolleri hakkında satın alma öncesi sormalı. Bağımsız atölyeler için: iş modeli dönüşümde — geleneksel mekanik işler şu anda geliri koruyor, ancak teşhis erişimi, yüksek gerilim eğitimi ve bileşen onarım yeteneğine (veya parça yenileme ortaklıklarına) yatırım yapmak, kimin daha yüksek marjlı EV işini yakalayacağını belirleyecek. Bayiler ve OEM'ler için: teşhis/veri erişimini kısıtlamak veya kolaylaştırmak, satış sonrası rekabeti ve yerel servis erişilebilirliğini şekillendirecek. Sigortalar için: karmaşık EV onarımları ve parçalar pahalı kalırken filo aynı zamanda yaşlandığı için hasar maliyetleri ve fiyatlama üzerinde yükseliş baskısının devam etmesini bekleyin.
Politika yapıcılar ve ticaret grupları bir tercih ile karşı karşıya: zorunlu veri erişimi, akredite eğitim programları ve teçhizat için hedeflenmiş finansman aracılığıyla bağımsız onarımı desteklemek ya da karmaşık EV onarımını franchise ağlarına yönlendiren bir pazarı kabullenmek. ZF gibi şirketlerden gelen tedarikçi yanıtı, satış sonrası pazarın donatılabileceğini gösteriyor — ancak teşhis ve veri erişimi hâlâ kritik darboğaz olarak kalıyor.
Elektrikli araç ilanları WorldTrader24'te →
Kaynaklar: TÜV NORD (TÜV‑Report 2026), DAT Barometer (29 Ekim 2026), LKQ Plug‑In‑Dex (Eylül 2026), ZF Aftermarket (Automechanika 2026), GDV (sigorta projeksiyonları, Ekim/Kasım 2026).













