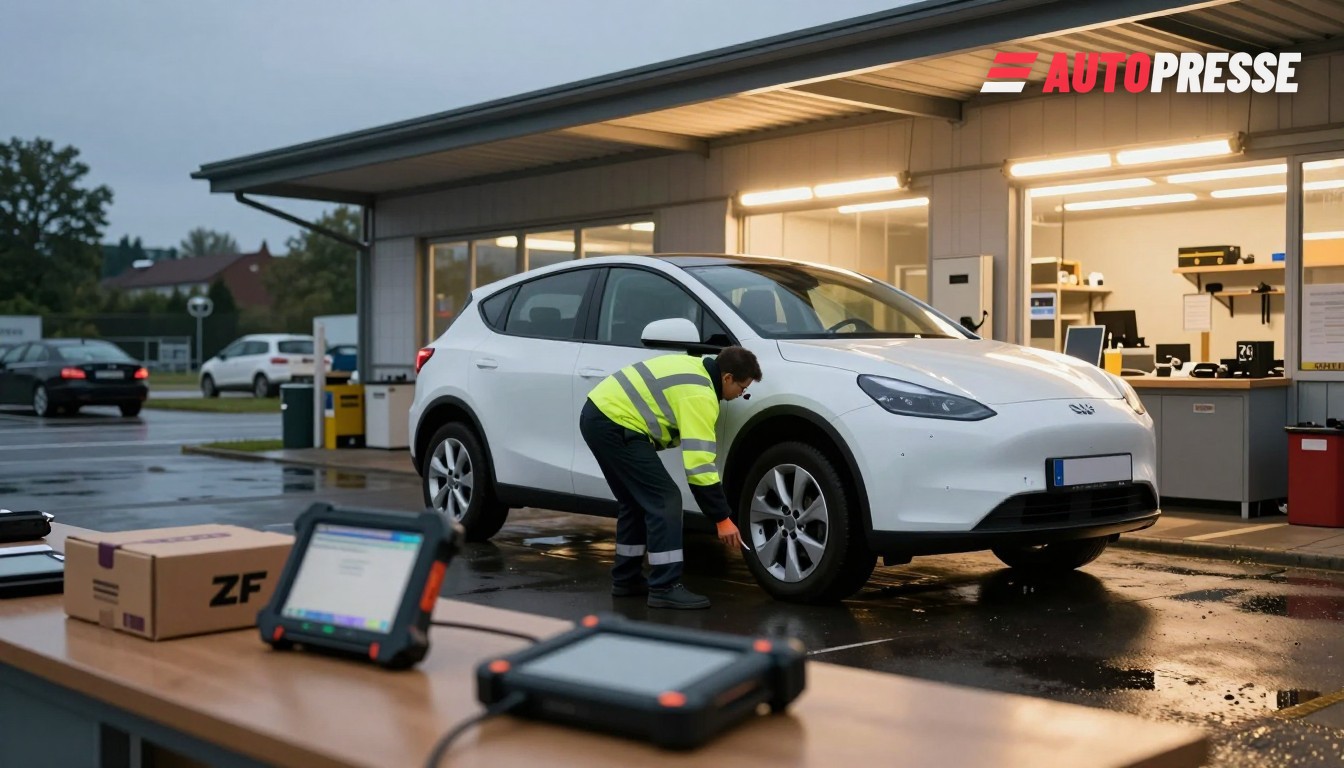
Der Fahrzeugmarkt in Deutschland und Österreich zeigt zwei widersprüchliche Trends, die für Fahrer, Händler und Werkstattbetreiber wichtig sind: eine alternde Verbrennungswagen‑Flotte, die die Hebebühnen füllt, und ein schnell wachsender Elektro‑Fuhrpark, der neue Werkzeuge, Ersatzteile und Software‑Zugänge verlangt. Der Konflikt verschiebt die Ertragsquellen von routinemäßigen mechanischen Arbeiten hin zu wertschöpfender Fehlerdiagnose, Batterie‑ und Leistungselektronik‑Reparaturen – und belastet Versicherer, die zunehmend komplexe Schadenfälle bezahlen müssen.
Alternde Fahrzeuge halten die Hebebühnen beschäftigt
Der TÜV‑Report 2026 stellt fest, dass der deutsche Fahrzeugbestand so alt ist wie nie zuvor: rund 6 % der drei Jahre alten Fahrzeuge fallen mit erheblichen Mängeln durch die Prüfung, bei etwa zehn Jahre alten Autos steigt der Anteil auf rund 23 % und bei Fahrzeugen älter als 12 Jahre auf etwa 28 %, was auf eine konstante Nachfrage nach traditionellen Wartungs‑ und Reparaturarbeiten hinweist. TÜV‑Experten warnen, dass Materialermüdung und elektronische Alterung die höheren Mängelraten vorantreiben.
Aber E‑Fahrzeuge erfordern neue Kompetenzen, Diagnostik und Teile
Gleichzeitig berichten Werkstätten heute von begrenzter E‑Fahrzeug‑Auslastung, bereiten sich jedoch darauf vor. Das DAT‑Barometer (Oktober 2026) zeigt, dass viele Werkstätten weiterhin unter Kostendruck stehen und ein großer Teil unabhängiger Betriebe nur eine geringe Anzahl von Reparaturaufträgen für Elektrofahrzeuge verzeichnet – eine Lücke zwischen Schulungs‑/Ausrüstungsbedarf und derzeit abrechenbarer Arbeit.
Diagnosezugang ist mittlerweile eine konkrete Barriere: Die LKQ Plug‑In‑Dex ergab, dass fast neun von zehn unabhängigen Werkstätten in den vergangenen sechs Monaten mindestens eine Anfrage zu E‑ oder Plug‑in‑Fahrzeugen weitergeleitet haben, und 27 % nannten fehlenden Zugang zu Fahrzeugdiagnose und technischen Daten als Hauptgrund, der weitere Investitionen in E‑Fahrzeug‑Service verhindert. Diese Dynamik droht, komplexe E‑Reparaturen bei Vertragswerkstätten und vom OEM genehmigten Netzwerken zu konzentrieren.
Teilelieferanten reagieren. Auf der Automechanika 2026 stellte ZF Aftermarket eine „E‑Mobility Repair Kit“-Strategie vor und gibt an, dass sein Portfolio heute etwa 92 % der 20 wichtigsten EV‑Modelle in Europa abdeckt; ZF plant außerdem eine Katalogerweiterung für aufstrebende (einschließlich chinesischer) Modelle bis 2027, mit über 100 Reparatur‑Kit‑Varianten und einer wachsenden Aufarbeitungspalette, um den Bedarf an kompletten Gerätetausch zu reduzieren. Diese Maßnahmen zielen darauf ab, komponentenbezogene Arbeiten für unabhängige Werkstätten rentabel zu halten.
Der Druck zeigt sich auch im Versicherungsmarkt. Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) schätzt, dass sich die Combined Ratio der Kfz‑Versicherer 2026 auf etwa 99 % verschlechtern wird (nach rund 96 % in 2025), da die Schadenkosten steigen; der GDV nennt einen durchschnittlichen Kfz‑Schadenfall von rund 4.600 € und schreibt einen Großteil des Anstiegs höheren Werkstattstundensätzen und teureren Ersatzteilen zu. Die Projektion des GDV unterstreicht, dass sowohl konventionelle als auch elektrifizierte Fahrzeugreparaturen die Margen der Versicherer belasten.
Was das für den Markt bedeutet
Für Fahrer: Wartung bleibt unverzichtbar. Besitzer älterer Benzin‑ und Dieselfahrzeuge sollten mit konstanter Nachfrage nach Teilen und Arbeitszeit rechnen; E‑Fahrzeug‑Besitzer sollten prüfen, wo Händler und unabhängige Werkstätten Hochvolt‑Systeme warten können und vor dem Kauf nach Diagnosezugang und Batterie‑Gesundheitschecks fragen. Für unabhängige Werkstätten: Das Geschäftsmodell befindet sich im Wandel – traditionelle mechanische Arbeiten sichern derzeit noch Umsätze, doch Investitionen in Diagnosezugang, Hochvolt‑Schulungen und Komponentenreparaturfähigkeiten (oder Partnerschaften mit Teileaufarbeitern) werden darüber entscheiden, wer die margenstarken E‑Aufträge erhält. Für Händler und OEMs: Das Einschränken oder Ermöglichen von Diagnose‑/Datenzugang wird den Wettbewerb im Aftermarket und die lokale Serviceverfügbarkeit formen. Für Versicherer: Es ist mit weiterem Aufwärtsdruck bei den Schadenkosten und Prämien zu rechnen, da komplexe E‑Reparaturen und Teile teuer bleiben, während die Flotte parallel altert.
Politik und Verbände stehen vor einer Wahl: Unabhängige Reparaturbetriebe durch verpflichtenden Datenzugang, akkreditierte Ausbildungsprogramme und gezielte Fördermittel für Werkstattausrüstung unterstützen, oder einen Markt akzeptieren, der komplexe E‑Reparaturen in Vertragsnetzwerke kanalisiert. Die Reaktion von Zulieferern wie ZF zeigt, dass der Aftermarket ausgerüstet werden kann – doch Diagnose und Datenzugang bleiben der entscheidende Engpass.
Elektroautos-Angebote auf WorldTrader24 →
Quellen: TÜV NORD (TÜV‑Report 2026), DAT Barometer (29. Okt. 2026), LKQ Plug‑In‑Dex (Sep 2026), ZF Aftermarket (Automechanika 2026), GDV (Versichererprognosen, Okt/Nov 2026).













