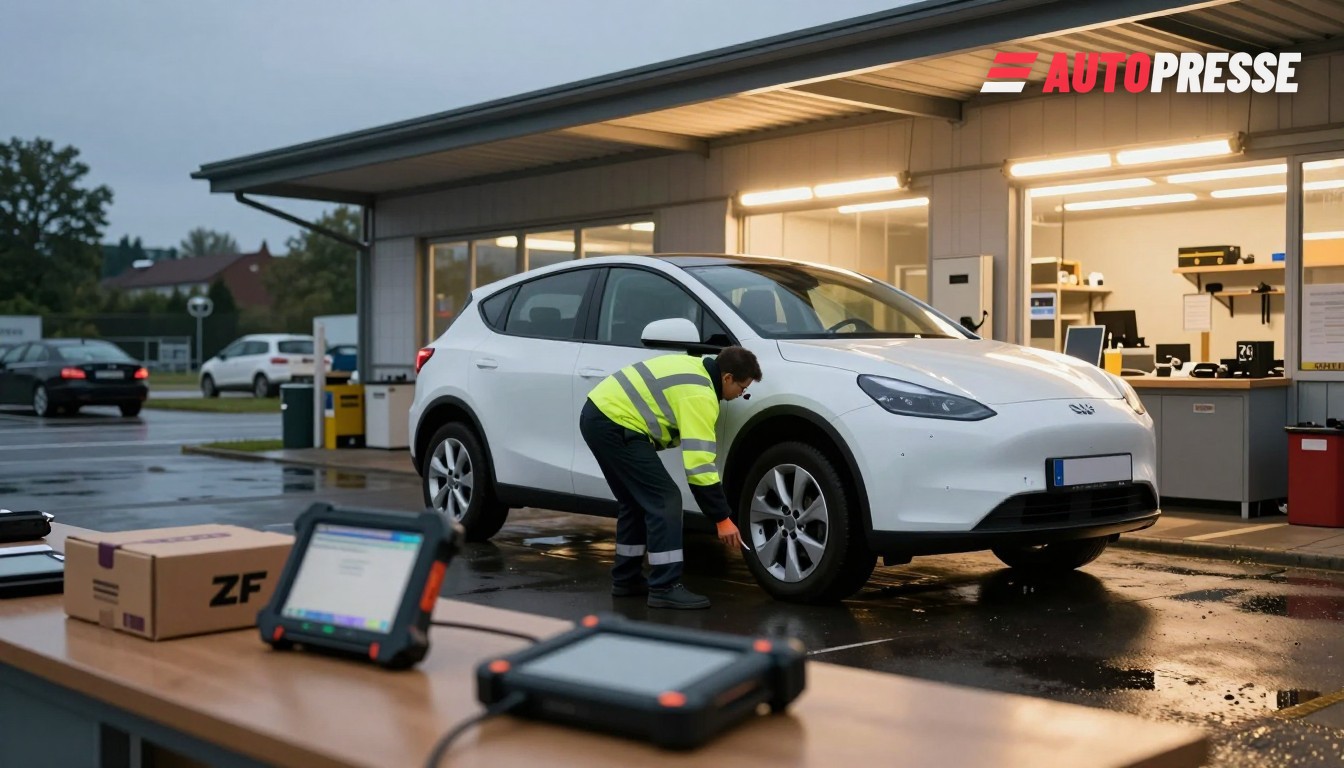
Rynek pojazdów w Niemczech i Austrii pokazuje dwa sprzeczne trendy, które mają znaczenie dla kierowców, dealerów i właścicieli warsztatów: starzejący się park samochodów spalinowych, który utrzymuje stanowiska serwisowe zajęte, oraz szybko rosnący park elektryczny, który wymaga nowych narzędzi, części i dostępu do oprogramowania. Konflikt ten przesuwa pule zysków z rutynowych prac mechanicznych w stronę wysokomarżowej diagnostyki, napraw baterii i elektroniki mocy — oraz wywiera presję na ubezpieczycieli, którzy pokrywają coraz bardziej złożone szkody.
Starzejące się samochody utrzymują podnośniki zajęte
Raport TÜV 2026 stwierdza, że park samochodowy w Niemczech jest starszy niż kiedykolwiek: około 6% trzyletnich pojazdów nie przechodzi przeglądu z poważnymi wadami, wzrastając do około 23% dla samochodów dziesięcioletnich i w przybliżeniu 28% dla aut starszych niż 12 lat, co sygnalizuje stały popyt na tradycyjne naprawy i konserwację. Eksperci TÜV ostrzegają, że zmęczenie materiału i starzenie się elektroniki napędzają wyższe wskaźniki wad.
Jednak EV wymagają nowych umiejętności, diagnostyki i części
Równocześnie warsztaty raportują dziś ograniczone obciążenie pracami przy EV, jednocześnie przygotowując się na ich wzrost. Barometr DAT (październik 2026) pokazuje, że wiele warsztatów nadal znajduje się pod presją kosztową, a duża część niezależnych zakładów nadal odnotowuje tylko niewielką liczbę zleceń napraw pojazdów elektrycznych — luka między potrzebami szkoleniowymi/wyposażeniem a bieżącymi pracami generującymi przychód.
Dostęp do diagnostyki stał się teraz konkretną barierą: LKQ Plug‑In‑Dex wykazał, że niemal dziewięć na dziesięć niezależnych warsztatów skierowało przynajmniej jedno zapytanie dotyczące EV lub plug‑in w ciągu ostatnich sześciu miesięcy, a 27% wskazało brak dostępu do diagnostyki pojazdu i danych technicznych jako główny powód powstrzymujący dalsze inwestycje w serwisowanie EV. Ta dynamika grozi skoncentrowaniem złożonych napraw EV w sieciach dealerskich i autoryzowanych sieciach OEM.
Dostawcy części reagują. Na targach Automechanika 2026 ZF Aftermarket przedstawił strategię „E‑Mobility Repair Kit” i deklaruje, że jego portfolio obejmuje dziś około 92% z 20 najpopularniejszych modeli EV w Europie; ZF planuje również rozszerzenie katalogu o rosnące modele (w tym chińskie) do 2027 roku, z ponad 100 wariantami zestawów naprawczych oraz rosnącą ofertą części regenerowanych, aby zmniejszyć potrzebę wymiany całych jednostek. Ruchy te mają na celu utrzymanie pracy na poziomie komponentów opłacalnej dla niezależnych warsztatów.
Presja widoczna jest również na rynku ubezpieczeniowym. Niemiecki Związek Ubezpieczycieli (GDV) szacuje, że współczynnik szkodowości ubezpieczeń komunikacyjnych pogorszy się do około 99% w 2026 r. (z około 96% w 2025 r.), ponieważ koszty roszczeń rosną; GDV wskazuje średnią szkodę powypadkową na około 4 600 € i przypisuje dużą część wzrostu wyższym stawkom robocizny w warsztatach oraz droższym częściom zamiennym. Prognoza GDV podkreśla, że zarówno koszty napraw konwencjonalnych, jak i zelektryfikowanych pojazdów ściskają marże ubezpieczycieli.
Co to oznacza dla rynku
Dla kierowców: konserwacja pozostaje niezbędna. Właściciele starszych samochodów benzynowych i diesli powinni spodziewać się stałego popytu na części i pracę; właściciele EV powinni sprawdzić, gdzie dealerzy i niezależne warsztaty mogą serwisować systemy wysokiego napięcia i zapytać o dostęp do diagnostyki oraz kontrole stanu baterii przed zakupem. Dla niezależnych warsztatów: model biznesowy jest w transformacji — tradycyjne prace mechaniczne utrzymują dziś przychody, ale inwestycje w dostęp do diagnostyki, szkolenia z zakresu wysokiego napięcia i zdolność naprawy komponentów (lub partnerstwa z regeneratorami części) zadecydują o tym, kto przejmie wyżej marżowe prace przy EV. Dla dealerów i producentów OEM: ograniczanie lub udostępnianie diagnostyki/danych ukształtuje konkurencję na rynku wtórnym i lokalną dostępność serwisu. Dla ubezpieczycieli: spodziewajcie się dalszej presji wzrostowej na koszty roszczeń i na wyceny polis, ponieważ złożone naprawy EV i części pozostają kosztowne, podczas gdy park starzeje się równolegle.
Decydenci polityczni i organizacje branżowe stoją przed wyborem: wspierać niezależną naprawę przez obligatoryjny dostęp do danych, akredytowane programy szkoleniowe i ukierunkowane dofinansowanie narzędzi, albo zaakceptować rynek, który kanałuje złożone naprawy EV do sieci franczyzowych. Reakcja dostawców, takich jak ZF, pokazuje, że aftermarket może zostać wyposażony — jednak diagnostyka i dostęp do danych pozostają krytycznym wąskim gardłem.
Oferty samochodów elektrycznych na WorldTrader24 →
Źródła: TÜV NORD (TÜV‑Report 2026), Barometr DAT (29 października 2026), LKQ Plug‑In‑Dex (wrzesień 2026), ZF Aftermarket (Automechanika 2026), GDV (projekcje ubezpieczycieli, październik/listopad 2026).













