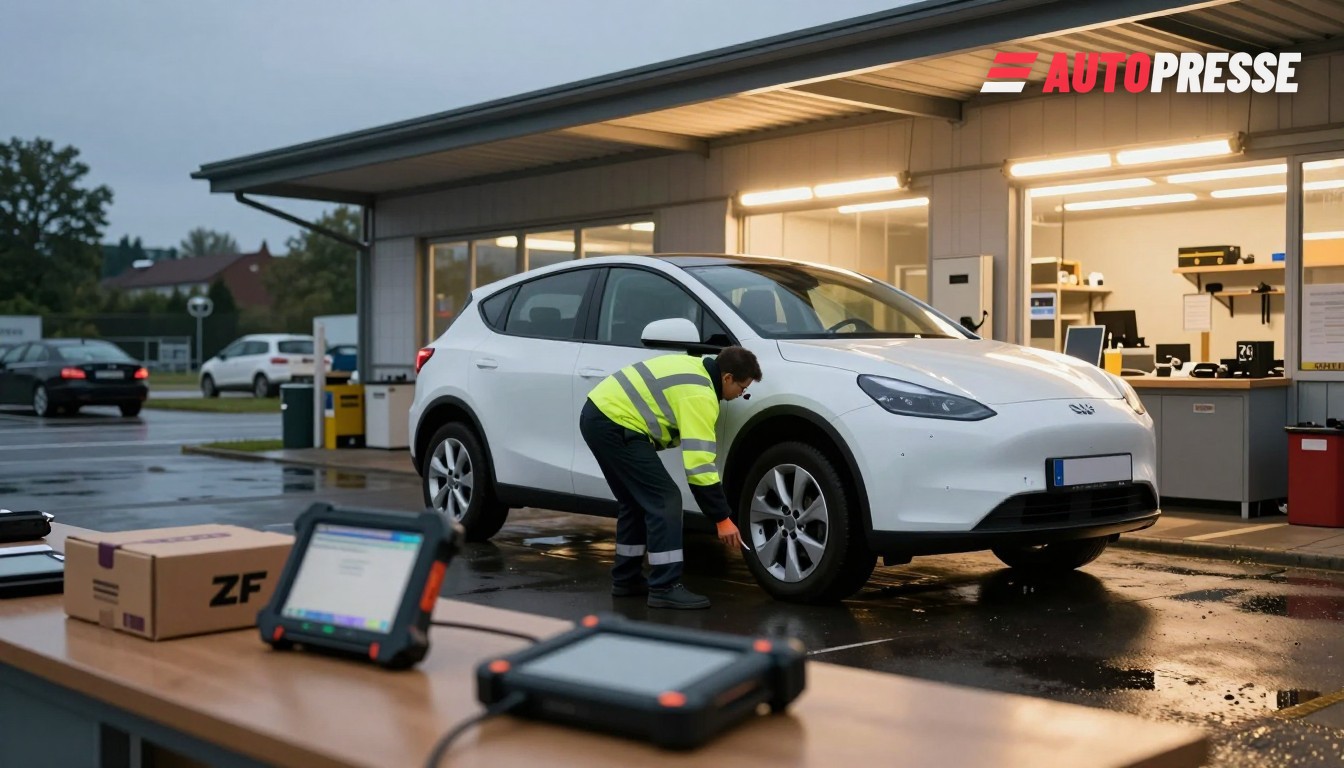
Le marché automobile allemand et autrichien présente deux tendances contradictoires importantes pour les conducteurs, les concessionnaires et les propriétaires d’ateliers : un parc de véhicules thermiques vieillissant qui maintient les ponts élévateurs occupés, et un parc électrique en forte croissance qui nécessite de nouveaux outils, pièces et accès aux logiciels. Ce choc déplace les sources de profit des travaux mécaniques de routine vers les diagnostics à forte valeur ajoutée, les réparations de batteries et d’électronique de puissance — et met sous pression les assureurs qui doivent régler des sinistres de plus en plus complexes.
Les voitures vieillissantes maintiennent les ponts occupés
Le TÜV‑Report 2026 révèle que le parc automobile allemand est plus âgé que jamais : environ 6 % des véhicules de trois ans échouent aux contrôles pour défauts significatifs, ce taux monte à environ 23 % pour les voitures de dix ans et à près de 28 % pour les voitures de plus de 12 ans, ce qui indique une demande soutenue pour les travaux de réparation et d’entretien traditionnels. Les experts du TÜV mettent en garde contre la fatigue des matériaux et le vieillissement des composants électroniques comme causes de l’augmentation des taux de défaut.
Mais les VE exigent de nouvelles compétences, diagnostics et pièces
Dans le même temps, les ateliers rapportent une charge de travail VE limitée aujourd’hui tout en s’y préparant. Le DAT Barometer (octobre 2026) montre que de nombreux ateliers restent sous pression sur les coûts et qu’une large part des garages indépendants ne voient encore qu’un petit nombre d’ordres de réparation de véhicules électriques — un écart entre les besoins de formation/équipement et le travail facturable actuel.
L’accès aux diagnostics est désormais un obstacle concret : le LKQ Plug‑In‑Dex a constaté que près de neuf garages indépendants sur dix ont orienté au moins une demande relative à un VE ou à un véhicule hybride rechargeable au cours des six derniers mois, et 27 % ont identifié le manque d’accès aux diagnostics véhicule et aux données techniques comme la principale raison empêchant un investissement supplémentaire dans la maintenance des VE. Cette dynamique risque de concentrer les réparations complexes de VE auprès des concessionnaires agréés et des réseaux approuvés par les constructeurs.
Les fournisseurs de pièces répondent. À l’Automechanika 2026, ZF Aftermarket a dévoilé une stratégie « E‑Mobility Repair Kit » et affirme que son portefeuille couvre aujourd’hui environ 92 % des 20 modèles VE les plus vendus en Europe ; ZF prévoit également d’étendre les catalogues aux modèles émergents (y compris chinois) jusqu’en 2027, avec plus de 100 variantes de kits de réparation et une gamme croissante de pièces remanufacturées pour réduire le besoin de remplacements d’unités complètes. Ces initiatives visent à maintenir la viabilité des interventions au niveau composant pour les ateliers indépendants.
La pression se reflète aussi sur le marché de l’assurance. La Deutsche Versicherungswirtschaft (GDV) estime que le ratio combiné des assureurs automobiles se détériorera pour atteindre environ 99 % en 2026 (contre environ 96 % en 2025) à mesure que les coûts des sinistres augmentent ; la GDV note un coût moyen de sinistre pour dommages aux véhicules d’environ 4 600 € et attribue une grande partie de l’augmentation aux taux horaires d’atelier plus élevés et aux pièces de remplacement plus onéreuses. La projection de la GDV souligne que les coûts de réparation tant des véhicules conventionnels qu’électrifiés compressent les marges des assureurs.
Ce que cela signifie pour le marché
Pour les conducteurs : l’entretien reste essentiel. Les propriétaires de voitures essence et diesel plus anciennes doivent s’attendre à une demande régulière de pièces et de main‑d’œuvre ; les propriétaires de VE doivent vérifier où les concessionnaires et les indépendants peuvent intervenir sur les systèmes haute tension et se renseigner sur l’accès aux diagnostics et les contrôles de l’état de la batterie avant l’achat. Pour les ateliers indépendants : le modèle économique est en transition — le travail mécanique traditionnel maintient aujourd’hui les revenus, mais l’investissement dans l’accès aux diagnostics, la formation haute tension et la capacité de réparation des composants (ou les partenariats avec des remanufacturiers de pièces) déterminera qui captera le travail VE à marge plus élevée. Pour les concessionnaires et les constructeurs : restreindre ou faciliter l’accès aux diagnostics et aux données façonnera la concurrence sur le marché secondaire et la disponibilité du service local. Pour les assureurs : il faut prévoir une pression continue à la hausse sur les coûts de sinistre et sur la tarification tant que les réparations et les pièces coûteuses pour VE persistent et que le parc continue de vieillir parallèlement.
Les décideurs politiques et les organisations professionnelles sont confrontés à un choix : soutenir la réparation indépendante par l’accès obligatoire aux données, des programmes de formation accrédités et un financement ciblé pour l’outillage, ou accepter un marché qui canalise la réparation complexe des VE vers les réseaux de concessionnaires. La réaction des fournisseurs comme ZF montre que le marché secondaire peut être équipé — mais l’accès aux diagnostics et aux données demeure le goulet d’étranglement critique.
Annonces de véhicules électriques sur WorldTrader24 →
Sources : TÜV NORD (TÜV‑Report 2026), DAT Barometer (29 oct. 2026), LKQ Plug‑In‑Dex (sep. 2026), ZF Aftermarket (Automechanika 2026), GDV (prévisions des assureurs, oct./nov. 2026).













