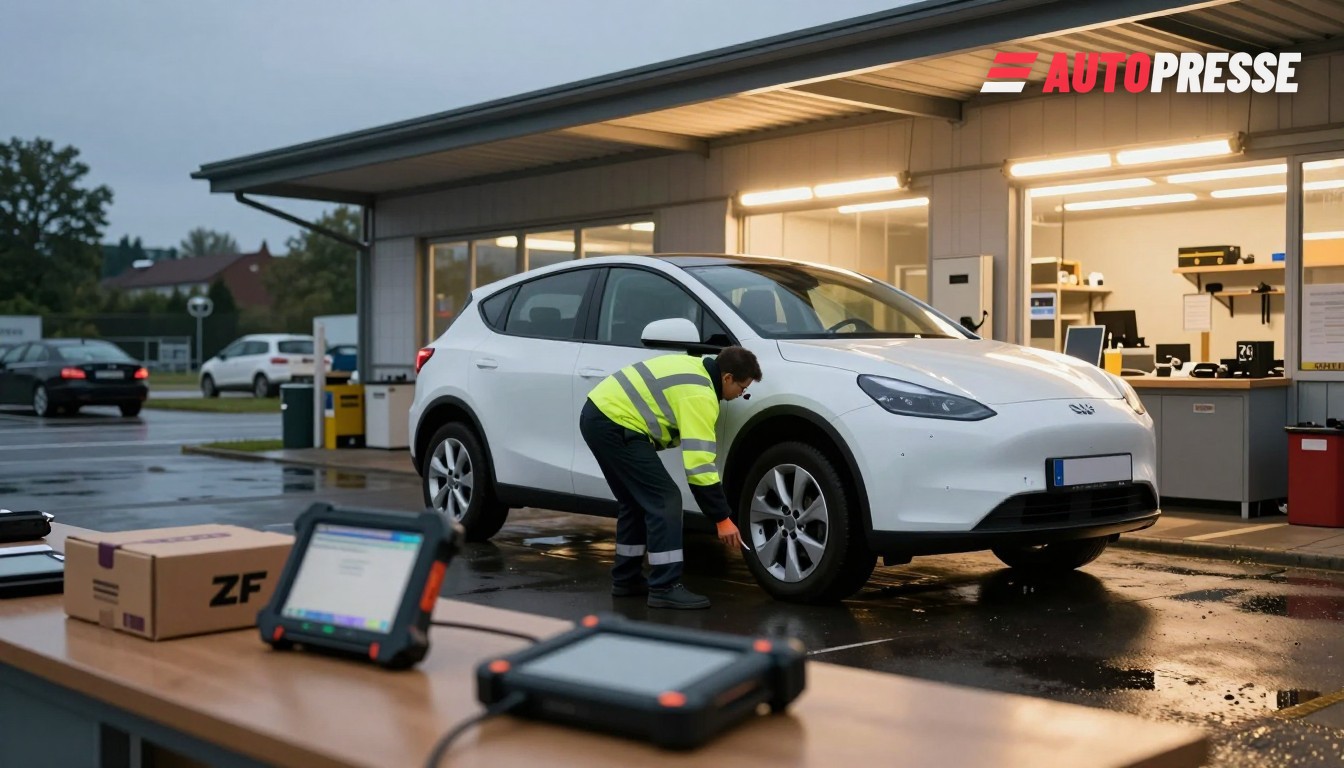
Piața vehiculelor din Germania și Austria prezintă două tendințe contradictorii care contează pentru șoferi, dealeri și proprietarii de ateliere: un parc de vehicule cu motoare termice îmbătrânit care menține bay-urile de service ocupate și un parc electric în creștere rapidă care necesită noi unelte, piese și acces la software tehnic. Coliziunea acestor dinamici transferă fluxurile de profit de la lucrările mecanice de rutină către diagnostice de mare valoare, reparații ale bateriilor și ale electronicii de putere — și pune presiune pe asigurători care plătesc cereri de despăgubire din ce în ce mai complexe.
Mașinile îmbătrânite mențin lifturile ocupate
Raportul TÜV 2026 arată că parcul auto din Germania este mai vechi ca niciodată: aproximativ 6% din vehiculele de trei ani nu trec inspecțiile din cauza defectelor semnificative, procentul urcând la aproximativ 23% pentru mașinile de zece ani și în jur de 28% pentru cele mai vechi de 12 ani, semnalând o cerere constantă pentru lucrări tradiționale de reparație și întreținere. Experții TÜV avertizează că oboseala materialelor și îmbătrânirea electronicii determină ratele mai ridicate de defecte.
Dar VE-urile cer noi competențe, diagnoză și piese
În același timp, atelierele raportează un volum limitat de lucrări pentru vehicule electrice în prezent, în timp ce se pregătesc pentru creșterea acestuia. Barometrul DAT (octombrie 2026) arată că multe ateliere rămân sub presiune costică și că o mare parte din magazinele independente înregistrează în continuare doar un număr mic de comenzi de reparații pentru vehicule electrice — o discrepanță între necesarul de instruire/echipamente și munca facturabilă curentă.
Accesul la diagnoză este acum o barieră concretă: LKQ Plug-In‑Dex a constatat că aproape nouă din zece ateliere independente au refuzat sau direcționat cel puțin o solicitare privind un VE sau un plug‑in în ultimele șase luni, iar 27% au identificat lipsa accesului la diagnoză vehiculară și date tehnice ca principalul motiv care împiedică noi investiții în service-ul pentru VE. Această dinamică riscă să concentreze reparațiile complexe pentru VE la dealeri autorizați și în rețelele aprobate de producători.
Furnizorii de piese răspund. La Automechanika 2026, ZF Aftermarket a dezvăluit o strategie „E‑Mobility Repair Kit” și spune că portofoliul său acoperă în prezent aproximativ 92% din primele 20 de modele EV din Europa; ZF plănuiește, de asemenea, extinderea catalogului pentru modele emergente (inclusiv chinezești) până în 2027, cu peste 100 de variante de kituri de reparație și o gamă în creștere de piese remanufacturate pentru a reduce necesitatea înlocuirii unitare complete. Aceste mișcări urmăresc să mențină viabilă activitatea la nivel de componentă pentru atelierele independente.
Presiunea se vede și pe piața asigurărilor. Asociația Germană a Asigurătorilor (GDV) estimează că raportul combinat al asigurătorilor auto se va deteriora până la aproximativ 99% în 2026 (de la aproximativ 96% în 2025) pe măsură ce costurile cererilor cresc; GDV menționează o despăgubire medie pentru daună auto de aproximativ 4.600 € și atribuie o mare parte din creștere tarifelor orare mai mari la ateliere și pieselor de schimb mai scumpe. Proiecția GDV subliniază că atât reparațiile convenționale, cât și cele pentru vehicule electrificate comprimă marjele asigurătorilor.
Ce înseamnă asta pentru piață
Pentru șoferi: întreținerea rămâne esențială. Proprietarii de mașini mai vechi pe benzină și diesel ar trebui să se aștepte la o cerere constantă pentru piese și manoperă; proprietarii de VE ar trebui să verifice unde dealerii și independenții pot deservi sisteme de tensiune înaltă și să întrebe despre accesul la diagnoză și verificări ale stării bateriei înainte de achiziție. Pentru atelierele independente: modelul de afaceri este în tranziție — lucrările mecanice tradiționale mențin în prezent veniturile, dar investiția în acces la diagnoză, instruire pentru sisteme de înaltă tensiune și capacitatea de reparație a componentelor (sau parteneriate cu remanufacturatori de piese) va determina cine capturează lucrările EV cu marje mai mari. Pentru dealeri și producători: restricționarea sau facilitarea accesului la diagnoză/date va modela competiția pe piața aftermarket și disponibilitatea serviciilor locale. Pentru asigurători: se poate anticipa o presiune continuă de creștere asupra costurilor cererilor și a tarifelor, pe măsură ce reparațiile complexe pentru VE și piesele rămân costisitoare, în timp ce parcul se îmbătrânește în paralel.
Factorii de decizie și grupurile profesionale se confruntă cu o alegere: sprijină service-ul independent prin acces obligatoriu la date, programe de formare acreditate și finanțare țintită pentru scule, sau acceptă o piață care canalizează reparațiile complexe pentru VE către rețele francizate. Răspunsul furnizorilor din partea companiilor precum ZF arată că aftermarket-ul poate fi echipat — dar accesul la diagnoză și la date rămâne blocajul critic.
Anunțuri vehicule electrice pe WorldTrader24 →
Surse: TÜV NORD (TÜV‑Report 2026), Barometrul DAT (29 octombrie 2026), LKQ Plug‑In‑Dex (septembrie 2026), ZF Aftermarket (Automechanika 2026), GDV (proiecții ale asigurătorilor, octombrie/noiembrie 2026).













