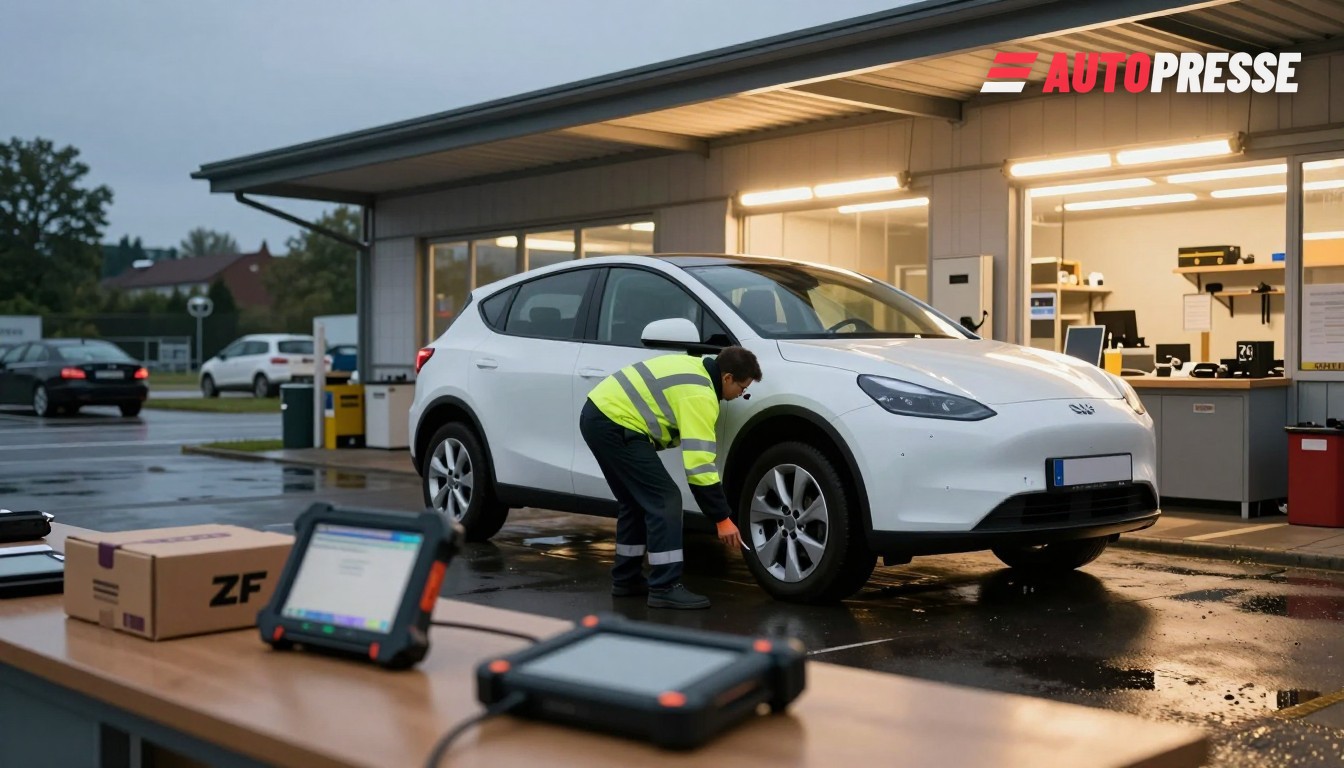
De voertuigenmarkt in Duitsland en Oostenrijk vertoont twee tegengestelde trends die van belang zijn voor bestuurders, dealers en werkplaats‑eigenaren: een verouderend wagenpark met verbrandingsmotoren dat de servicebanen bezet houdt, en een snelgroeiende elektrische vloot die nieuwe gereedschappen, onderdelen en softwaretoegang vereist. Die botsing verschuift winstmarges van routinematig mechanisch werk naar hoogwaardiger diagnosewerk, batterij‑ en vermogenselektronica‑reparaties — en zet verzekeraars onder druk die steeds complexere claims moeten vergoeden.
Verouderende auto’s houden de hefbruggen bezet
Het TÜV‑Report 2026 constateert dat het Duitse wagenpark ouder is dan ooit: ongeveer 6% van de drie jaar oude voertuigen faalt bij de inspectie met significante gebreken, oplopend tot circa 23% voor tien jaar oude auto’s en ongeveer 28% voor auto’s ouder dan 12 jaar, wat wijst op een stabiele vraag naar traditioneel reparatie‑ en onderhoudswerk. TÜV‑experts waarschuwen dat materiaalmoeheid en veroudering van elektronica de hogere defectpercentages aandrijven.
Maar EV’s vereisen nieuwe vaardigheden, diagnose‑toegang en onderdelen
Tegelijkertijd melden werkplaatsen dat de EV‑werkbelasting vandaag beperkt is terwijl ze zich erop voorbereiden. Het DAT Barometer (oktober 2026) toont aan dat veel werkplaatsen onder kostendruk blijven en dat een groot aandeel van de onafhankelijke bedrijven nog maar een klein aantal reparatieopdrachten voor elektrische voertuigen ziet — een kloof tussen trainings/uitrustingsbehoeften en het huidige factureerbare werk.
Toegang tot diagnostiek is nu een concrete belemmering: de LKQ Plug‑In‑Dex ontdekte dat bijna negen van de tien onafhankelijke garages in de afgelopen zes maanden ten minste één EV‑ of plug‑in‑vraag hebben doorgestuurd, en 27% noemde het gebrek aan toegang tot voertuigdiagnostiek en technische gegevens als de belangrijkste reden die verdere investeringen in EV‑onderhoud verhindert. Die dynamiek dreigt complexe EV‑reparaties te concentreren bij merkdealers en door OEM’s goedgekeurde netwerken.
Onderdelendiensten reageren. Op Automechanika 2026 presenteerde ZF Aftermarket een "E‑Mobility Repair Kit"‑strategie en zegt dat haar portfolio momenteel ongeveer 92% van Europa’s top 20 EV‑modellen dekt; ZF plant ook catalogusuitbreiding voor opkomende (inclusief Chinese) modellen tot 2027, met meer dan 100 varianten van reparatiekits en een groeiend remanufactured onderdelenassortiment om de behoefte aan volledige unitvervangingen te verminderen. Die stappen zijn bedoeld om component‑niveau werkzaamheden levensvatbaar te houden voor onafhankelijke werkplaatsen.
De druk is ook zichtbaar op de verzekeringsmarkt. De Deutscher Versicherungsverband (GDV) schat dat de combined ratio van autoverzekeraars zal verslechteren naar ongeveer 99% in 2026 (van circa 96% in 2025) doordat de schadelasten stijgen; de GDV noteert een gemiddelde voertuigschadeclaim van ongeveer €4.600 en schrijft veel van de stijging toe aan hogere werkplaatstarieven per uur en duurdere vervangingsonderdelen. De prognose van de GDV benadrukt dat zowel conventionele als geëlektrificeerde voertuigreparatiekosten de marges van verzekeraars onder druk zetten.
Wat dit voor de markt betekent
Voor bestuurders: onderhoud blijft essentieel. Eigenaren van oudere benzine‑ en dieselauto’s moeten rekening houden met een constante vraag naar onderdelen en arbeid; EV‑eigenaren doen er goed aan te controleren waar dealers en onafhankelijke partijen hoogspanningssystemen kunnen onderhouden en vooraf te vragen naar diagnose‑toegang en batterij‑gezondheidschecks vóór aankoop. Voor onafhankelijke werkplaatsen: het businessmodel is in transitie — traditioneel mechanisch werk levert nu nog omzet op, maar investeringen in diagnose‑toegang, hoogspannings‑training en componentreparatiecapaciteit (of samenwerkingen met onderdelenremanufacturers) bepalen wie het hooggemargeerde EV‑werk binnenhaalt. Voor dealers en OEM’s: het beperken of mogelijk maken van diagnose‑/data‑toegang zal de concurrentie op de aftermarkt en de lokale servicebeschikbaarheid bepalen. Voor verzekeraars: houd rekening met aanhoudende opwaartse druk op schadelasten en premies nu complexe EV‑reparaties en onderdelen duur blijven terwijl het wagenpark gelijktijdig veroudert.
Beleidsmakers en brancheverenigingen staan voor een keuze: steun onafhankelijke reparatie via verplichte data‑toegang, geaccrediteerde opleidingsprogramma’s en gerichte financiering voor tooling, of accepteer een markt die complexe EV‑reparatie kanaliseert naar franchise‑netwerken. De reactie van leveranciers zoals ZF laat zien dat de aftermarkt uitgerust kan worden — maar diagnostiek en data‑toegang blijven de kritieke knelpunten.
Elektrische auto’s op WorldTrader24 →
Bronnen: TÜV NORD (TÜV‑Report 2026), DAT Barometer (29 okt 2026), LKQ Plug‑In‑Dex (sep 2026), ZF Aftermarket (Automechanika 2026), GDV (verzekeraarsprognoses, okt/nov 2026).













