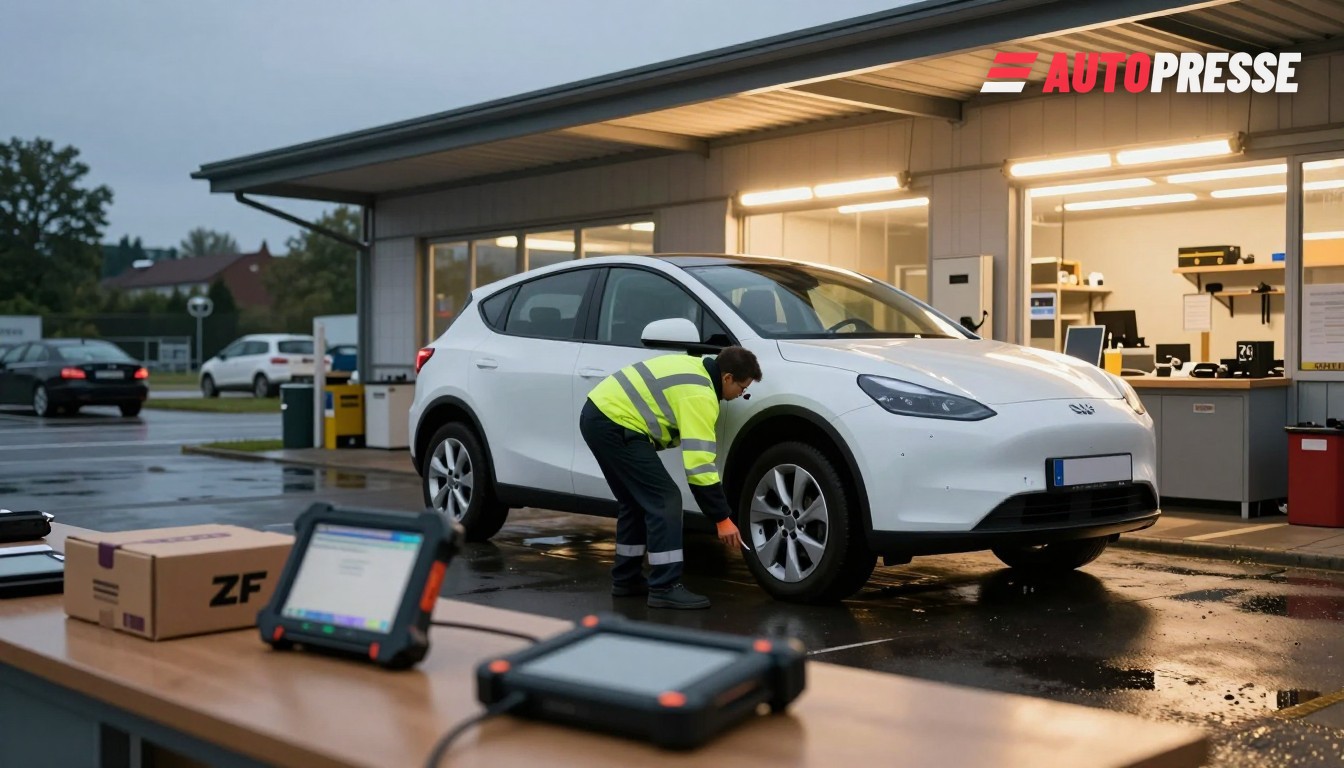
O mercado automóvel da Alemanha e da Áustria mostra duas tendências conflitantes que interessam a condutores, concessionários e proprietários de oficinas: uma frota de combustão envelhecida que mantém as bancadas de trabalho ocupadas e um parque eléctrico em rápido crescimento que requer novas ferramentas, peças e acesso a software. O choque está a deslocar os fluxos de lucro do trabalho mecânico rotineiro para diagnósticos de alto valor, reparações de baterias e de eletrónica de potência — e a pressionar as seguradoras que pagam sinistros cada vez mais complexos.
Carros envelhecidos mantêm os elevadores ocupados
O TÜV‑Report 2026 conclui que o parque automóvel alemão está mais velho do que nunca: cerca de 6% dos veículos com três anos falham as inspeções com defeitos significativos, subindo para cerca de 23% para carros com dez anos e aproximadamente 28% para veículos com mais de 12 anos, sinalizando uma procura estável por trabalhos tradicionais de reparação e manutenção. Peritos do TÜV avisam que a fadiga dos materiais e o envelhecimento electrónico estão a conduzir as taxas mais elevadas de defeito.
Mas os VE exigem novas competências, diagnósticos e peças
Ao mesmo tempo, as oficinas relatam hoje uma carga de trabalho limitada com VE enquanto se preparam para o aumento. O DAT Barometer (outubro de 2026) mostra que muitas oficinas continuam sob pressão de custos e que uma grande parte das oficinas independentes ainda regista apenas um pequeno número de ordens de reparação de veículos eléctricos — uma lacuna entre as necessidades de formação/equipamento e o trabalho faturável actual.
O acesso a diagnósticos é agora uma barreira concreta: o LKQ Plug‑In‑Dex constatou que quase nove em cada dez oficinas independentes encaminharam pelo menos uma consulta sobre VE ou plug‑in nos últimos seis meses, e 27% identificaram a falta de acesso a diagnósticos e dados técnicos do veículo como a principal razão que impede investimento adicional em serviços para VE. Essa dinâmica corre o risco de concentrar reparações complexas de VE nas concessionárias autorizadas e nas redes aprovadas pelos OEM.
Os fornecedores de peças estão a responder. Na Automechanika 2026, a ZF Aftermarket apresentou uma estratégia «E‑Mobility Repair Kit» e afirma que o seu portefólio cobre hoje cerca de 92% dos 20 principais modelos de VE na Europa; a ZF também planeia expandir o catálogo para modelos emergentes (incluindo chineses) até 2027, com mais de 100 variantes de kits de reparação e uma gama crescente de peças recondicionadas para reduzir a necessidade de substituições de unidades completas. Essas iniciativas visam manter o trabalho a nível de componentes viável para oficinas independentes.
A pressão manifesta‑se também no mercado segurador. A Associação Alemã de Seguradoras (GDV) estima que o rácio combinado dos seguradores de automóveis se deteriorará para cerca de 99% em 2026 (de aproximadamente 96% em 2025) à medida que os custos de sinistros aumentam; a GDV nota um sinistro médio de danos em veículo de cerca de €4.600 e atribui grande parte do aumento a taxas horárias de oficina mais elevadas e peças de substituição mais caras. A projeção da GDV sublinha que tanto os custos de reparação de veículos convencionais como eletrificados estão a apertar as margens das seguradoras.
O que isto significa para o mercado
Para os condutores: a manutenção continua a ser essencial. Os proprietários de carros a gasolina e a gasóleo mais antigos devem esperar uma procura constante por peças e mão‑de‑obra; os proprietários de VE devem verificar onde concessionários e independentes podem prestar serviço a sistemas de alta tensão e perguntar sobre acesso a diagnósticos e verificações da saúde da bateria antes da compra. Para as oficinas independentes: o modelo de negócio está em transição — o trabalho mecânico tradicional mantém receitas agora, mas o investimento em acesso a diagnósticos, formação em alta tensão e capacidade de reparação de componentes (ou parcerias com recondicionadores de peças) determinará quem captura o trabalho de margem mais alta dos VE. Para concessionários e OEM: restringir ou facilitar o acesso a diagnósticos/dados moldará a concorrência pós‑venda e a disponibilidade de serviços locais. Para as seguradoras: espere pressão contínua para cima nos custos de sinistros e nos preços, à medida que as reparações complexas de VE e as peças continuam caras enquanto a frota envelhece em paralelo.
Os decisores políticos e as associações profissionais enfrentam uma escolha: apoiar a reparação independente através do acesso obrigatório a dados, programas de formação acreditados e financiamento direcionado para ferramentas, ou aceitar um mercado que canaliza reparações complexas de VE para redes concessionárias. A resposta dos fornecedores, por empresas como a ZF, mostra que o aftermarket pode ser equipado — mas os diagnósticos e o acesso a dados continuam a ser o estrangulamento crítico.
Veículos elétricos no WorldTrader24 →
Fontes: TÜV NORD (TÜV‑Report 2026), DAT Barometer (29 out, 2026), LKQ Plug‑In‑Dex (set 2026), ZF Aftermarket (Automechanika 2026), GDV (projecções das seguradoras, out/nov 2026).













