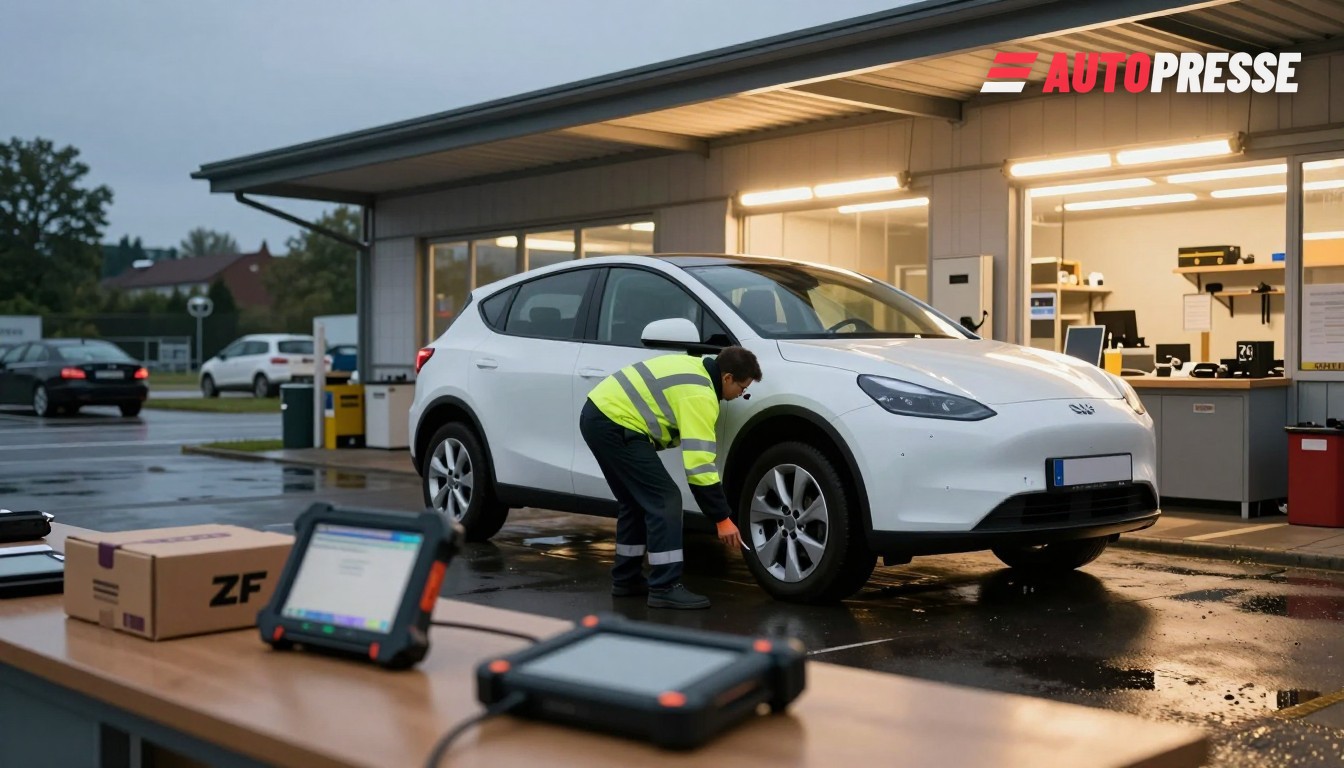
Рынок автомобилей в Германии и Австрии демонстрирует два противоречивых тренда, которые важны для водителей, дилеров и владельцев мастерских: стареющий парк автомобилей с ДВС, который поддерживает высокий спрос на сервисные боксы, и быстрорастущий парк электромобилей, требующий новых инструментов, запчастей и доступа к программному обеспечению и данным. Это противостояние перемещает прибыли с рутинных механических работ в сторону высокодоходной диагностики, ремонта аккумуляторов и силовой электроники — и создаёт нагрузку на страховщиков, которые оплачивают всё более сложные убытки.
Стареющие автомобили держат подъёмники занятыми
В отчёте TÜV‑Report 2026 отмечается, что парк автомобилей Германии стареет как никогда: примерно 6% трёхлетних автомобилей не проходят техосмотр с существенными дефектами, доля таких машин увеличивается до примерно 23% для десятилетних автомобилей и около 28% для машин старше 12 лет, что указывает на устойчивый спрос на традиционные ремонтные и обслуживающие работы. Эксперты TÜV предупреждают, что у более высоких показателей дефектности ключевую роль играют усталость материалов и старение электроники.
Но электромобили требуют новых навыков, диагностики и запчастей
В то же время мастерские сообщают о пока ограниченном объёме работ с электромобилями, готовясь к росту этого сегмента. DAT Barometer (октябрь 2026) показывает, что многие мастерские остаются под давлением затрат, и значительная доля независимых СТО по‑прежнему получает лишь небольшое число заявок на ремонт электромобилей — существует разрыв между потребностями в обучении/оборудовании и текущей оплачиваемой нагрузкой.
Доступ к диагностике теперь представляет собой реальный барьер: исследование LKQ Plug‑In‑Dex показало, что почти девять из десяти независимых мастерских направляли по крайней мере один запрос по электромобилю или подключаемому гибриду за последние шесть месяцев, и 27% указали отсутствие доступа к диагностике и техническим данным автомобиля как основную причину, мешающую дальнейшим инвестициям в обслуживание электромобилей. Эта динамика рискует сосредоточить сложные ремонты электромобилей у дилеров и одобренных производителями сетей.
Поставщики запчастей реагируют на спрос. На Automechanika 2026 ZF Aftermarket представила стратегию «E‑Mobility Repair Kit» и заявила, что её портфель сегодня покрывает около 92% из двадцати самых популярных моделей электромобилей в Европе; ZF также планирует расширение каталога для новых (включая китайские) моделей до 2027 года, с более чем 100 вариантами ремонтных наборов и растущим ассортиментом восстановленных частей, чтобы снизить необходимость замены узлов целиком. Эти шаги направлены на то, чтобы компонентный уровень работ оставался жизнеспособным для независимых мастерских.
Давление проявляется и на страховом рынке. Немецкая ассоциация страховых компаний (GDV) оценивает, что комбинированный коэффициент выплат автостраховщиков ухудшится примерно до 99% в 2026 году (по сравнению примерно с 96% в 2025 году) по мере роста стоимости выплат; GDV указывает средний убыток по повреждению транспортного средства примерно в €4 600 и связывает значительную часть увеличения с ростом почасовых ставок мастерских и дорожающих запасных частей. Прогноз GDV подчёркивает, что как традиционные, так и электрифицированные ремонты сдавливают маржу страховщиков.
Что это означает для рынка
Для водителей: обслуживание остаётся обязательным. Владельцам старых бензиновых и дизельных автомобилей следует ожидать стабильного спроса на запчасти и работу; владельцам электромобилей рекомендуется уточнять, где дилеры и независимые мастерские могут обслуживать высоковольтные системы и интересоваться доступом к диагностике и проверкой состояния аккумулятора до покупки. Для независимых мастерских: бизнес‑модель в стадии перехода — традиционные механические работы сейчас обеспечивают доходы, но инвестиции в доступ к диагностике, обучение по работе с высокими напряжениями и способность ремонта компонентов (или партнёрства с производителями восстановленных запчастей) определят, кто получит высокомаржинальную работу по электромобилям. Для дилеров и ОЕМ: ограничение или предоставление доступа к диагностике/данным будет формировать конкуренцию на послепродажном рынке и доступность локального сервиса. Для страховщиков: ожидается дальнейшее давление на стоимость выплат и тарифы, поскольку сложные ремонты электромобилей и дорогие запчасти остаются затратными на фоне параллельного старения парка.
Политики и отраслевые объединения стоят перед выбором: поддержать независимый ремонт посредством обязательного доступа к данным, аккредитованных программ обучения и целевого финансирования на инструменты, или принять рынок, где сложные ремонты электромобилей будут концентрироваться в дилерских сетях. Ответ поставщиков, таких как ZF, показывает, что рынок запчастей может быть оснащён — но доступ к диагностике и данным остаётся критическим узким местом.
Объявления электромобилей на WorldTrader24 →
Источники: TÜV NORD (TÜV‑Report 2026), DAT Barometer (29 октября 2026), LKQ Plug‑In‑Dex (сентябрь 2026), ZF Aftermarket (Automechanika 2026), GDV (прогнозы страховщиков, октябрь/ноябрь 2026).













