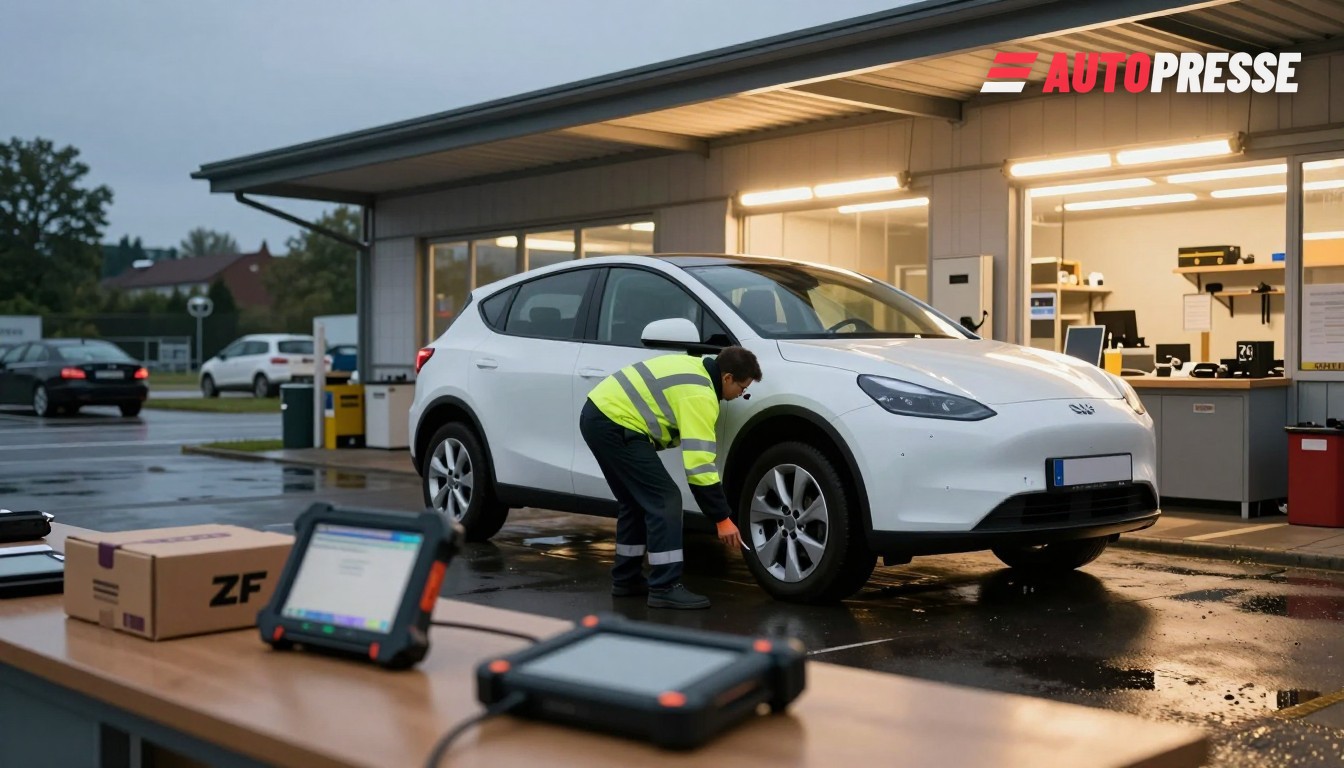
El mercado de vehículos de Alemania y Austria muestra dos tendencias enfrentadas que afectan a conductores, concesionarios y propietarios de talleres: un parque de coches de combustión que envejece y mantiene ocupados los elevadores, y un parque eléctrico de rápido crecimiento que exige nuevas herramientas, piezas y acceso al software. El choque está desplazando los márgenes desde el trabajo mecánico rutinario hacia diagnósticos de alto valor, reparaciones de baterías y de la electrónica de potencia —y está presionando a las aseguradoras que pagan siniestros cada vez más complejos.
Los coches envejecidos mantienen los elevadores ocupados
El TÜV‑Report 2026 constata que el parque automovilístico alemán es más viejo que nunca: alrededor del 6% de los vehículos de tres años suspenden las inspecciones por defectos significativos, cifra que sube hasta aproximadamente el 23% para coches de diez años y cerca del 28% para vehículos mayores de 12 años, lo que señala una demanda constante de trabajos tradicionales de reparación y mantenimiento. Los expertos del TÜV advierten que la fatiga de los materiales y el envejecimiento electrónico están impulsando las tasas más altas de defectos.
Pero los VE requieren nuevas habilidades, diagnósticos y piezas
Al mismo tiempo, los talleres informan de una carga de trabajo limitada de VE hoy mientras se preparan para ella. El DAT Barometer (octubre de 2026) muestra que muchos talleres siguen bajo presión de costes y que una gran proporción de establecimientos independientes aún recibe solo un pequeño número de órdenes de reparación de vehículos eléctricos —una brecha entre las necesidades de formación/equipamiento y el trabajo facturable actual.
El acceso a los diagnósticos es ahora una barrera concreta: el LKQ Plug‑In‑Dex detectó que casi nueve de cada diez talleres independientes han remitido al menos una consulta sobre VE o enchufables en los últimos seis meses, y el 27% identificó la falta de acceso a los diagnósticos del vehículo y a los datos técnicos como la principal razón que impide una mayor inversión en el servicio de VE. Esa dinámica corre el riesgo de concentrar las reparaciones complejas de VE en concesionarios franquiciados y redes aprobadas por los fabricantes.
Los proveedores de piezas están respondiendo. En Automechanika 2026 ZF Aftermarket presentó una estrategia de "E‑Mobility Repair Kit" y afirma que su cartera cubre hoy alrededor del 92% de los 20 principales modelos eléctricos de Europa; ZF también planea ampliar su catálogo para modelos emergentes (incluidos los chinos) hasta 2027, con más de 100 variantes de kits de reparación y una gama creciente de piezas reacondicionadas para reducir la necesidad de reemplazos de unidades completas. Esas medidas pretenden mantener viable el trabajo a nivel de componentes para los talleres independientes.
La presión también se refleja en el mercado asegurador. La Asociación Alemana de Seguros (GDV) estima que el ratio combinado de los seguros de automóvil empeorará hasta alrededor del 99% en 2026 (desde aproximadamente el 96% en 2025) a medida que aumenten los costes de siniestros; la GDV señala una media de indemnización por daños en vehículo de alrededor de 4.600 € y atribuye gran parte del incremento a unas tarifas horarias de taller más altas y a piezas de recambio más caras. La proyección de la GDV subraya que tanto los costes de reparación de vehículos convencionales como electrificados están estrechando los márgenes de las aseguradoras.
Qué significa esto para el mercado
Para los conductores: el mantenimiento sigue siendo esencial. Los propietarios de coches antiguos de gasolina y diésel deben esperar una demanda constante de piezas y mano de obra; los propietarios de VE deberían comprobar dónde pueden reparar los sistemas de alta tensión los concesionarios e independientes y preguntar sobre el acceso a diagnósticos y las comprobaciones del estado de la batería antes de la compra. Para los talleres independientes: el modelo de negocio está en transición —el trabajo mecánico tradicional mantiene los ingresos ahora, pero la inversión en acceso a diagnósticos, formación en alta tensión y capacidad de reparación de componentes (o asociaciones con reacondicionadores de piezas) determinará quién capta el trabajo de mayor margen en VE. Para concesionarios y fabricantes: restringir o facilitar el acceso a diagnósticos/datos dará forma a la competencia del posventa y a la disponibilidad del servicio local. Para las aseguradoras: esperen presión al alza continua sobre los costes de siniestros y las primas mientras las reparaciones y las piezas complejas de VE sigan siendo costosas y el parque envejezca en paralelo.
Los responsables políticos y los colectivos sectoriales afrontan una elección: apoyar la reparación independiente mediante el acceso obligatorio a datos, programas de formación acreditados y financiación dirigida para herramientas, o aceptar un mercado que canalice las reparaciones complejas de VE hacia redes franquiciadas. La respuesta de proveedores como ZF demuestra que el posventa puede estar equipado —pero los diagnósticos y el acceso a datos siguen siendo el cuello de botella crítico.
Vehículos eléctricos disponibles en WorldTrader24 →
Fuentes: TÜV NORD (TÜV‑Report 2026), DAT Barometer (29 oct 2026), LKQ Plug‑In‑Dex (sep 2026), ZF Aftermarket (Automechanika 2026), GDV (proyecciones de aseguradoras, oct/nov 2026).













