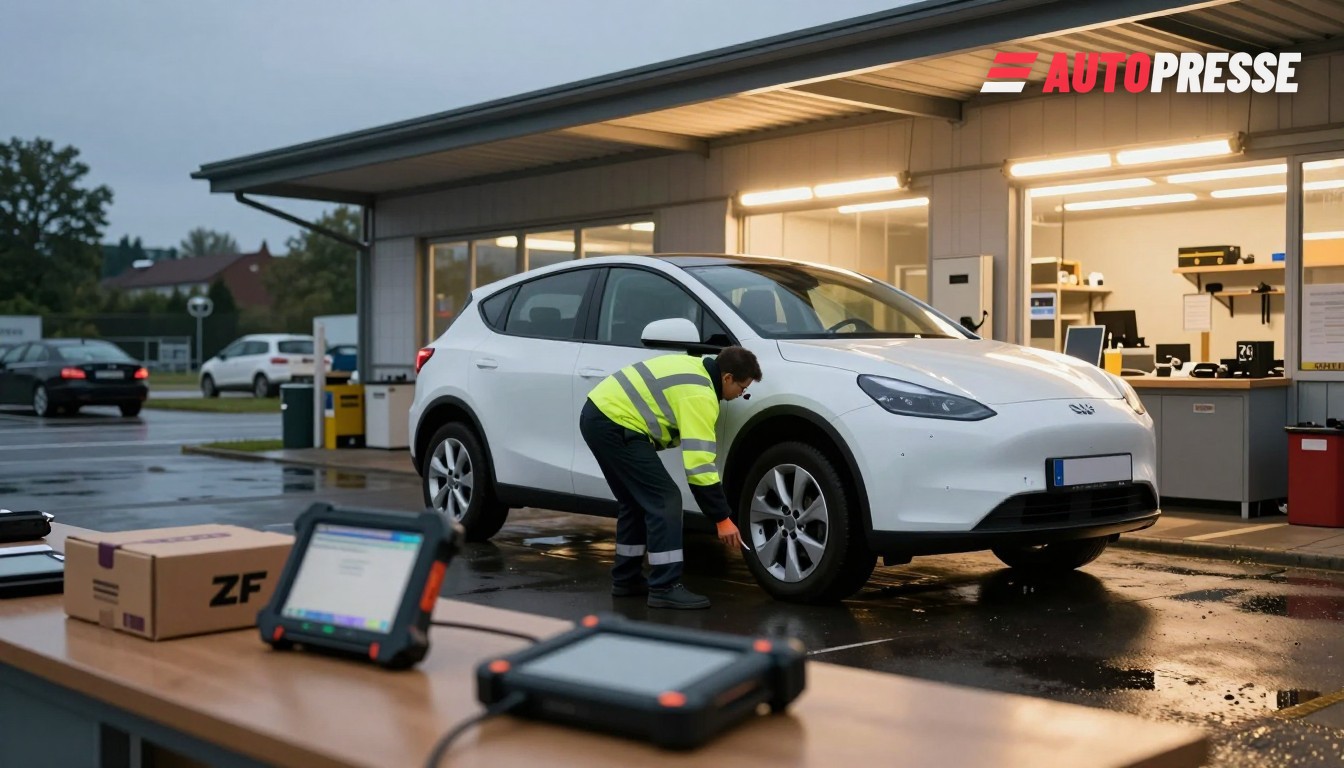
德国和奥地利的机动车市场出现两种对车主、经销商和修理厂都至关重要的相互冲突趋势:老龄化的燃油车队使维修工位持续繁忙,而快速增长的电动车保有量则需要新的工具、零件和软件访问权。这种冲突正在将利润从常规机械工作转向高价值的诊断、电池和电力电子维修——并给支付日益复杂理赔的保险公司带来压力。
老龄车辆让举升机持续占用
《TÜV 报告 2026》发现德国的车辆保有量比以往任何时候都更老:约 6% 的三年车在验车时存在重大缺陷,十年车约为 23%,而 12 年以上车辆约为 28%,这表明对传统维修和保养工作的持续需求。TÜV 专家警告称,材料疲劳和电子设备老化正在推动更高的缺陷率。
但电动车需要新技能、诊断与零件
与此同时,修理厂报告称目前电动车工作量有限,但在为其做准备。《DAT 指数(2026 年 10 月)》显示,许多车间仍承受成本压力,且大量独立车间目前仅接到少量电动车维修订单——这在培训/设备需求与当前可计费工作之间形成了差距。
诊断访问现已成为一个现实障碍:LKQ 的 Plug‑In‑Dex 发现近九成独立车行在过去六个月内至少转介过一次电动车或插电式相关咨询,27% 的受访者将无法获取车辆诊断和技术数据列为阻碍他们进一步投资电动车维修的主要原因。这一动态有使复杂电动车维修集中于特许经销商和 OEM 授权网络的风险。
零件供应商正在作出回应。在 2026 年法兰克福汽配展(Automechanika)上,ZF Aftermarket 推出了一项“电动出行维修套件”战略,并表示其产品线目前覆盖约 92% 的欧洲前 20 款电动车型;ZF 还计划在 2027 年拓展目录以涵盖新兴(包括中国)车型,预计将推出 100 多种维修套件变体并扩大再制造零件范围,以减少整件更换的需求。这些举措旨在使独立车间能够从事零部件层面的工作并保持可行性。
这种压力也在保险市场显现。德国保险协会(GDV)估计,随着理赔成本上升,机动车险合并成本率在 2026 年将恶化至约 99%(2025 年约为 96%);GDV 指出平均单次车辆损失理赔约为 4,600 欧元,并将上涨的大部分归因于车间工时费上升和更昂贵的更换零件。GDV 的预测强调,无论是传统还是电气化车辆的维修成本都在压缩保险公司的利润空间。
这对市场意味着什么
对车主而言:保养仍然至关重要。老旧汽油车和柴油车车主应预期对零件和人工的稳定需求;电动车主在购车前应核实经销商和独立维修厂是否能服务高压系统,并询问诊断访问和电池健康检查。对独立修理厂而言:商业模式正在转型——传统机械工作目前仍带来收入,但谁能获得高利润的电动车业务将取决于是否投资诊断访问、高压培训和部件修复能力(或与零件再制造商建立合作)。对经销商和 OEM 而言:限制或开放诊断/数据访问将决定售后市场的竞争格局和本地服务可用性。对保险公司而言:随着复杂电动车维修和零件仍然昂贵且车队同时老化,理赔成本和定价将继续承受上行压力。
政策制定者和行业组织面临抉择:通过强制性数据访问、认证培训计划和针对工具的定向资助来支持独立维修,或接受一个将复杂电动车维修集中于特许网络的市场。像 ZF 等供应商的回应表明,售后市场可以被装备——但诊断和数据访问仍是关键瓶颈。
来源:TÜV NORD(TÜV‑Report 2026)、DAT Barometer(2026 年 10 月 29 日)、LKQ Plug‑In‑Dex(2026 年 9 月)、ZF Aftermarket(Automechanika 2026)、GDV(保险机构预测,2026 年 10/11 月)。













