El panorama logístico en Alemania y Austria está pasando de actualizaciones digitales incrementales a apuestas grandes y visibles: almacenes automatizados de gran altura, salas de control impulsadas por SAP y redes europeas de cumplimiento construidas por plataformas extranjeras. Para minoristas, gestores de flotas, concesionarios y los miles de empleados de almacén que mantienen abastecidas tiendas y talleres, el resultado es un flujo más rápido —y un nuevo campo de batalla por la capacidad y las competencias laborales.
Llegan grandes centros automatizados — Austria acapara los titulares
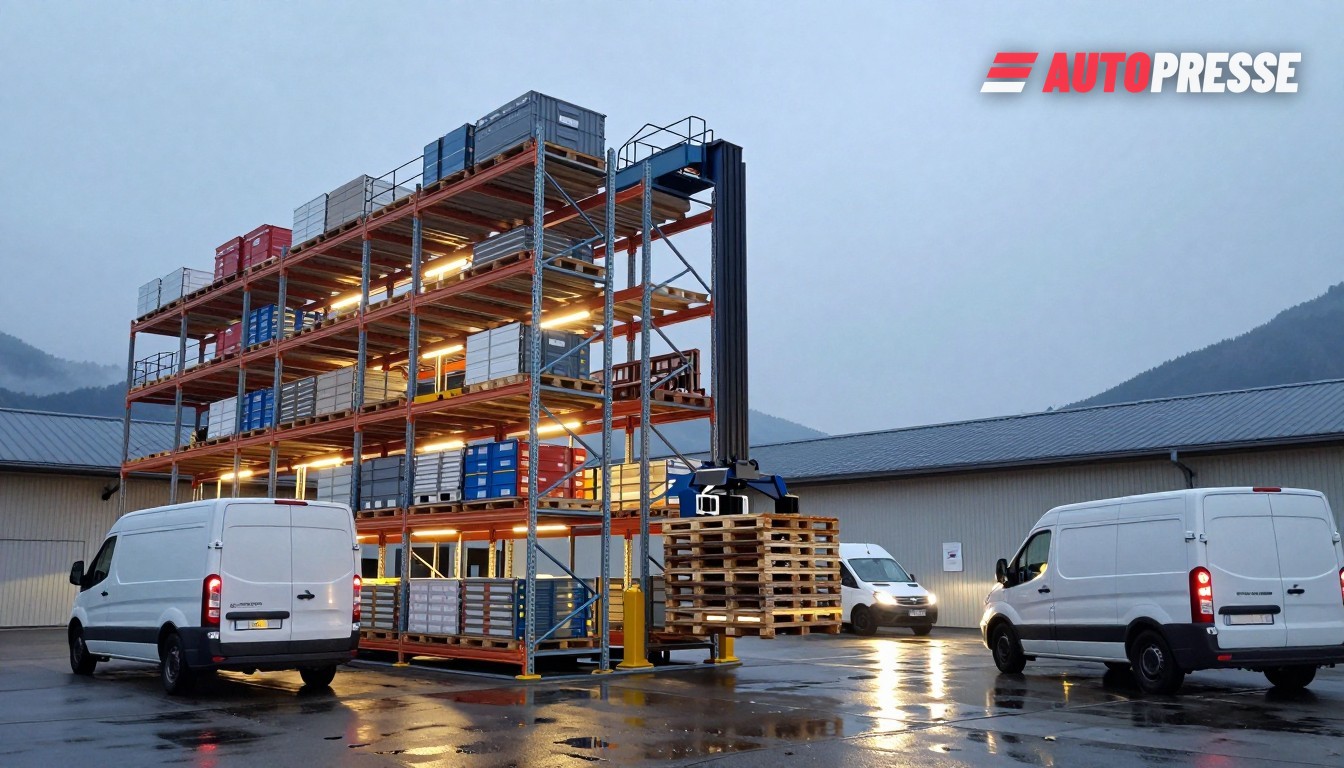
En Austria, una serie de inversiones importantes subraya cómo la automatización se está convirtiendo en la base de la logística moderna. Gebrüder Weiss inauguró una plataforma automatizada de 100 millones de euros y 30.800 m² en Wolfurt que cuenta con un almacén automático de 34 metros de altura y aproximadamente 68.000 posiciones para palés.
TGW Logistics este verano puso en marcha una nave de producción de 16.000 m² y un sistema de almacenaje altamente automatizado en su sede de Marchtrenk —un sistema que incluye 11.000 espacios para palés además de un almacén shuttle que ofrece aproximadamente 49.000 ubicaciones para contenedores/totes y está respaldado por energía fotovoltaica in situ. TGW afirma que la ampliación refuerza su cartera de pedidos y el suministro global de piezas de recambio.
El minorista REWE también ha iniciado la primera fase de construcción de su centro logístico ALPHA en Wiener Neudorf (puesta de la primera piedra el 13 de mayo de 2026), un proyecto de 600 millones de euros que consolidará operaciones en ~150.000 m² e incluirá un almacén automático de gran altura con ~87.000 posiciones para palés y preparación de pedidos asistida por robots. Marcel Haraszti, de REWE, calificó la inversión como un paso dirigido a «hacer nuestras cadenas de suministro más robustas a largo plazo.»
El software y nuevos actores remodelan los flujos
Junto al hardware, los proyectos de software se están acelerando. El grupo lácteo NÖM ha implementado SAP EWM (con MFS) en Baden y Guntramsdorf como columna vertebral para un nuevo edificio de gran altura de ocho pasillos (~26.000 posiciones para palés) y para enlazar PLCs automatizados directamente en un ecosistema SAP de extremo a extremo; la puesta en marcha del sitio está prevista para el primer trimestre de 2027. Eso ilustra el impulso hacia pilas integradas WMS/WCS en lugar de middleware a medida.
Al mismo tiempo, la economía del paquete y las nuevas redes europeas de cumplimiento están obligando a los planificadores a replantear la capacidad. El análisis del sector para Alemania señala que los volúmenes de paquetes nacionales —4,37 mil millones de envíos en 2025— se espera que crezcan alrededor de un 3,1 % anual hasta 5,01 mil millones en 2030, mientras que plataformas chinas de comercio electrónico (JD.com/JoyExpress, entre otras) han estado construyendo huellas locales de almacén y entrega en Alemania para posibilitar servicio el mismo día o al día siguiente desde centros europeos. La tendencia amplifica la demanda de capacidad automatizada en la middle‑mile y la última milla.
Los operadores postales y de paquetería en Austria están igualando la tendencia: el informe 2025 de Austrian Post documenta el despliegue de robots móviles automatizados (AMR), la preparación de pedidos asistida por IA y proyectos para integrar flotas de VE con gestión energética como parte de un plan para alcanzar entregas sin CO₂ a nivel nacional para 2030.
Qué significa esto para el mercado
Espere tres efectos prácticos en Alemania y Austria. Primero, la capacidad se está desplazando de muchos depósitos pequeños a menos centros grandes y automatizados —una ventaja estructural para integradores y system integrators pero presión sobre los depósitos regionales intensivos en mano de obra. Segundo, el listón tecnológico se ha elevado: los proyectos ahora agrupan AMR, grúas stacker e integración WMS/WCS (ejemplos con SAP EWM), por lo que los clientes valoran a los proveedores que entregan tanto mecatrónica como software. Tercero, los actores del comercio y la paquetería que construyen huellas europeas (JoyExpress, entre otros) significan que las flotas locales y las promesas de entrega el mismo día impulsarán la demanda continua de rendimiento automatizado en la middle‑mile y opciones flexibles de última milla.
Para concesionarios, proveedores OEM y distribuidores de piezas esto implica que los plazos de entrega de repuestos y el reabastecimiento de talleres pueden reducirse —si esas empresas trasladan stock a centros regionales automatizados o se integran en redes de transportistas que ofrecen opciones B2B en el mismo día. Para los empleados, el cambio requerirá nuevas competencias en mantenimiento de automatización, operación de salas de control e informática logística.
Fuentes: Gebrüder Weiss / Supply News, TGW Group, REWE Group, LOGISTRA, Austrian Post (Informe anual 2025)