德国和奥地利的物流格局正从渐进式的数字升级转向大规模、可见的押注:自动化高架仓库、以 SAP 为核心的控制室以及由海外平台建立的欧洲履约网络。对于零售商、车队运营商、经销商以及维持货架和车间供给的数千名仓库员工来说,结果是更快的流转——同时也带来关于产能和劳动技能的新战场。
大型自动化枢纽落地——奥地利成为头条
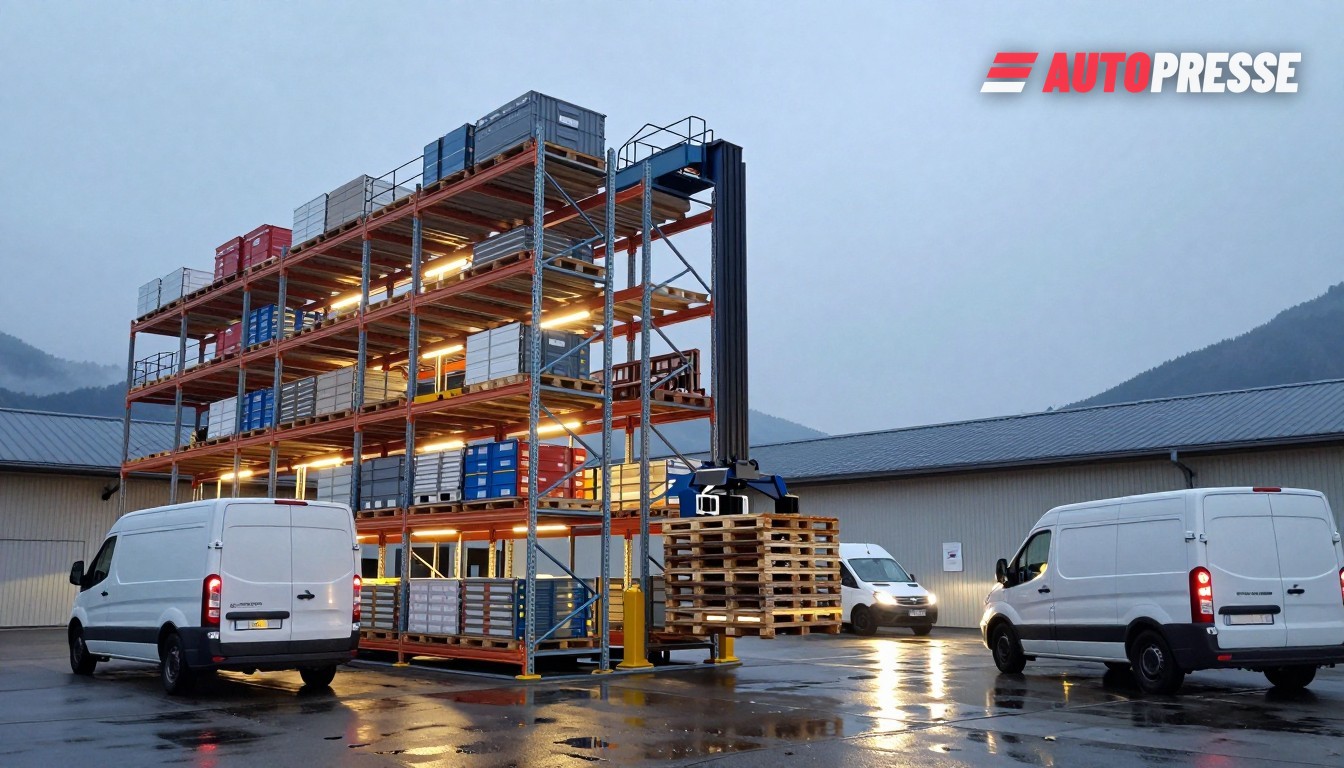
在奥地利,一系列重大投资凸显了自动化正成为现代物流的基础。Gebrüder Weiss 在沃尔福特(Wolfurt)启用了一个价值1亿欧元、面积30,800平方米的自动化平台,配备一座34米高的高架仓库和约68,000个托盘位。
TGW Logistics 今年夏天在其马赫特伦克(Marchtrenk)总部投产了一座16,000平方米的生产厂房和高度自动化的存储系统——该系统包括11,000个托盘位及一个班轮仓库,提供大约49,000个箱位,并由现场光伏发电支持。TGW 表示,此次扩张支撑了其订单簿与全球备件供应。
零售商 REWE 也已在维也纳新城(Wiener Neudorf)启动其 ALPHA 物流中心的第一期建设(奠基日为2026年5月13日),这是一个价值6亿欧元的项目,将在约150,000平方米范围内整合运营,并包含一座约有87,000个托盘位的全自动高架仓库和机器人辅助拣选。REWE 的 Marcel Haraszti 将该投资称为“在长期内使我们的供应链更具韧性的有针对性举措”。
软件与新参与者重塑物流流向
除硬件外,软件项目也在提速。乳制品集团 NÖM 已在巴登(Baden)和贡特拉姆斯多夫(Guntramsdorf)部署了 SAP EWM(含 MFS),作为一座新建八通道高架建筑(约26,000个托盘位)的支撑,并将自动化 PLC 直接联入端到端的 SAP 体系;该站点计划于2027年第一季度投产。这说明业界正推动集成的 WMS/WCS 技术栈,而非定制中间件。
与此同时,包裹经济学与新的欧洲履约网络迫使规划者重新思考产能。针对德国的行业分析指出,全国包裹量——2025年为43.7亿件——预计到2030年将以约每年3.1%的速度增长至50.1亿件;而中国电商平台(如 JD.com/JoyExpress 等)已在德国构建本地仓储与配送布局,以便从欧洲枢纽实现当日或次日服务。这一趋势放大了对自动化中程和最后一公里产能的需求。
奥地利的邮政与包裹运营商也在跟进这一趋势:奥地利邮政 2025 年报告记载其推广自动移动机器人(AMR)、AI 辅助拣选,并开展将电动车车队与能量管理整合的项目,作为2030年实现全国零二氧化碳配送计划的一部分。
这对市场意味着什么
可以预期在德国和奥地利出现三项实际影响。第一,产能将从众多小型网点向更少但更大的自动化枢纽转移——这对系统集成商和一体化供应商构成结构性优势,但对区域性、劳动密集型网点造成压力。第二,技术门槛已提高:项目如今将 AMR、堆垛机与 WMS/WCS 集成(如 SAP EWM 案例)捆绑交付,因此客户更看重既能提供机电设备又能交付软件的供应商。第三,构建欧洲版图的包裹与零售参与者(如 JoyExpress 等)意味着本地车队与当日履约承诺将推动对自动化中程吞吐和灵活最后一公里选项的持续需求。
对于经销商、OEM 供应商和零部件分销商而言,这意味着如果这些公司将库存迁入自动化的区域枢纽或并入提供同日 B2B 选项的承运网络,备件与车间补给的交付时间可能缩短。对员工而言,这一转变将要求在自动化维护、控制室操作和物流信息技术方面掌握新的技能。
来源:Gebrüder Weiss / Supply News、TGW Group、REWE Group、LOGISTRA、奥地利邮政(2025 年年度报告)