Politische Entscheidungen in Wien und Berlin verändern die praktischen Anreize für Elektrofahrzeuge in Deutschland und Österreich – und sie sind relevant für Fahrer, Fuhrparkleiter, Händler und Lohnabrechner. Österreich hat einen neuen geldwerten Vorteil für Mitarbeiter angekündigt, die Dienst‑E‑Fahrzeuge privat nutzen, während Deutschland eine langjährige bürokratische Besonderheit beseitigt, indem das E‑Kennzeichen als ausreichender Nachweis für die Einfahrt in Umweltzonen ohne zusätzliche grüne Plakette anerkannt wird.
Österreich: gestaffelter Sachbezug für elektrische Dienstwagen
Das österreichische Budgetpaket für 2027–2028 beendet die vollständige Steuerbefreiung, die Dienst‑E‑Fahrzeuge bisher als lohnsteuerfreien Vorteil begünstigte. Ab 1. Januar 2027 gilt ein monatlicher Sachbezug von 0,375 % des Anschaffungspreises des Fahrzeugs (inkl. USt und NoVA) für batterieelektrische Pkw, die privat genutzt werden, gedeckelt bei €180 pro Monat; ab 1. Januar 2028 steigt der Satz auf 0,625 % mit einer monatlichen Obergrenze von €300. Die Bemessungsgrundlage ist für diese Berechnung selbst bei €48.000 (brutto) gedeckelt. Diese Maßnahmen wurden im Budgetbegleitgesetz und der zugehörigen Änderung der Sachbezugswerteverordnung festgelegt.
Die praktischen Auswirkungen für Arbeitgeber und Arbeitnehmer treten sofort in Kraft: Gehaltsumwandlungsmodelle und Beschaffungspläne für Flotten müssen vor 2027 überprüft werden, da die neue Regel auch umsatzsteuerliche Fragen für Fahrzeuge aufwirft, die dem Arbeitgeber Vorsteueranspruch verschaffen. Branchenberater und Steuerberater haben Beispielrechnungen veröffentlicht, die zeigen, dass die größte Belastung bei preiswerteren BEVs auftritt, da der prozentuale Zuschlag hier anteilig stärker ins Gewicht fällt.
Deutschland: E‑Kennzeichen ersetzt grüne Umweltplakette
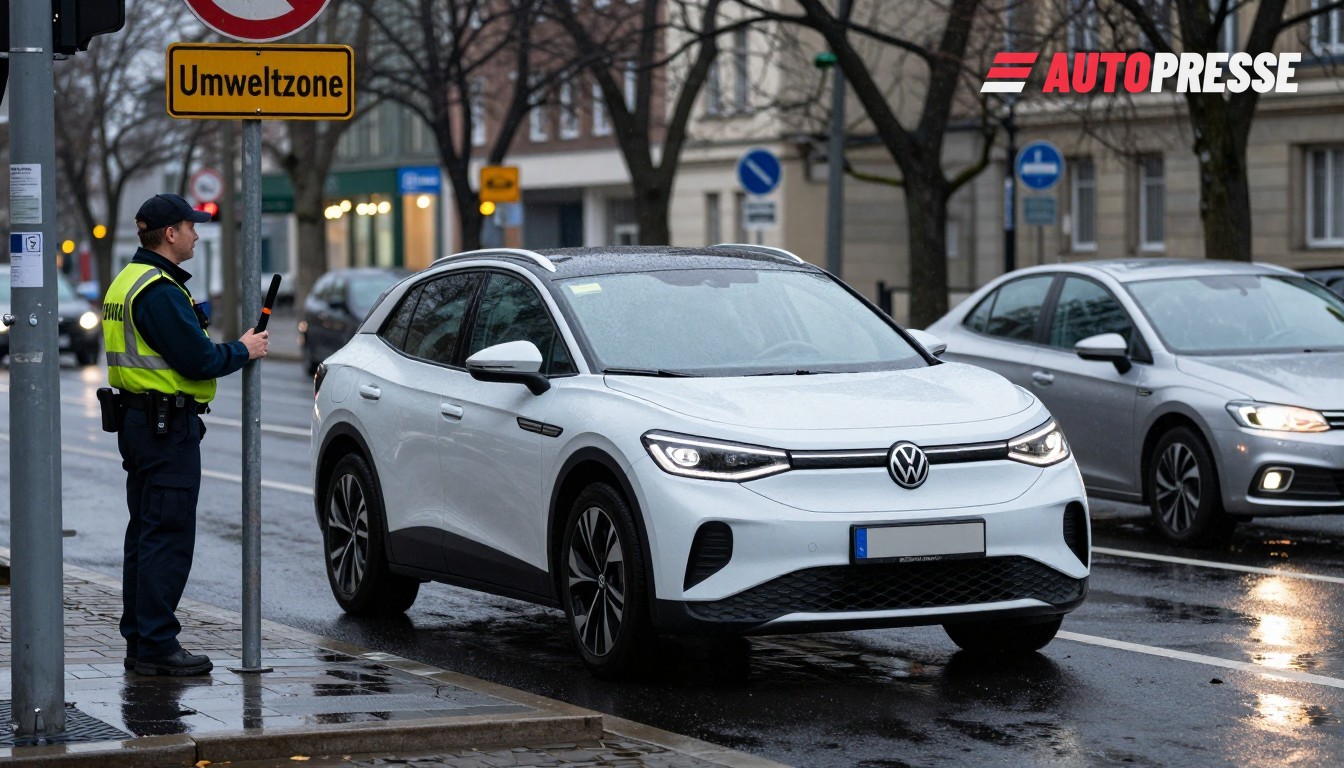
In Deutschland hat die Bundesregierung die Pflicht zur Anbringung der grünen Umweltplakette für Fahrzeuge mit E‑Kennzeichen aufgehoben: Seit der Veröffentlichung der Änderung der BImSchV im Bundesgesetzblatt Ende September 2026 reicht das E‑Kennzeichen selbst als Nachweis für die Einfahrt in ausgewiesene Umweltzonen aus. Die Änderung wurde im Juli 2026 als Teil eines größeren Pakets zur Reduzierung bürokratischer Belastungen präsentiert. Kommunen und Vollzugsbehörden erkennen das E‑Kennzeichen nun bei Verkehrskontrollen an, während Fahrer, die auf die Registrierung eines E‑Kennzeichens verzichten, weiterhin die grüne Plakette anbringen müssen.
Gleichzeitig bleiben Deutschlands privilegierte Dienstwagenregeln für emissionsfreie Fahrzeuge großzügig: Die reduzierte geldwerte Vorteilberechnung (oft als „0,25‑%‑Regel“ bezeichnet) gilt für reine Elektrofahrzeuge, deren Listenpreis bei der Erstzulassung €100.000 nicht übersteigt (höher als frühere Schwellenwerte, die 2025 eingeführt wurden). Das macht Dienst‑E‑Fahrzeuge in Deutschland weiterhin attraktiv, während Österreich seine Regelung verschärft.
Was das für den Markt bedeutet
Österreichische Flotten und Angestellte werden die Veränderung auf ihren Gehaltsabrechnungen spüren: Der neue Sachbezug macht aus einem zuvor steuerfreien Vorteil eine moderate monatliche Belastung (Beispiele und Deckelungen finden sich im Budgetgesetz und den Durchführungsverordnungen). Fuhrparkverantwortliche in Österreich werden vermutlich preiswertere BEVs priorisieren (um die gedeckelte Bemessungsgrundlage zu nutzen), Leasingverträge überprüfen und Gehaltsverpackungsangebote neu bewerten. Steuerberater warnen Arbeitgeber, Gehaltsumwandlungen und die umsatzsteuerliche Handhabung vor 2027 zu überprüfen.
In Deutschland reduziert der Wegfall der Doppelkennzeichnung (E‑Kennzeichen plus grüne Plakette) kleine, aber verbreitete Reibungsverluste: Fahrer sparen Zeit und der Staat administrative Kosten, während die kommunale Kontrolle einfach das Kennzeichen prüft. Für Händler und Zulassungsstellen entfällt ein routinemäßiger Schritt bei der Auslieferung von batterieelektrischen Fahrzeugen. In Kombination mit dem weiterhin geltenden 0,25‑%‑Vorteil für viele E‑Dienstwagen bleibt Deutschland ab Januar 2027 steuerlich ein günstigeres Umfeld für Dienstflotten als Österreich.
Quellen: electrive.net, BG&P (Budgetbegleitgesetz‑Leitfaden), Bundesministerium für Umwelt (BMU), Bundesregierung, Haufe, Finanztip, Parlament.gv.at