Decisões políticas em Viena e Berlim estão a moldar os incentivos práticos aos veículos elétricos na Alemanha e na Áustria — e têm impacto para condutores, gestores de frotas, concessionários e departamentos de recursos humanos. A Áustria anunciou um novo benefício tributável para funcionários que utilizam veículos elétricos da entidade empregadora em uso privado, enquanto a Alemanha eliminou uma exigência administrativa de longa data, reconhecendo a matrícula E como prova suficiente para entrar nas Umweltzonen sem um selo verde adicional.
Áustria: um benefício tributável faseado para carros elétricos de empresa
O pacote orçamental da Áustria para 2027–2028 termina com a isenção total que tornava os VE da entidade empregadora isentos de impostos como benefício salarial. A partir de 1 de janeiro de 2027 aplica‑se um Sachbezug mensal de 0,375% do custo de aquisição do veículo (incl. IVA e NoVA) para automóveis totalmente elétricos usados em privado, com limite de €180 por mês; a partir de 1 de janeiro de 2028 a taxa sobe para 0,625% com um teto de €300 mensais. A base tributável está limitada a €48.000 (brutos) para efeitos deste cálculo. Estas medidas foram previstas no Budgetbegleitgesetz e na alteração relacionada à Sachbezugswerteverordnung.
Os efeitos práticos para empregadores e trabalhadores são imediatos: esquemas de conversão salarial e planos de aquisição de frota devem ser reavaliados antes de 2027, porque a nova regra também cria implicações de IVA para veículos que dão direito ao empregador à dedução do imposto indireto. Consultores do setor e contabilistas publicaram exemplos práticos, mostrando que o maior impacto recai sobre os BEV de preço mais baixo, onde a taxa percentual incide proporcionalmente com maior peso.
Alemanha: matrícula E substitui o selo ambiental verde
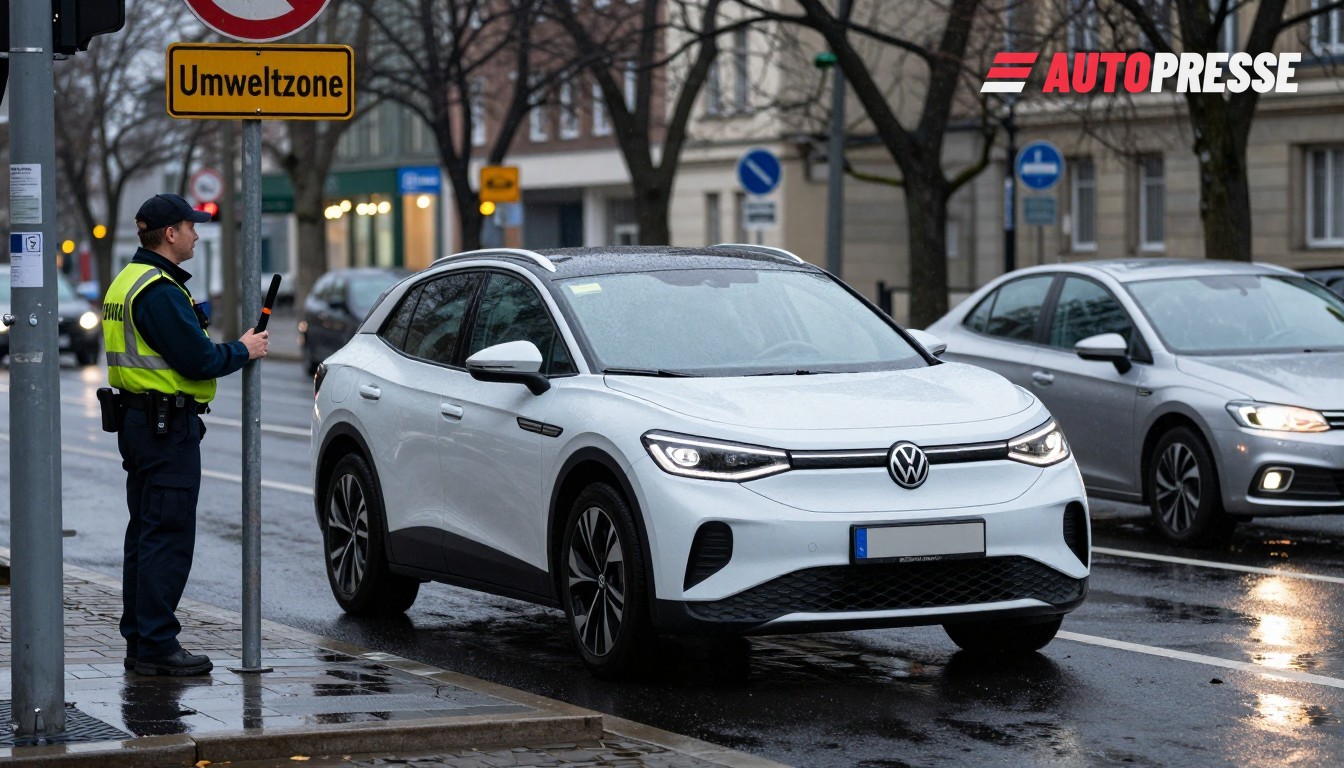
Na Alemanha, o governo federal eliminou a obrigação de exibir o selo ambiental verde para veículos com matrícula E: desde que a alteração da BImSchV foi publicada no Bundesgesetzblatt no final de setembro de 2026, a própria matrícula E é prova suficiente para entrar nas Umweltzonen designadas. A mudança foi apresentada como parte de um pacote mais amplo para reduzir encargos burocráticos em julho de 2026. Municípios e autoridades de fiscalização reconhecem agora a matrícula E nos controlos de trânsito, enquanto os condutores que optarem por não registar a matrícula E continuam a ter de exibir o selo verde.
Ao mesmo tempo, as regras preferenciais alemãs sobre carros de empresa para veículos sem emissões mantêm‑se generosas: o cálculo reduzido do benefício tributável (comumente chamado de “regra de 0,25%”) aplica‑se a VE puros cujo preço de tabela à primeira matrícula não exceda €100.000 (valor superior aos limiares introduzidos em 2025). Isso mantém os veículos elétricos da empresa atraentes na Alemanha, mesmo com o apertar da posição austríaca.
O que isto significa para o mercado
As frotas austríacas e os trabalhadores com ordenado vão sentir a alteração nos recibos de vencimento: o novo Sachbezug transforma um benefício anteriormente isento num custo mensal moderado (exemplos e limites constam na lei orçamental e nos regulamentos de execução). Os gestores de frota na Áustria provavelmente irão priorizar BEV de preço mais baixo (para manter a base limitada em jogo), rever contratos de leasing e reavaliar ofertas de packaging salarial. Consultores fiscais alertam os empregadores para rever a Gehaltsumwandlung e o tratamento do IVA antes de 2027.
Na Alemanha, a eliminação da dupla marcação (matrícula E mais selo verde) reduz pequenos entraves amplamente difundidos: os condutores poupam tempo e o Estado reduz custos administrativos, enquanto a fiscalização municipal apenas verifica a matrícula. Para concessionários e serviços de registo, elimina‑se uma etapa rotineira na entrega de BEV. Combinado com a continuidade da vantagem de 0,25% para muitos VE de empresa, a Alemanha mantém‑se um ambiente fiscal mais favorável para frotas empresariais do que a Áustria a partir de janeiro de 2027.
Fontes: electrive.net, BG&P (guia do Budgetbegleitgesetz), Bundesministerium für Umwelt (BMU), Bundesregierung, Haufe, Finanztip, Parlament.gv.at